Gold Zilla AI avis : test indépendant sur MT5, backtests et compte réel
Gold Zilla AI avis : ses backtests se reproduisent,
le drawdown dépasse les 10 % annoncés
Cinq stratégies pour l'or, des backtests publiés, un compte réel public. J'ai rejoué ses réglages chez le courtier qu'il recommande, sur la version en vente. Ses backtests se reproduisent à dix trades près, et son compte réel suit le backtest. Mais le drawdown annoncé à 10 % ne tient pas : son propre rapport affiche 13,27 % en drawdown maximal, et 23,81 % en relatif.
Aucune optimisation
Avertissement AMF : ce contenu est strictement éducatif et ne constitue pas un conseil en investissement. Le trading à effet de levier comporte un risque élevé de perte en capital. Aucun robot de trading n'est recommandé ici.
Le test filmé : ses backtests publiés face à mes rapports MT5, le lot fixe de la grille, puis son compte réel comparé au backtest, trade par trade.
1 000 dollars qui deviennent 40 000 avec le réglage de risque moyen, et un drawdown contenu à 10 % : c'est ce qu'annoncent les images de la fiche de Gold Zilla AI, un robot pour l'or vendu 399 dollars sur le Market MQL5. J'ai rejoué ses réglages chez IC Markets, le courtier que sa fiche désigne comme préféré.
Son rapport publié et le mien ont dix trades d'écart sur six ans, 3 038 contre 3 048, avec un facteur de profit de 1,60 contre 1,57, et son compte réel suit le backtest trade par trade. Mais le drawdown annoncé à 10 % ne tient pas : son propre rapport affiche 13,27 % en drawdown maximal, et 23,81 % en relatif.
Cette page détaille les backtests du test, les rapports MT5 derrière chaque chiffre, ses promesses face aux mesures, et son compte réel comparé au backtest, mois par mois puis trade par trade.
Gold Zilla AI 1.8, la version en vente, dans la démo gratuite du Market. IC Markets, compte de démonstration, levier 1:100, XAUUSD M5, 1 000 dollars, Every tick, aucune optimisation. Période longue du 1er janvier 2020 au 28 février 2026, contrôle en ticks réels d'avril à septembre 2026. Les conditions complètes et leurs limites sont détaillées plus bas.
Ce que dit la fiche Market de Gold Zilla AI
Gold Zilla AI est un expert advisor pour MT5 vendu 399 dollars sur le Market MQL5 par Christophe Trouillas. La version testée est la 1.8, mise à jour le 21 juillet 2026 : celle que reçoit un acheteur aujourd'hui. Il fait tourner cinq stratégies sur l'or, XAUUSD, en M5, et choisit entre elles selon le régime de marché qu'il détecte.
Ses réglages nomment les cinq stratégies : une grille de retour à la moyenne (Mean Reversion Grid), un suivi de tendance intraday, une cassure du range d'ouverture, un scalping intraday et un « scalpout » intraday. La première, la grille, est au cœur du résultat : on y revient à la section 3.
Sa fiche et ses images avancent des chiffres précis, donc vérifiables. Voici ceux que ce test a confrontés aux rapports MT5.
| Ce qu'affichent sa fiche et ses images | Où c'est vérifié |
|---|---|
| Risque moyen : 1 000 $ deviennent 40 000 $, « x 40 », « Final 3281 % » | Sections 5 et 7 |
| « Average Annual Return of 50% » en risque moyen | Section 7 |
| « Contained DD of Max 10% » en risque moyen | Section 7 |
| Risque faible : 1 000 $ deviennent 6 000 $ ; risque élevé : 1 000 000 $ | Section 4 |
| « Tested period 2017-2025, Every Tick » | Section 6 |
| « Out of Sample since 2023 » | Section 7 |
| Courtier préféré : IC Markets ; dépôt minimum 500 $, recommandé 2 000 $ | Test fait chez IC Markets, sur 1 000 $ comme ses backtests publiés |
| Gestion du risque par intelligence artificielle, « Powered by Grok » | Non testable, voir ci-dessous |
Sur ce dernier point, la couche d'intelligence artificielle ne peut pas être testée : dans le testeur de stratégie, MetaTrader coupe les requêtes internet, donc l'IA ne s'y exerce pas. Elle est d'ailleurs désactivée dans les réglages testés. Ce test mesure l'algorithme, exactement comme ses backtests, et il ne dit rien, ni en bien ni en mal, de ce que l'IA ajoute sur un compte réel.
Il publie enfin un compte réel, suivi par MQL5 chez IC Markets : +148,19 % au relevé du 29 septembre 2026, sur un dépôt de départ de 987,48 dollars. Les sections 11 à 13 le comparent au backtest.
Les conditions exactes du test
Le principe est simple : la version que l'acheteur reçoit, le niveau de risque de ses backtests publiés, chaque case relue une par une, aucune optimisation, et les rapports MT5 bruts à l'écran. Le test passe par la démo gratuite du Market, qui ne fonctionne que dans le testeur de stratégie.
| Élément | Valeur du test |
|---|---|
| Robot et version | Gold Zilla AI 1.8, la version en vente (mise à jour du 21 juillet 2026), démo gratuite du Market téléchargée le 29 septembre 2026 |
| Réglages | Risque moyen, capitalisation active, cinq stratégies, IA et filtres coupés. Lot fixe de la grille à sa valeur par défaut, 0,02, sauf une mesure du chapitre 3. Aucune optimisation |
| Courtier et serveur | IC Markets, serveur ICMarketsSC-Demo, compte de démonstration. Son compte réel tourne chez le même courtier, sur un serveur réel |
| Levier et capital | 1:100, 1 000 dollars, comme son rapport publié |
| Symbole et unité de temps | XAUUSD, M5 |
| Modélisation | Every tick, qualité d'historique 99 %, exécution idéale |
| Périodes | 1er janvier 2020 au 28 février 2026, avril à septembre 2026 (ticks réels), janvier à septembre 2026 (face à son compte réel) |
Un détail de méthode, parce qu'il compte. Chez IC Markets, les ticks réels de l'or ne remontent qu'à avril 2026, alors que les barres d'une minute remontent à 1998. Sur six ans, un backtest « en ticks réels » serait donc en grande partie généré par le terminal. La période longue tourne en Every tick, et les ticks réels servent de contrôle d'avril à septembre 2026, là où ils existent. La section 10 mesure l'écart.
Un point de réglage à connaître avant d'ouvrir le robot : dans la version 1.8, le niveau de risque par défaut est bien le risque moyen et le lot fixe vaut 0,02 (réglable de 0,02 à 0,2), mais seule la stratégie 2 est active. Pour rejouer ses backtests publiés, qui font tourner les cinq, il faut les activer à la main.
Si ces modes de modélisation ne vous disent rien, notre guide sur le backtest d'un EA sur MT5 les explique un par un, avec leurs pièges.
Le lot fixe de la grille, prévu à 0,02
Une case mérite qu'on s'y arrête : le lot fixe de la grille. Sa valeur par défaut, 0,02, est prévue pour 1 000 dollars. Pour voir ce que change ce réglage, je l'ai mise à 0,50, 25 fois plus, avec le risque moyen, la capitalisation et les cinq stratégies.
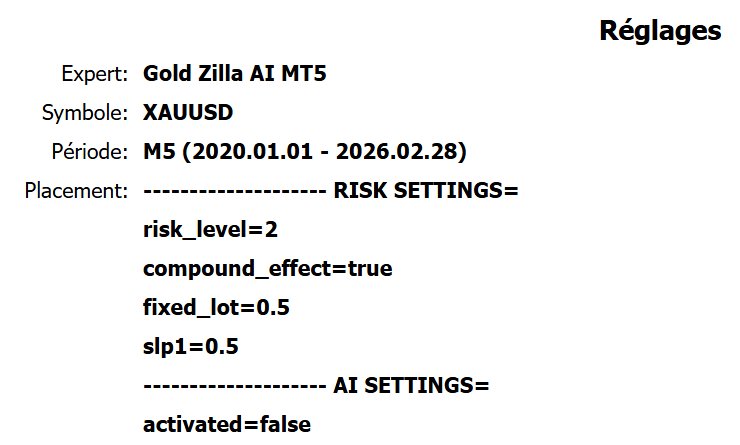
Avec un lot fixe à 0,50, du 1er janvier 2020 au 28 février 2026, les 1 000 dollars finissent à 2 234,55 dollars. Facteur de profit 1,08. Drawdown des fonds : 81,36 %, en maximal comme en relatif.
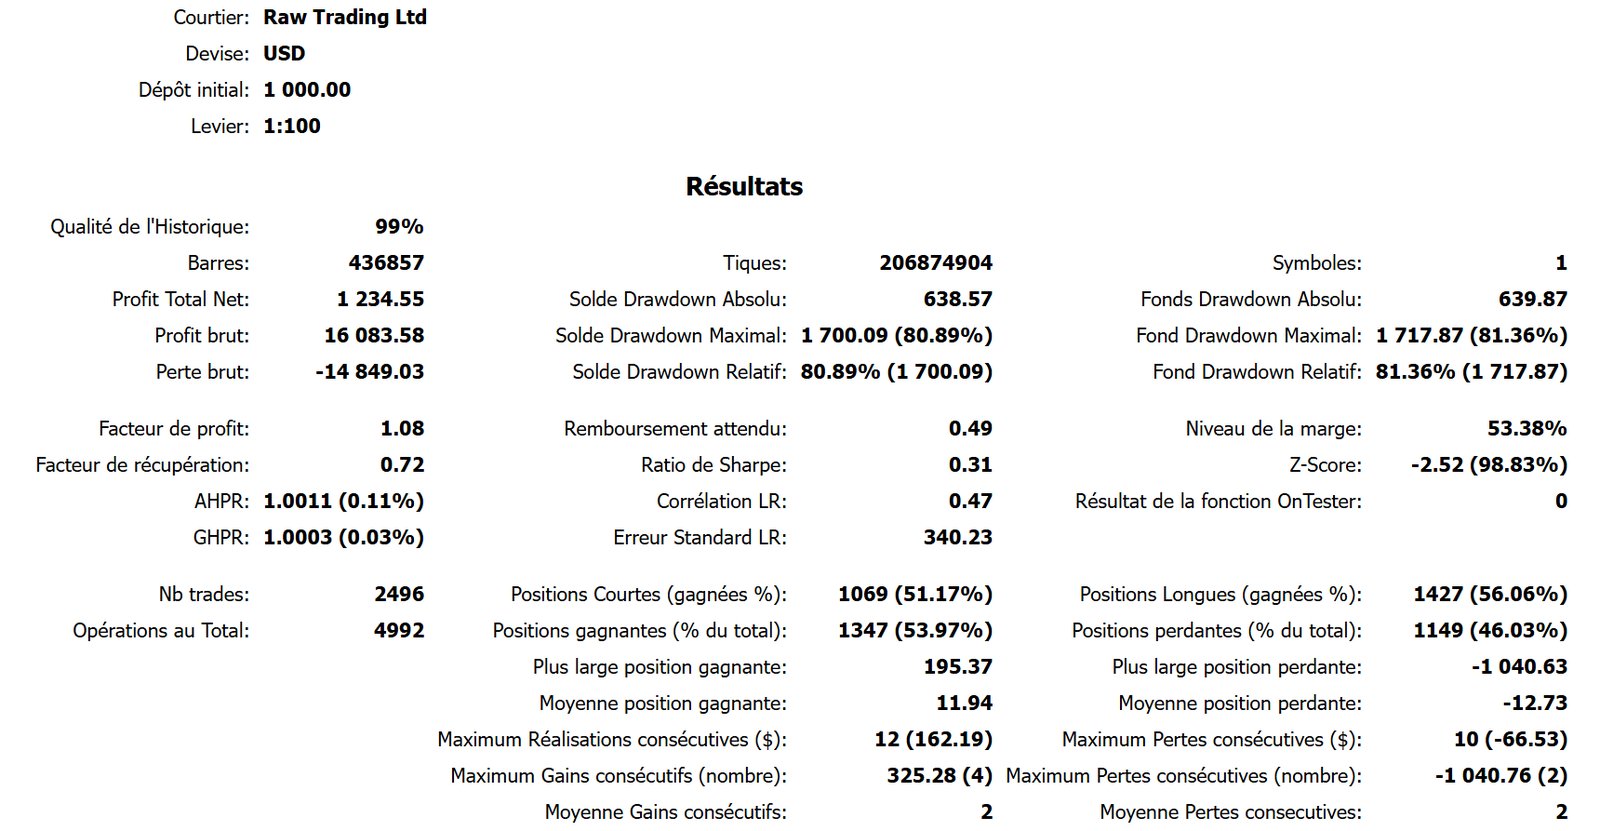
Pourquoi un tel écart ? Ce lot fixe ne sert qu'à une seule stratégie : la première, la grille de retour à la moyenne. À 0,50, elle ouvre un demi-lot sur un compte de 1 000 dollars, 25 fois la taille prévue. Sa pire position perd 1 040,63 dollars, plus que tout le dépôt de départ. En juillet 2021, le compte recule de 56,4 % sur le seul mois, et les années 2020, 2021, 2022 et 2024 finissent en perte.
La preuve que ce réglage ne touche que la grille : sans elle, j'ai lancé le même robot avec un lot fixe à 0,50 puis à 0,02. Résultat : 19 873,35 dollars contre 19 871,66, les mêmes 2 418 trades, le même drawdown relatif de 17,94 %. Les quatre autres stratégies n'en tiennent pas compte.
| Cinq stratégies, 1 000 $, 2020 à février 2026 | Lot fixe 0,50 | Lot fixe 0,02 (défaut de la 1.8) |
|---|---|---|
| Solde final | 2 234,55 $ | 27 332,05 $ |
| Multiple du dépôt | 2,23 | 27,33 |
| Rendement annuel composé | 13,95 % | 71,13 % |
| Facteur de profit | 1,08 | 1,56 |
| Drawdown maximal des fonds | 81,36 % | 12,30 % (3 644,02 $) |
| Drawdown relatif des fonds | 81,36 % | 25,14 % |
| Plus gros lot ouvert | 0,50 | 0,17 |
Avec la valeur par défaut, 0,02, prévue pour 1 000 dollars, tout change : 27 332,05 dollars en fin de période, un facteur de profit de 1,56 et 71,13 % par an, composés. Et là, on retrouve l'allure de la courbe publiée sur sa fiche.
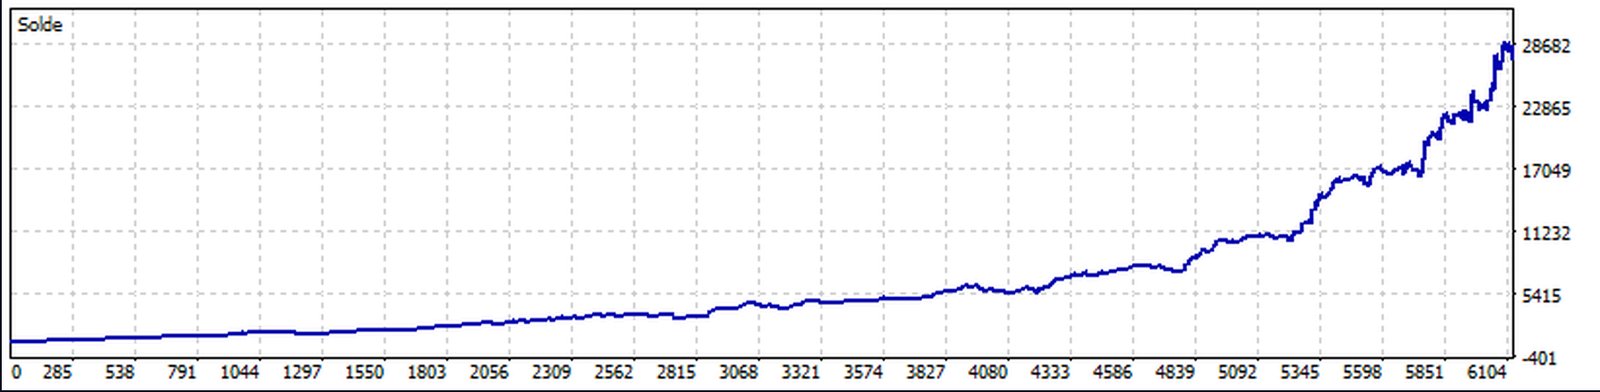
Le vendeur prévoit donc 0,02 pour 1 000 dollars, et la mesure montre pourquoi. Le principe dépasse ce robot : un même lot ne pèse pas le même risque selon la taille du compte, et le risque se mesure en pourcentage du capital, pas en taille de lot. C'est tout le sujet de notre guide sur le money management sur MT5.
Les trois niveaux de risque face à ses backtests publiés
Le robot propose trois niveaux de risque. Avec les cinq stratégies et le lot fixe par défaut, je les ai lancés tous les trois sur la même période, à 1 000 dollars.
| Niveau de risque | Ses backtests publiés | Mesuré (dépôt multiplié par) | Facteur de profit | Drawdown relatif |
|---|---|---|---|---|
| Faible (Low) | ×6 | ×7,38 | 1,61 | 23,27 % |
| Moyen (Medium) | ×40 | ×27,33 | 1,56 | 25,14 % |
| Élevé (High) | ×1 000 | ×654,49 | 1,54 | 34,75 % |
Les trois niveaux suivent l'ordre de ses backtests : environ sept fois le dépôt en risque faible, vingt-sept fois en moyen, six cent cinquante fois en élevé, là où sa fiche annonce six, quarante et mille. Le drawdown relatif, lui, bouge peu en bas de l'échelle : 23,27 % en risque faible contre 25,14 % en moyen. Son visuel High Risk annonce « Contained DD of Max 23% » ; le risque élevé mesuré atteint 34,75 % en relatif.
Son rapport publié, reproduit chez IC Markets
Sa fiche ne montre pas qu'une courbe : elle publie aussi le rapport MT5 complet de son backtest en risque moyen. Voici ce rapport, tel qu'il le publie.
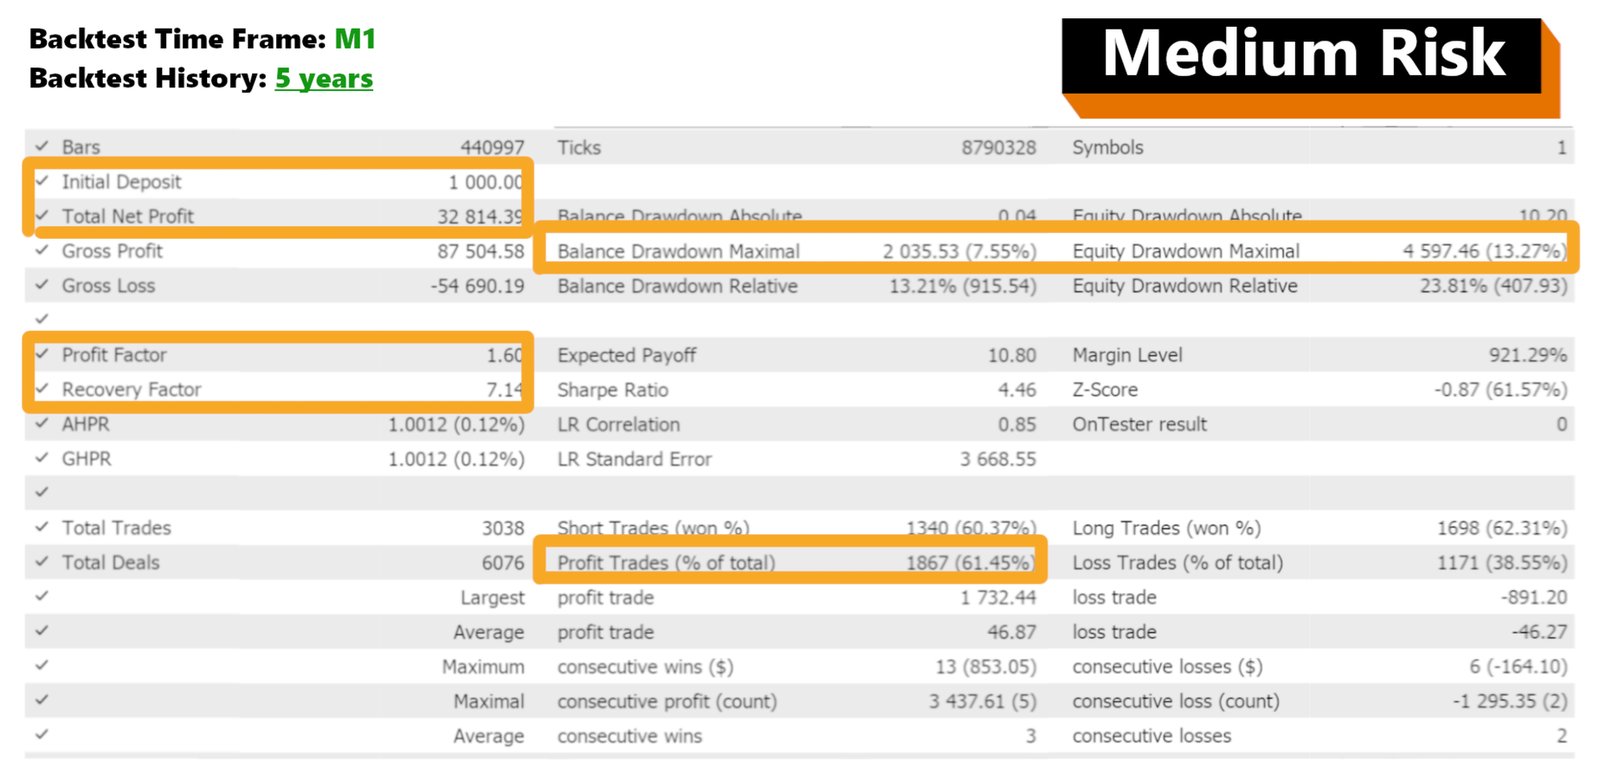
Et voici, ligne par ligne, mes deux rapports sur la même période, avec les mêmes réglages et le lot fixe par défaut : l'un en une minute OHLC, l'autre en Every tick.
| Risque moyen, cinq stratégies, 1 000 $ | Son rapport publié | Mon test, 1 minute OHLC | Mon test, Every tick |
|---|---|---|---|
| Barres M5 | 440 997 | 436 857 | 436 857 |
| Ticks | 8 790 328 | 8 707 624 | 206 874 904 |
| Profit net | 32 814,39 $ | 27 089,12 $ | 26 332,05 $ |
| Facteur de profit | 1,60 | 1,57 | 1,56 |
| Drawdown maximal de l'équité | 4 597,46 $ (13,27 %) | 3 767,68 $ (12,40 %) | 3 644,02 $ (12,30 %) |
| Drawdown relatif de l'équité | 23,81 % (407,93 $) | 24,83 % (410,00 $) | 25,14 % (411,45 $) |
| Trades | 3 038 | 3 048 | 3 048 |
| Trades gagnants | 61,45 % | 61,38 % | non relevé |
Dix trades d'écart sur six ans, un facteur de profit de 1,60 contre 1,57, 61,45 % contre 61,38 % de trades gagnants. Ses backtests se reproduisent. Une partie de l'écart de profit vient de la période : la sienne compte 4 140 barres de plus, puisqu'elle se prolonge jusqu'en mars 2026 d'après son tableau mensuel.
Deux lignes de drawdown, deux lectures. Le drawdown maximal est le plus gros creux en dollars : 4 597,46 dollars dans son rapport, soit 13,27 % du compte à ce moment-là. Le drawdown relatif est le pire creux en pourcentage, et il est atteint quand le compte est encore petit : 23,81 % pour seulement 407,93 dollars. Sur un compte qui capitalise, les deux chiffres sont vrais, et ils ne disent pas la même chose. Ce test cite les deux.
Autre détail qui ne trompe pas : son pire mois et le mien tombent exactement le même mois. Dans son tableau des drawdowns mensuels, septembre 2022 affiche -10,5 %, son pire mois. Dans mon test, septembre 2022 est aussi le pire mois : -8,57 % sur le solde, avec un creux de 12,54 %. Et la fin de 2025 se superpose presque mois pour mois.
| Rendement mensuel, fin 2025 | Mon test | Son tableau publié |
|---|---|---|
| Octobre 2025 | 15,68 % | 14,4 % |
| Novembre 2025 | 5,81 % | 6,0 % |
| Décembre 2025 | 14,03 % | 12,5 % |
Un backtest qui se reproduit chez le courtier qu'il recommande ne garantit rien pour l'avenir. Il montre en revanche que les chiffres de son rapport ne tiennent pas à un historique de prix particulier, ni à un réglage caché, au lot fixe près.
Le mode de son rapport : une minute OHLC
Regardez pourtant le compteur de ticks. Son rapport compte 8 790 328 ticks pour 440 997 barres M5, là où le vrai Every tick en compte 206 874 904 sur la même période chez IC Markets. 20 ticks par barre : c'est la signature du mode une minute OHLC, cinq bougies d'une minute par barre de cinq minutes, quatre prix par bougie. Mon run en une minute OHLC affiche 8 707 624 ticks pour 436 857 barres : la même signature.
Sa fiche annonce une période testée « 2017-2025, Every Tick », et sa slide de courbe précise « Backtest Time Frame M1 ». Le compteur de ticks du rapport publié sur sa fiche correspond au mode une minute OHLC, pas au Every tick.
Ici, ça ne change presque rien : sur la même période, le mode une minute OHLC donne 27 089,12 dollars de profit contre 26 332,05 en Every tick, soit +2,9 %. Le résultat tient dans les deux modes. Lire le nombre de ticks d'un rapport fait partie des réflexes décrits dans notre méthode pour analyser un rapport de backtest MT5.
50 % par an et 10 % de drawdown : ce qui tient, ce qui ne tient pas
Sa slide de risque moyen promet deux choses : « Average Annual Return of 50% » et « Contained DD of Max 10% ».
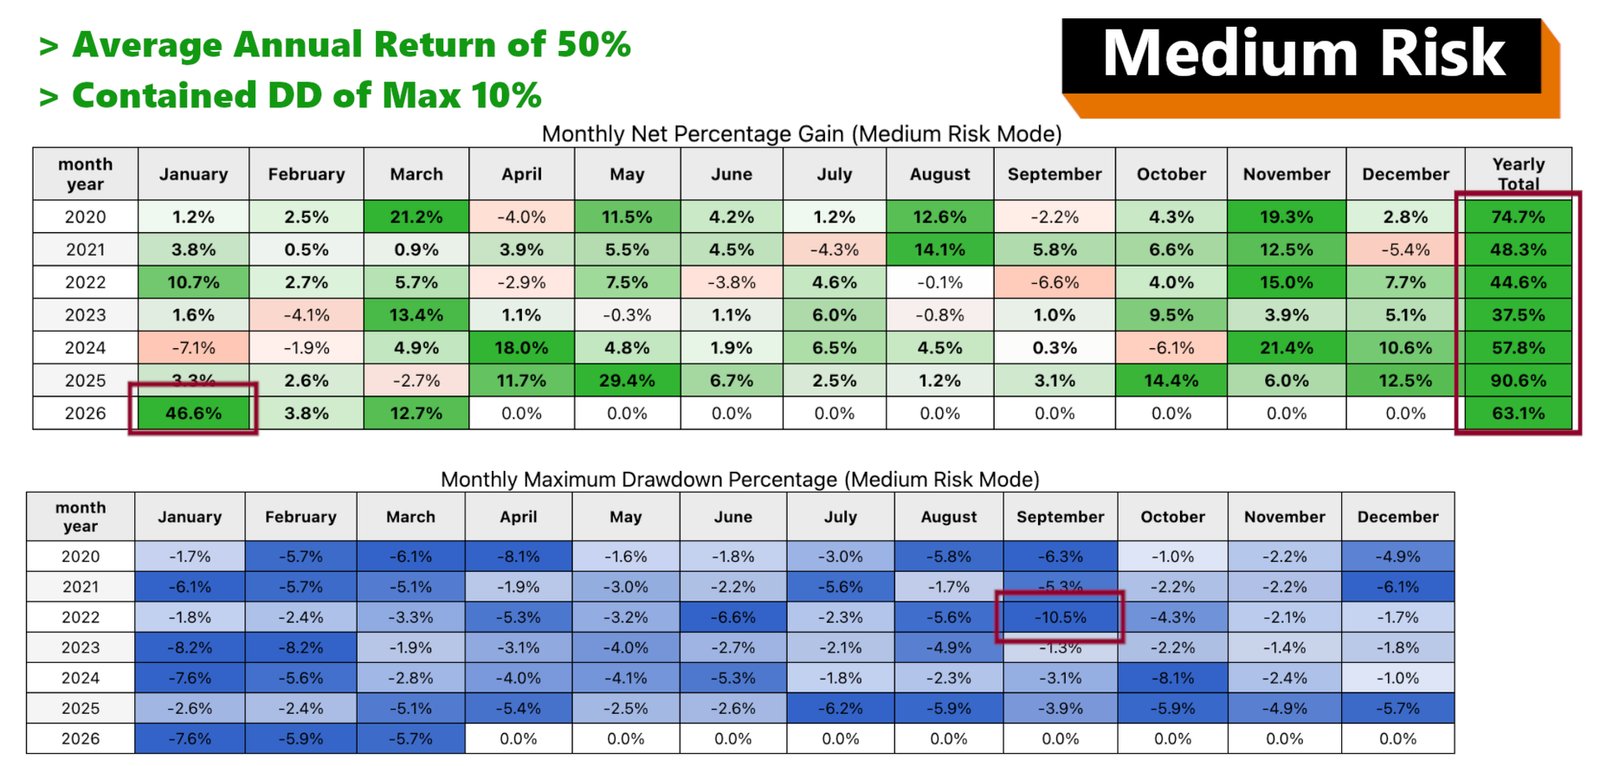
Le rendement, lui, tient largement. Mesuré : 71,13 % par an, composés, sur six ans. Année par année, mon test et ses backtests publiés restent du même ordre.
| Année | Mon test (Every tick, lot 0,02) | Ses backtests publiés (Medium) |
|---|---|---|
| 2020 | +79,27 % | +74,7 % |
| 2021 | +48,26 % | +48,3 % |
| 2022 | +60,47 % | +44,6 % |
| 2023 | +45,36 % | +37,5 % |
| 2024 | +68,08 % | +57,8 % |
| 2025 | +133,93 % | +90,6 % |
| 2026 | +12,13 % (janvier et février) | +63,1 % (janvier à mars) |
Sa fiche parle aussi d'un hors-échantillon depuis 2023. Sur ces années-là, le rendement mesuré tient : +45,36 % en 2023, +68,08 % en 2024, puis +133,93 % en 2025. Sur toute la période, seize mois négatifs sur soixante-quatorze.
Le drawdown, lui, dépasse les 10 %. Son propre rapport affiche 13,27 % de drawdown maximal de l'équité, et 23,81 % en relatif. Les 10 % de la slide, c'est le pire drawdown d'un mois pris isolément, lu dans son tableau mensuel, pas le pire creux du compte. Dans mon test : 12,30 % en maximal et 25,14 % en relatif. Et sur son compte réel, MQL5 relève un drawdown maximal de 21,8 %.
Même chose pour le « x 40 » de sa courbe : l'encadré de la slide annonce un solde de 40 000 dollars et +3 300 %. Son rapport s'arrête à 32 814,39 dollars de profit net, soit un solde de 33 814 dollars : 33,8 fois le dépôt. Le chiffre juste figure d'ailleurs sur la même slide, en haut de la courbe : « Final 3281 % ». Ses rapports disent la même chose que les miens. Ce sont les phrases ajoutées sur les slides qu'il faut relire.
Le test en vidéo : les rapports MT5 à l'écran, réglage par réglage, puis son compte réel face au backtest.
Sans la grille : ce que la stratégie 1 apporte, et ce qu'elle coûte
Sur son compte réel, depuis le 21 août 2026, plus aucun trade de la grille n'apparaît. J'ai donc aussi lancé le robot sans elle, stratégies 2 à 5, sur les six mêmes années.
| Risque moyen, 1 000 $, 2020 à février 2026 | Cinq stratégies | Sans la grille |
|---|---|---|
| Solde final | 27 332,05 $ | 19 871,66 $ |
| Rendement annuel composé | 71,13 % | 62,50 % |
| Facteur de profit | 1,56 | 1,55 |
| Drawdown maximal des fonds | 12,30 % (3 644,02 $) | 12,20 % (2 639,95 $) |
| Drawdown relatif des fonds | 25,14 % | 17,94 % |
Sans la grille, le robot fait 19 871,66 dollars, 62,50 % par an, avec un drawdown de 12,20 % en maximal et 17,94 % en relatif. La grille ajoute donc du rendement, et environ sept points de drawdown relatif ; en maximal, les deux restent autour de 12 %. C'est un choix de risque, pas un défaut caché. Le pire mois reste septembre 2022 : -9,21 % sur le solde, avec un creux de 12,62 %.
Toutes les années restent positives sans elle : +59,84 % en 2020, +46,00 % en 2021, +49,47 % en 2022, +38,74 % en 2023, +63,36 % en 2024, +127,79 % en 2025, et +10,36 % sur janvier et février 2026.
Sans capitalisation, en lot fixe, le robot sans grille fait encore 10 096,32 dollars, 45,57 % par an, avec un drawdown relatif de 25,36 %. La capitalisation fait le reste.
Pour les comptes de prop firm, il propose aussi des filtres. Nuit et week-end coupés, avec les cinq stratégies, le drawdown tombe à 11,52 % en maximal (2 171,19 dollars) et 16,22 % en relatif, au prix d'un rendement annuel plus faible.
Chaque stratégie seule, puis les cinq ensemble
J'ai aussi fait tourner chaque stratégie seule, avec les mêmes réglages. Aucune ne fait plus que tripler le dépôt en six ans.
| 1 000 $, 2020 à février 2026 | Solde final | Par an (composé) | Facteur de profit | Drawdown relatif |
|---|---|---|---|---|
| 1. Grille de retour à la moyenne | 2 368,26 $ | 15,05 % | 3,54 | 24,86 % |
| 2. Suivi de tendance intraday | 2 053,61 $ | 12,40 % | 1,49 | 9,37 % |
| 3. Cassure du range d'ouverture | 2 107,92 $ | 12,92 % | 1,50 | 15,39 % |
| 4. Scalping intraday | 2 112,72 $ | 12,92 % | 1,59 | 7,83 % |
| 5. Scalpout intraday | 2 679,27 $ | 17,37 % | 1,53 | 10,60 % |
| Les cinq ensemble, capitalisées | 27 332,05 $ | 71,13 % | 1,56 | 25,14 % |
Chaque stratégie seule multiplie le dépôt entre 2,05 et 2,68 fois. C'est l'empilement des cinq, capitalisé, qui fait 27,33 fois. Et la stratégie en tête change d'une année sur l'autre, ou presque : sur les années complètes, aucune des cinq n'a fini dans le rouge.
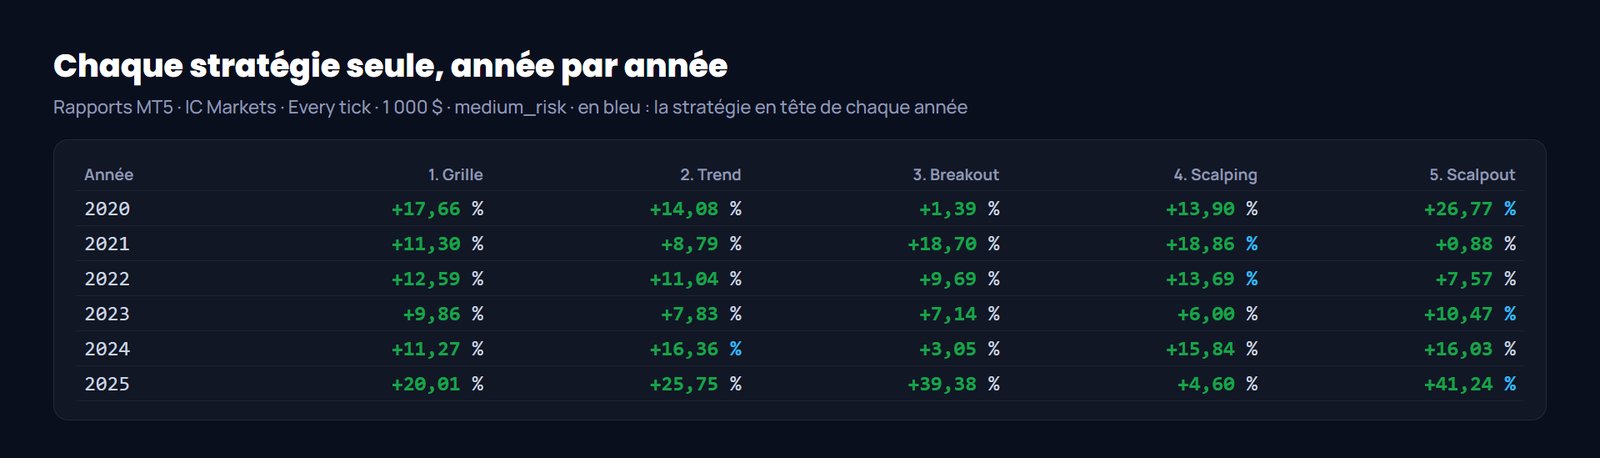
La grille seule a le meilleur facteur de profit, 3,54, et le pire drawdown relatif, 24,86 %. Elle gagne souvent un peu, et perd rarement beaucoup : c'est le profil d'une grille, et c'est pour cela que la taille de son lot compte autant.
Ticks réels contre Every tick, d'avril à septembre 2026
D'avril à septembre 2026, les ticks réels de l'or existent chez IC Markets. J'ai lancé deux configurations deux fois, en Every tick puis en ticks réels, du 1er avril au 27 septembre 2026, sur 1 000 dollars.
| Avril à septembre 2026, 1 000 $ | Every tick : solde / facteur de profit / drawdown relatif | Ticks réels : solde / facteur de profit / drawdown relatif | Écart de profit |
|---|---|---|---|
| Cinq stratégies | 2 089,84 $ / 1,50 / 20,54 % | 2 006,97 $ / 1,46 / 20,10 % | -7,6 % |
| Sans la grille | 1 762,35 $ / 1,36 / 19,56 % | 1 681,26 $ / 1,31 / 19,65 % | -10,6 % |
Exactement les mêmes trades dans les deux modes, 273 avec la grille et 225 sans elle, et 7,6 à 10,6 % de profit en moins en ticks réels. L'écart habituel, rien d'anormal : le Every tick du testeur reconstruit les prix à l'intérieur des barres, les ticks réels rejouent ceux qui ont été cotés.
Formation gratuite : votre stratégie vaut-elle quelque chose ?
Trois modules vidéo pour juger un robot ou une stratégie avant d'y mettre de l'argent : lire un rapport, repérer les résultats trop beaux pour être vrais, valider sur plusieurs périodes.
Son compte réel face au backtest, mois par mois
Sa fiche superpose d'ailleurs son compte réel et son backtest, de janvier à mars 2026, sous le titre « Ethical backtesting » : les deux courbes se suivent. J'ai refait l'exercice sur toute l'année, avec un backtest parti comme lui de 1 000 dollars le 1er janvier 2026 (son dépôt de départ : 987,48 dollars), chez le même courtier, en Every tick.
| 2026 | Son compte réel (relevé MQL5) | Backtest, cinq stratégies | Backtest, sans la grille |
|---|---|---|---|
| Janvier | +47,48 % | +38,18 % | +25,44 % |
| Février | +3,81 % | +8,12 % | +2,10 % |
| Mars | +37,37 % | +56,91 % | +61,72 % |
| Avril | +8,16 % | +11,64 % | +9,74 % |
| Mai | +3,16 % | +2,12 % | +0,52 % |
| Juin | +14,15 % | +11,56 % | +12,57 % |
| Juillet | -3,83 % | +0,05 % | +1,43 % |
| Août | -5,79 % | +9,53 % | +9,03 % |
| Septembre | +2,27 % | +1,43 % | -2,01 % |
| Total | ×2,48 (+148,19 %) | ×3,31 (3 313,69 $) | ×2,79 (2 787,12 $) |
Janvier : +47,48 % en réel, +38,18 % en backtest. Juin : +14,15 % contre +11,56 %. Les deux suivent la même route, et sur janvier à mars mon backtest finit même plus haut que son compte. Un seul mois décroche : août, -5,79 % en réel contre +9,53 % en backtest.
Ce compte réel est cité comme illustration, pas comme résultat du test. Au relevé du 29 septembre 2026 : +148,19 % depuis un dépôt de 987,48 dollars, un solde de 2 450,79 dollars, un drawdown maximal de 21,8 %, un facteur de profit de 1,37, 55,6 % de trades gagnants et un pire trade à -350,18 dollars.
Trade par trade : 44 jumeaux sur 48
Alors j'ai comparé trade par trade. Sur ses 48 derniers trades visibles, du 19 août au 28 septembre 2026, 44 ont leur jumeau dans le backtest en ticks réels, dans le même sens, et 43 à la même minute exacte.
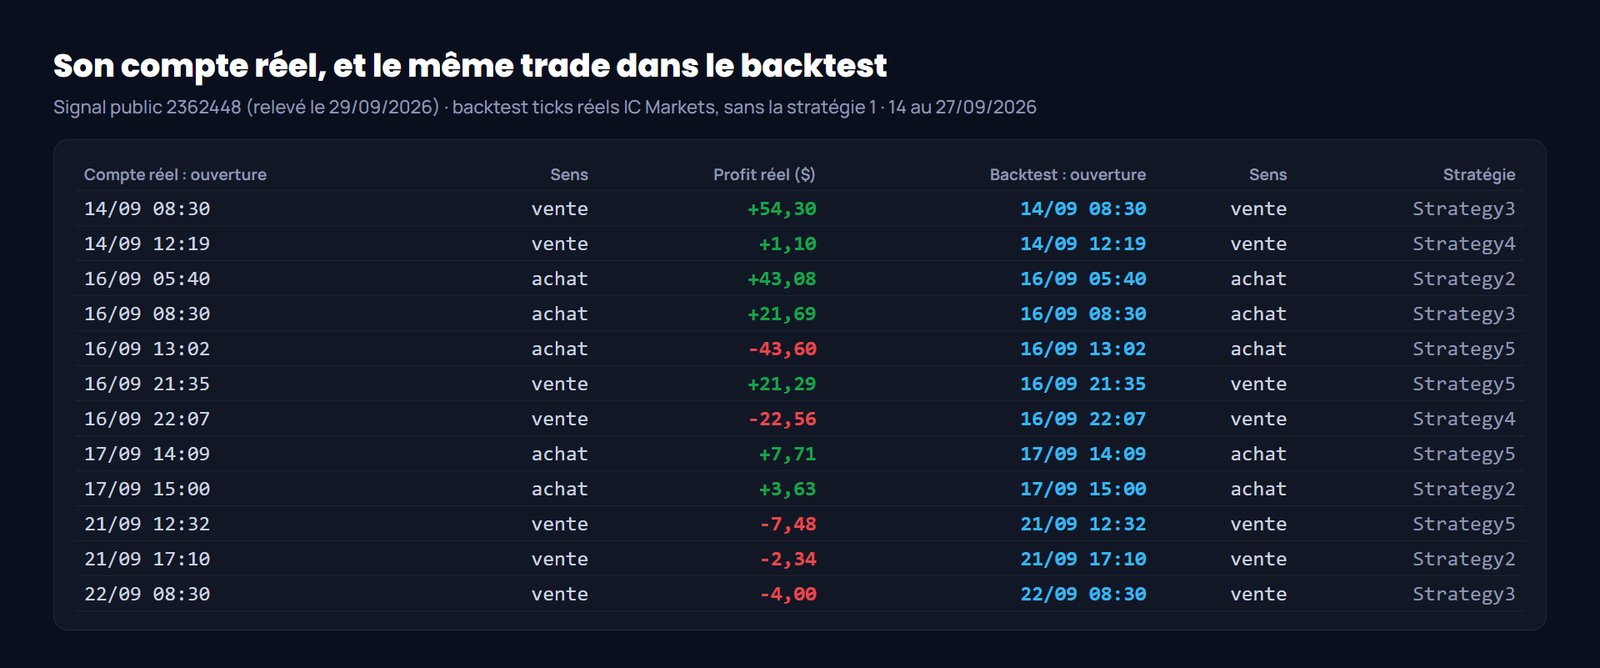
Sur ces 44 trades, son compte a fait -218,26 dollars, le backtest -137,66 : environ 1,80 dollar d'écart par trade. C'est l'ordre de grandeur de ce que coûte l'exécution réelle face au testeur.
À part les deux trades du 28 septembre, que le backtest ne couvre pas, les exceptions tombent toutes entre le 19 et le 21 août. Son compte réel vend avec la grille, 0,02 lot le 19 août à 15 h 35, et perd 353,30 dollars à la clôture du 21 août. Le backtest, lui, achète au même moment, et termine gagnant.
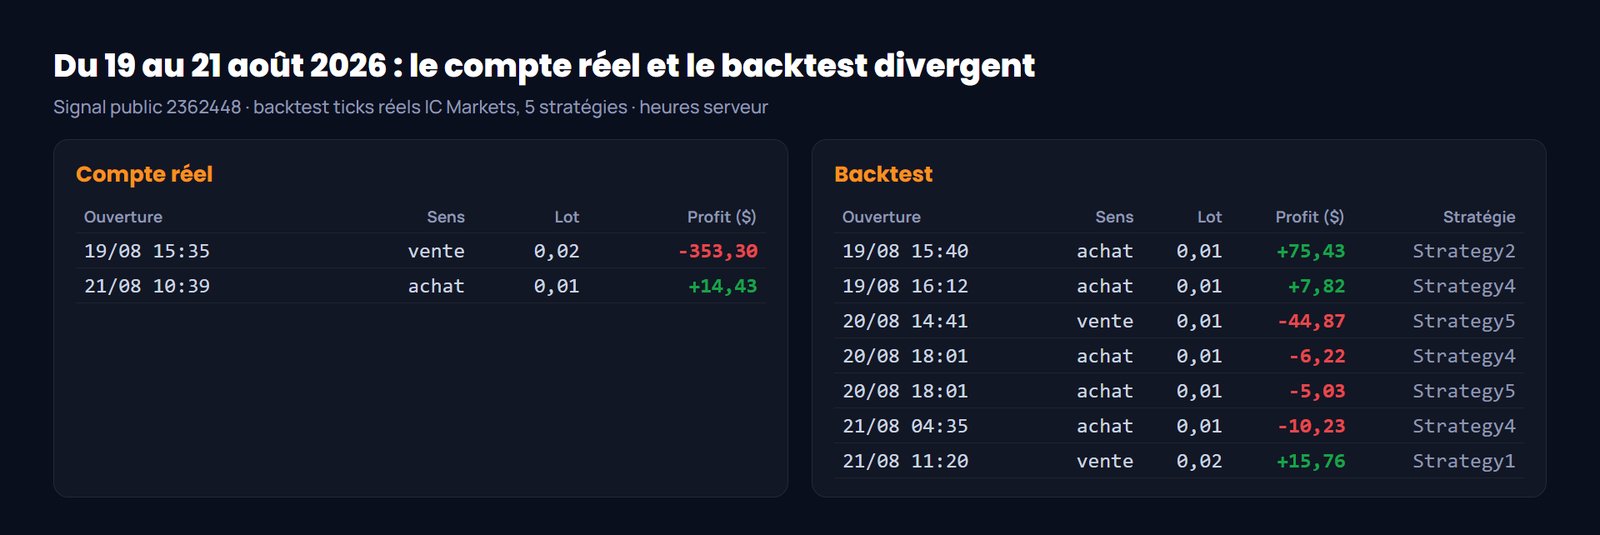
Dans l'autre sens, en dehors de la grille, six trades du backtest n'apparaissent pas sur son compte réel, dont cet achat de la stratégie 2 à +75,43 dollars. Eux aussi tombent tous entre le 19 et le 21 août. Côté compte réel, un achat du 21 août (+14,43 dollars) n'a pas de jumeau. Depuis le 21 août, son compte ne prend plus aucun trade de la grille. Le compte réel suit le backtest, sauf pendant cet épisode de la grille.
MQL5 le signale d'ailleurs sur la page de son compte : « 80% of growth achieved within 7 days ». Sur 264 jours, 2,65 % du temps ont produit 80 % de la croissance : le rendement de ce compte s'est concentré sur quelques journées.
Démarrer en janvier : le creux du premier mois
Un chiffre à connaître avant de démarrer. Le backtest parti de 1 000 dollars le 1er janvier 2026, celui qui suit si bien son compte réel, finit à 3 313,69 dollars au 27 septembre, avec un facteur de profit de 1,61. Mais son équité recule de 39,92 % en relatif (400,02 dollars) dès le premier mois : le creux survient alors que l'équité n'a jamais dépassé 1 002 dollars, avant que le solde ne passe 1 107,30 dollars le 28 janvier. En maximal, le plus gros creux en dollars de la période, 472,82 dollars, ne pèse que 20,05 % : il arrive plus tard, sur un compte plus gros. C'est exactement l'écart entre les deux lectures du drawdown.
| Départ à 1 000 $ le 1er janvier 2026, Every tick | Cinq stratégies | Sans la grille |
|---|---|---|
| Solde au 27 septembre 2026 | 3 313,69 $ | 2 787,12 $ |
| Drawdown relatif de l'équité | 39,92 % | 24,66 % |
Sur le run de six ans, ce même épisode passe inaperçu : au 1er janvier 2026, le compte pesait déjà 24 376 dollars. C'est toute la différence entre un backtest qui démarre avec le compte et un backtest qui le trouve déjà multiplié. Pour un compte qui démarre, le creux du début pèse de tout son poids ; sur un compte déjà gros, il disparaît dans la courbe.
Les quatre contrôles de ce test, à refaire sur n'importe quel robot
Avant le verdict, voici les quatre contrôles derrière ce test. Vous pouvez les refaire sur n'importe quel robot du Market, avec sa démo gratuite et votre propre MetaTrader.
| Contrôle | Comment le faire | Ce qu'il a montré ici |
|---|---|---|
| 1. Le mode du rapport | Divisez les ticks par les barres. En M5, autour de 20, c'est le mode une minute OHLC : quatre prix par minute | Son rapport publié : 8 790 328 ticks pour 440 997 barres, 20 par barre. En vrai Every tick, ce test en compte plus de quatre cent soixante-dix (206 874 904 ticks pour 436 857 barres) |
| 2. Le bon drawdown | Dans le rapport lui-même, lisez le drawdown relatif de l'équité, et le maximal à côté. Pas un tableau de pertes mensuelles | Son rapport : 13,27 % en maximal, 23,81 % en relatif, contre « Max 10% » sur sa fiche |
| 3. Les réglages | Chargez les réglages affichés sur sa fiche dans la version en vente, lancez-les tels quels, puis relisez chaque case | Ici, le lot fixe de la grille, prévu à 0,02 pour 1 000 dollars (sa valeur par défaut) : le chapitre 3 montre ce que change ce réglage |
| 4. Le compte réel | Comparez-le à un backtest parti du même dépôt, à la même date | Janvier 2026 : +38,18 % pour le backtest parti de 1 000 dollars, +13,2 % pour le run de six ans, qui pesait déjà 24 376 dollars. Son compte réel : +47,48 % |
Le quatrième contrôle évite une erreur de lecture : un backtest de plusieurs années, comparé mois par mois à un compte qui démarre, donne des pourcentages qui ne se comparent pas, parce que le solde de départ change tout.
Un dernier point pratique : sa fiche recommande un dépôt de 2 000 dollars, et en accepte 500. Ce test part de 1 000 dollars, comme ses backtests publiés.
Verdict : ce qui tient, ce qu'il faut savoir
Mon verdict. Ses backtests se reproduisent, à dix trades près, chez le courtier qu'il recommande. Son compte réel suit le backtest, trade par trade, à un épisode de grille près. Sans la grille, le robot reste gagnant sur les six ans de backtest. Et le rendement annoncé sur sa fiche tient largement.
Ce test décrit le passé : six ans de backtest, neuf mois de compte réel, chez un seul courtier. Il ne dit pas ce que le robot fera ensuite. Ce qu'il dit en revanche avec précision, c'est ce qu'il faut vérifier avant de lancer ce robot :
| Point à vérifier | Pourquoi |
|---|---|
| Le lot fixe de la grille | Prévu à 0,02 pour 1 000 dollars, sa valeur par défaut : avec elle, 12,30 % de drawdown maximal et 25,14 % en relatif sur six ans |
| Les stratégies actives | Par défaut, la version 1.8 n'active que la stratégie 2 ; ses backtests publiés tournent avec les cinq |
| Le drawdown à attendre | Sur six ans, autour de 12 % en maximal (11,52 % avec les filtres nuit et week-end, 12,20 % sans la grille, 12,30 % avec les cinq stratégies) et de 16 à 25 % en relatif (16,22 %, 17,94 %, 25,14 %), et jusqu'à 40 % en relatif sur un départ en janvier (39,92 % mesuré). Son propre rapport : 13,27 % en maximal, 23,81 % en relatif. Son compte réel : 21,8 % au relevé MQL5 |
| Le mode de vos propres backtests | Son rapport tourne en une minute OHLC ; d'avril à septembre 2026, les ticks réels donnent 7,6 à 10,6 % de profit en moins que le Every tick |
| La couche d'intelligence artificielle | Non testable dans le testeur de stratégie : ni validée, ni invalidée par ce test |
Pour situer ce robot parmi les autres approches de l'or sur MT5, notre dossier sur les EA XAUUSD sur MT5 détaille les critères qui comptent sur ce marché. Et comme toujours ici : aucune recommandation d'achat ou d'utilisation de ce robot n'est faite. Cette page rapporte ce que des mesures ont donné sur des périodes passées.
Questions fréquentes
Gold Zilla AI tient-il les chiffres de ses backtests publiés ?
Quel lot fixe pour la grille de Gold Zilla AI ?
Le drawdown de Gold Zilla AI est-il de 10 % ?
Ses backtests publiés sont-ils en Every tick ?
Gold Zilla AI utilise-t-il une grille ?
Son compte réel suit-il le backtest ?
L'intelligence artificielle de Gold Zilla AI a-t-elle été testée ?
Comment reproduire ce type de test sur un autre robot ?
Le protocole de backtest complet
La méthode appliquée sur chaque robot testé ici : préparation des données, choix du modèle, lecture du rapport, contrôles anti-illusion et validation sur plusieurs périodes. De quoi juger n'importe quel expert advisor avant de risquer un euro.
Ce contenu est éducatif et ne constitue en aucun cas un conseil en investissement ni une recommandation d'achat. Les performances passées, mesurées en backtest ou sur un compte réel cité en illustration, ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque élevé de perte rapide en capital, pouvant aller jusqu'à la totalité de la mise.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →