Rixa EA Avis : Test Backtest 5 Ans + Analyse Signaux Live
Rixa EA Avis : Test Backtest 5 Ans + Analyse Signaux Live
Anton Kondratev a publié son nouvel Expert Advisor Rixa sur le Market MQL5 le 20 avril 2026. Vendu 245$, il affiche +58% de croissance en 2 semaines sur son signal Tickmill. Test complet : 5 ans de backtest XAUUSD H4 + analyse des 2 signaux live publics.
Voir la vidéo complète →Un nouvel EA gold sort sur le Market MQL5. Le développeur affiche +11 millions de dollars de gain en backtest sur 5 ans, et 58% de croissance en 2 semaines en live. Réaction normale : c'est trop beau, il y a forcément un piège. Réaction inverse : si même le développeur le montre publiquement avec des signaux officiels, peut-être que c'est solide.
La vérité, comme souvent, se trouve dans le détail. Voici le test complet de Rixa EA, sur 5 ans de données réelles Tickmill, avec 3 niveaux de risque comparés, plus l'analyse des 2 signaux live publics du développeur. Sans casser, sans enjoliver. Mon objectif : te donner les outils pour décider toi-même.
📋 Sommaire
- Qui est Anton Kondratev ?
- Présentation de Rixa EA
- Méthodologie du test
- Backtest #1 · Risque 5% (réglages par défaut)
- Backtest #2 · Risque 1% (réaliste)
- Backtest #3 : Lot fixe 0.01 (performance brute)
- Récapitulatif des 3 backtests
- Signal live Tickmill
- Signal live Vantage
- Les 3 warnings MQL5 expliqués
- Avis honnête : pour qui c'est adapté
- FAQ
Qui est Anton Kondratev ?
Anton Kondratev est un développeur d'Expert Advisors bien connu sur la plateforme MQL5. Il a publié plusieurs robots auparavant, notamment Razor, Aurum et Enza. Son positionnement éditorial est constant depuis plusieurs années : il refuse l'utilisation de grilles, de martingales, d'intelligence artificielle ou de réseaux de neurones dans ses systèmes.
Cette posture le distingue clairement du reste du Market MQL5, où les EA basés sur du grid et du martingale dominent toujours largement les classements de ventes. C'est un argument commercial mais aussi un positionnement technique cohérent : les systèmes "no grid no martingale" ont en général un comportement de drawdown plus prévisible, même s'ils peuvent paraître moins spectaculaires en backtest brut.
Rixa est sa nouvelle sortie, publiée le 20 avril 2026. Il propose 7 activations à 245$, avec un prix annoncé à 445$ pour la suite, pratique commerciale standard sur MQL5 pour récompenser les premiers acheteurs.
Présentation de Rixa EA
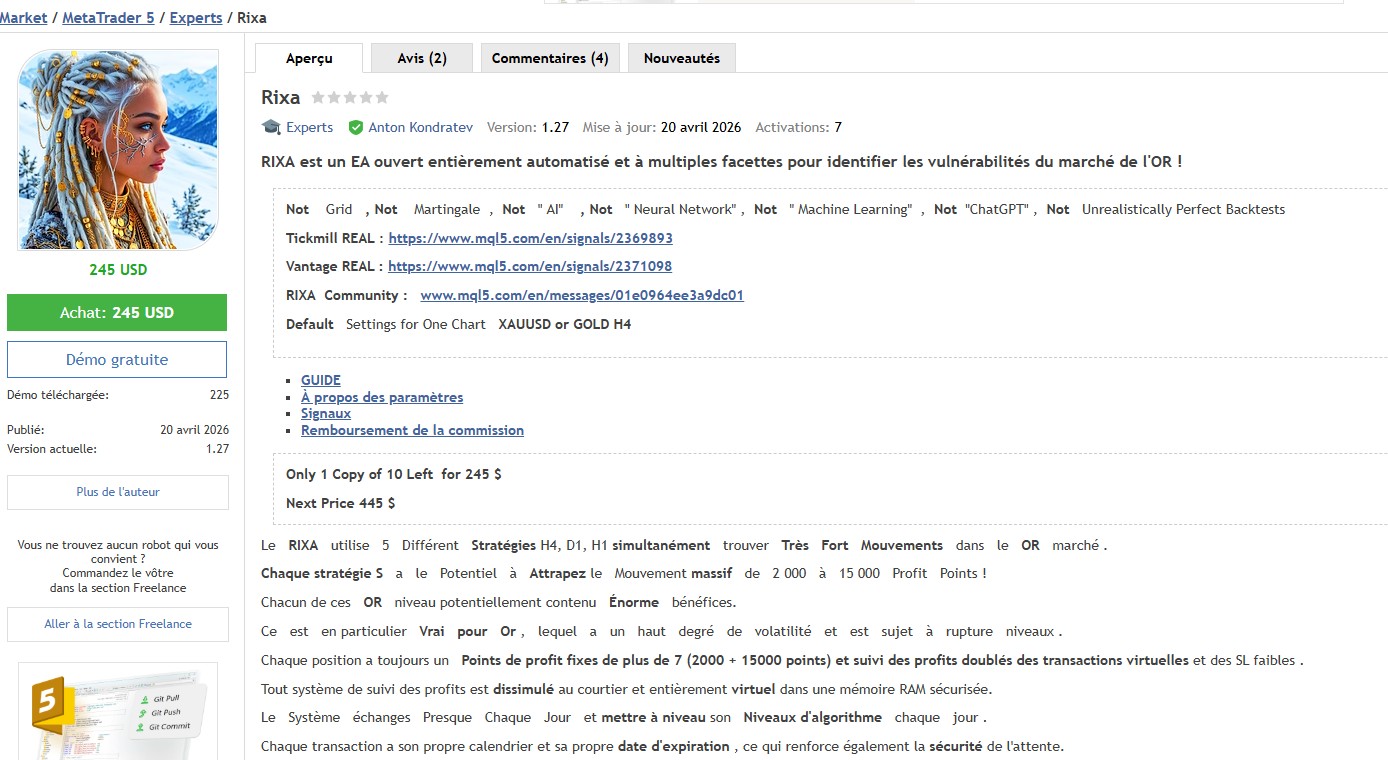
Sur la page produit MQL5, Anton est très explicite sur ce que Rixa n'est pas :
- Pas de grille (no grid)
- Pas de martingale
- Pas d'intelligence artificielle ni de réseau de neurones
- Pas de machine learning ni de ChatGPT
- Pas de backtests parfaits irréalistes
Le système utilise 5 stratégies différentes qui tournent en parallèle, sur les unités de temps H4, H1 et journalier. Chaque position se ferme avec un take profit fixe (7 000 points), accompagné d'un stop loss bas. Aucun doublement de lot, aucune logique de récupération de pertes.
L'algorithme combine plusieurs indicateurs classiques : un canal virtuel, l'ATR (Average True Range) et le RSI (Relative Strength Index), enrichis d'un filtre de volatilité et d'un filtre actualités fortes. Anton recommande une utilisation sur XAUUSD en H4, avec un broker à spread serré (type ICM, RAW, Pro, ECN), idéalement sur un VPS pour assurer la stabilité 24h/24.
Le dépôt minimum recommandé est de 700$. Le système est ouvert : tous les paramètres sont accessibles, pas de boîte noire. Pour comprendre comment fonctionne ce type d'EA et comment le tester, tu peux consulter mon guide complet sur comment backtester un EA sur MT5.
Méthodologie du test
Pour produire un test crédible, j'ai suivi à la lettre les recommandations du développeur, après échange direct avec lui. Trois éléments structurent la méthode.
Choix du broker : Tickmill. Anton publie son signal en direct sur Tickmill. Tester sur le même broker permet une cohérence totale entre backtest et live. Les écarts entre brokers sont énormes sur XAUUSD (spread, slippage, qualité d'exécution) : utiliser des données génériques type Dukascopy aurait introduit un biais structurel.
Modélisation 1OHLC. Le développeur précise que Rixa est conçu pour fonctionner en mode "1 minute OHLC". L'EA prend ses décisions à la clôture des bougies M1, pas en temps réel sur chaque tick. Tester en "every tick" aurait gonflé artificiellement le nombre d'entrées et faussé les résultats. Si tu veux comprendre cette distinction, mon article sur comment analyser un rapport de backtest MT5 détaille les modes de modélisation.
Période et capital. Test sur 5 ans complets, du 1er janvier 2021 au 31 décembre 2025. Dépôt initial 10 000$, levier 1:100, qualité historique 99% après téléchargement complet des ticks Tickmill XAUUSD.
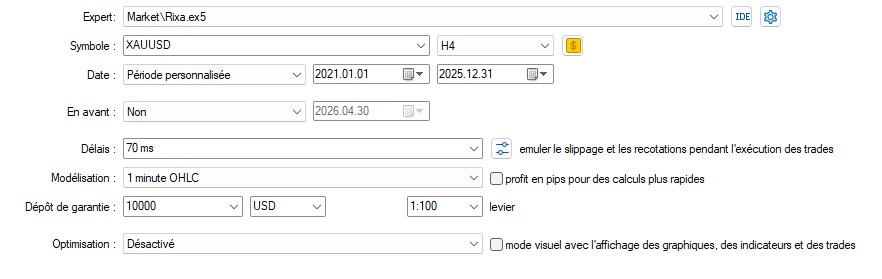
Pour isoler la qualité réelle du système, j'ai lancé 3 tests successifs avec uniquement le paramètre de risque qui change. C'est ce qui révèle le mieux ce qu'un EA fait vraiment quand on retire les effets cosmétiques du compounding.
Backtest #1 · Risque 5% (réglages par défaut)
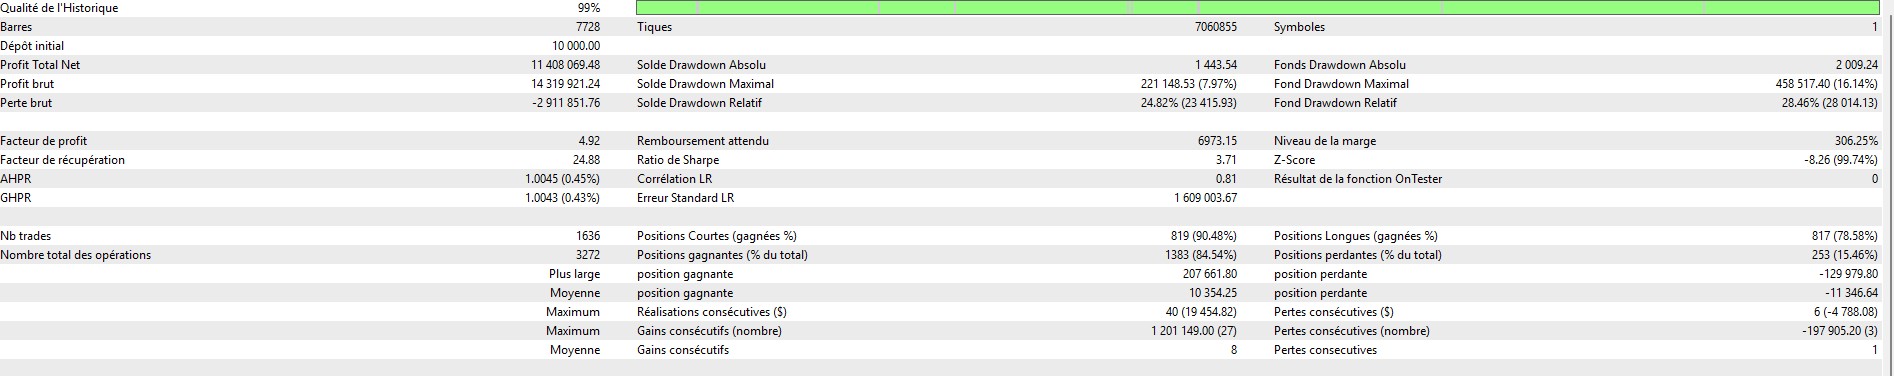
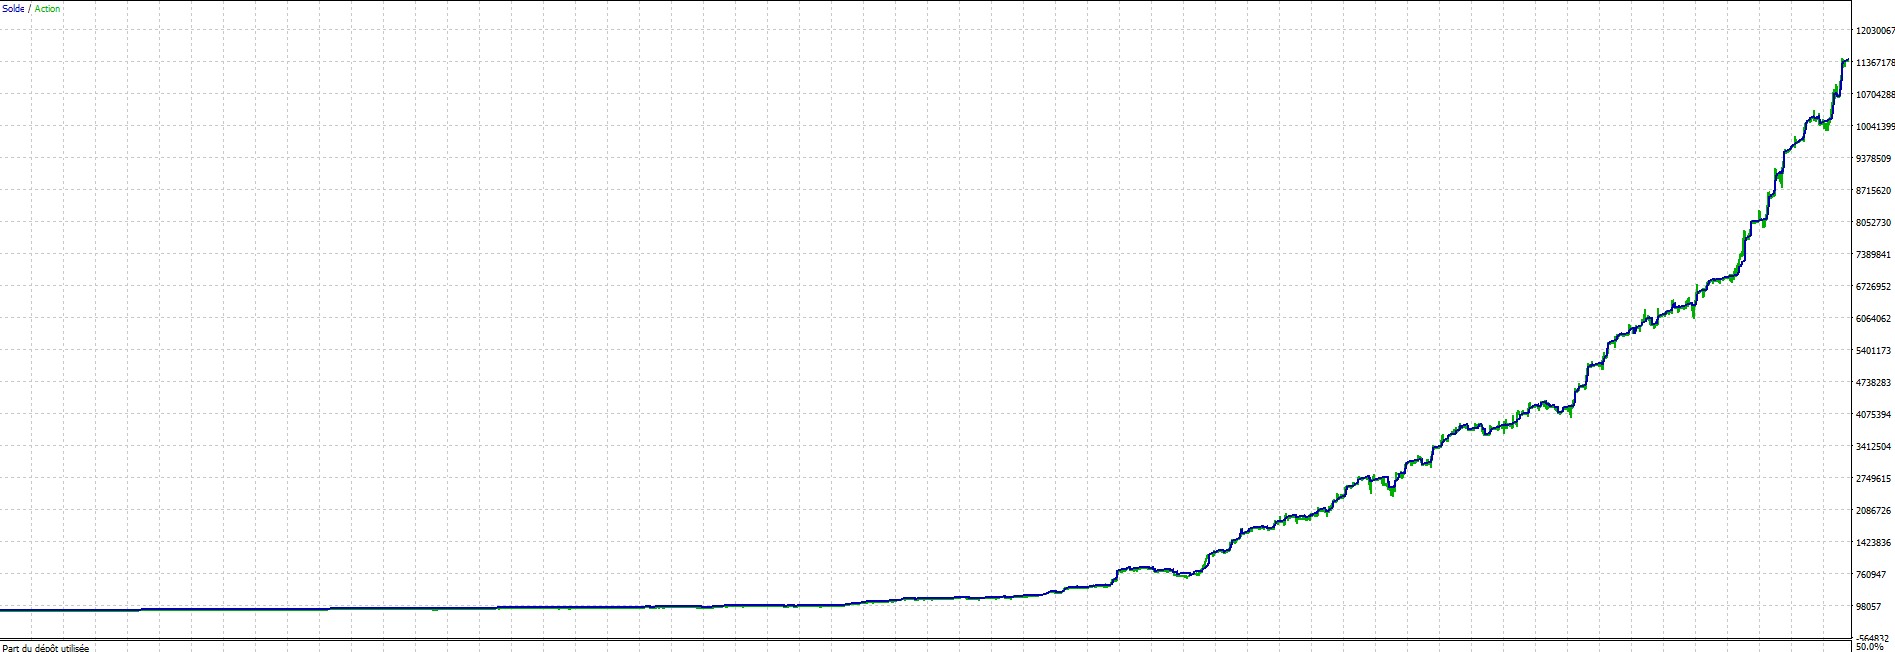
Premier test, réglages par défaut. Le paramètre RISK % est fixé à 5 dans les inputs de l'EA : à chaque trade, l'algorithme risque 5% du capital actuel.
Résultat brut : +11 408 069$ de profit net sur 10 000$ de départ. Soit +114 081% en 5 ans. La courbe d'equity monte en exponentielle. C'est mathématiquement cohérent : avec un win rate de 84%, un risque de 5% par trade et 1 600+ trades sur 5 ans, le compounding produit mécaniquement ce type de courbe.
Ce chiffre n'a aucune valeur prédictive. Il mesure le compounding, pas la qualité du système. Présenté seul, il induit en erreur. C'est exactement le type de résultat qu'on voit dans les promotions agressives sur internet, et qui ne se reproduit jamais en réel : aucun broker ne te laissera trader des lots équivalents à 5% d'un capital de plusieurs millions.
Première leçon utile : quand tu vois un backtest qui affiche un gain énorme en pourcentage, vérifie toujours quel est le risque par trade configuré. Si c'est 5% ou plus, le chiffre est dopé. Pour une explication détaillée du sujet, lis mon guide sur le money management en trading MT5.
Backtest #2 · Risque 1% (configuration réaliste)
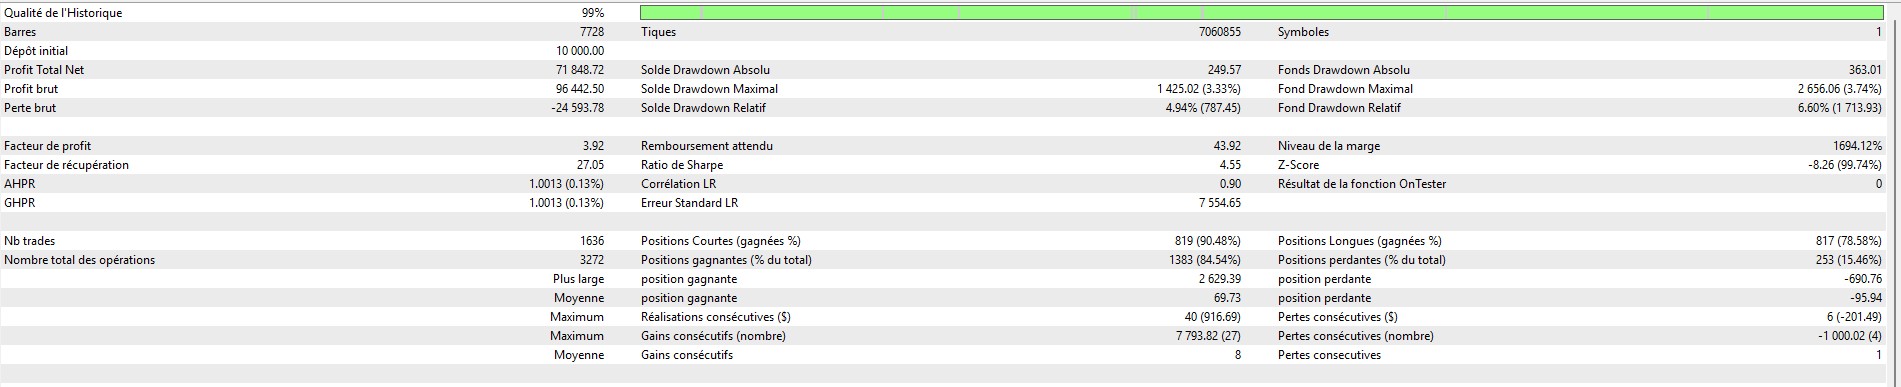
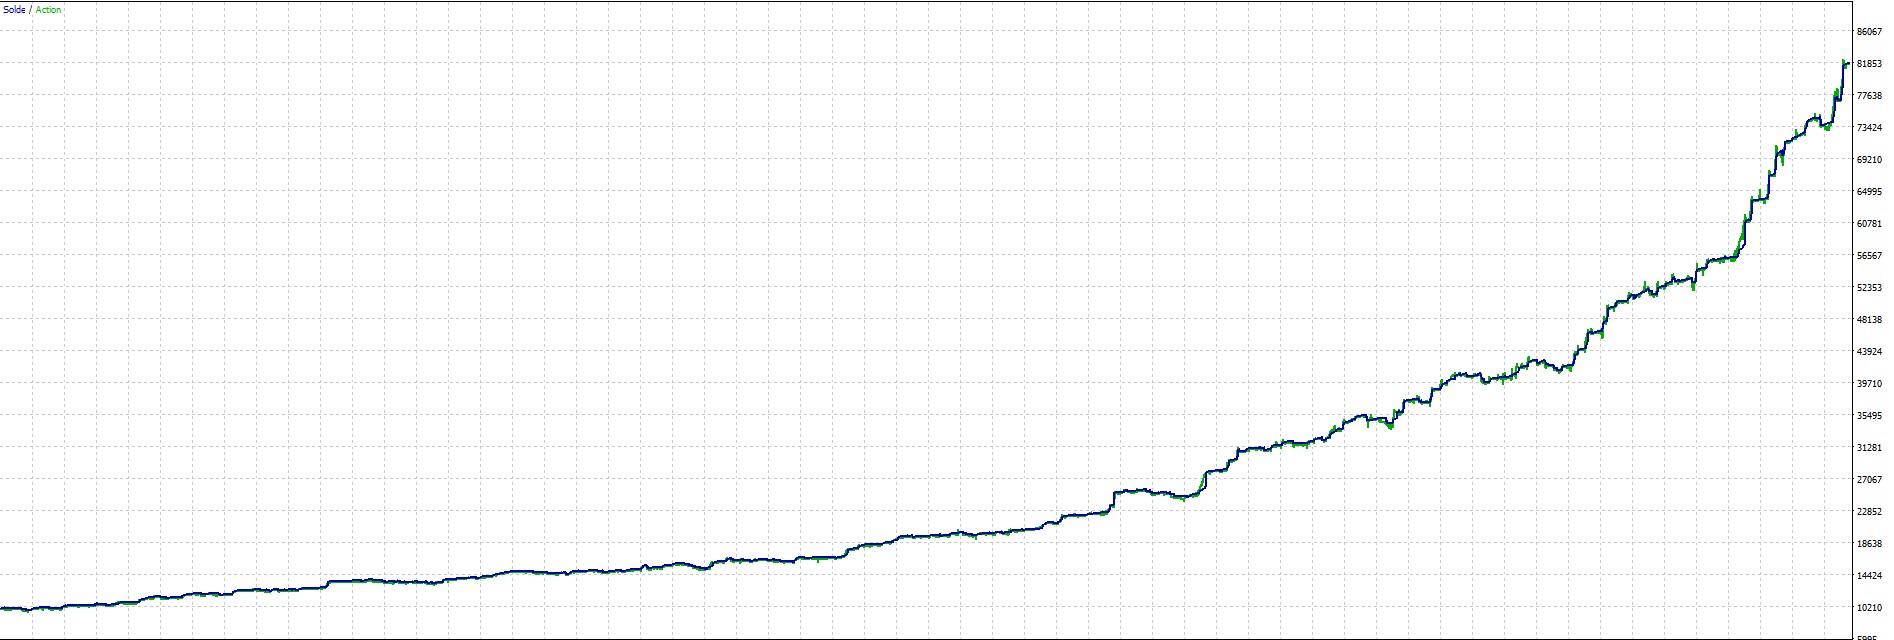
Deuxième test, je passe le paramètre RISK % de 5 à 1. Un pourcent par trade, c'est ce qu'utilise un trader prudent en réel.
Les chiffres deviennent immédiatement plus cohérents :
- Profit net : +71 848$ sur 5 ans
- Croissance : +718% (7 fois le capital initial)
- Drawdown maximum : 3,74%
- Profit factor : 3,92
- Recovery factor : 27
- Sharpe ratio : 4,55
- 1 636 trades, 84,5% de win rate
La courbe d'equity devient lisse. Elle monte régulièrement, avec une accélération en 2024 qui correspond à la hausse historique du gold (XAUUSD est passé de ~2 000$ à ~2 800$ sur la période). Le système profite de cette tendance, ce qui est cohérent.
C'est ce que je considère comme un test représentatif. Sur ces 5 années spécifiques, sur Tickmill, en money management raisonnable, voilà ce que produit Rixa. Mais attention : ce n'est pas une garantie. Un backtest reste du passé. Le futur, personne ne le connaît.
Backtest #3 : Lot fixe 0.01 (performance brute)
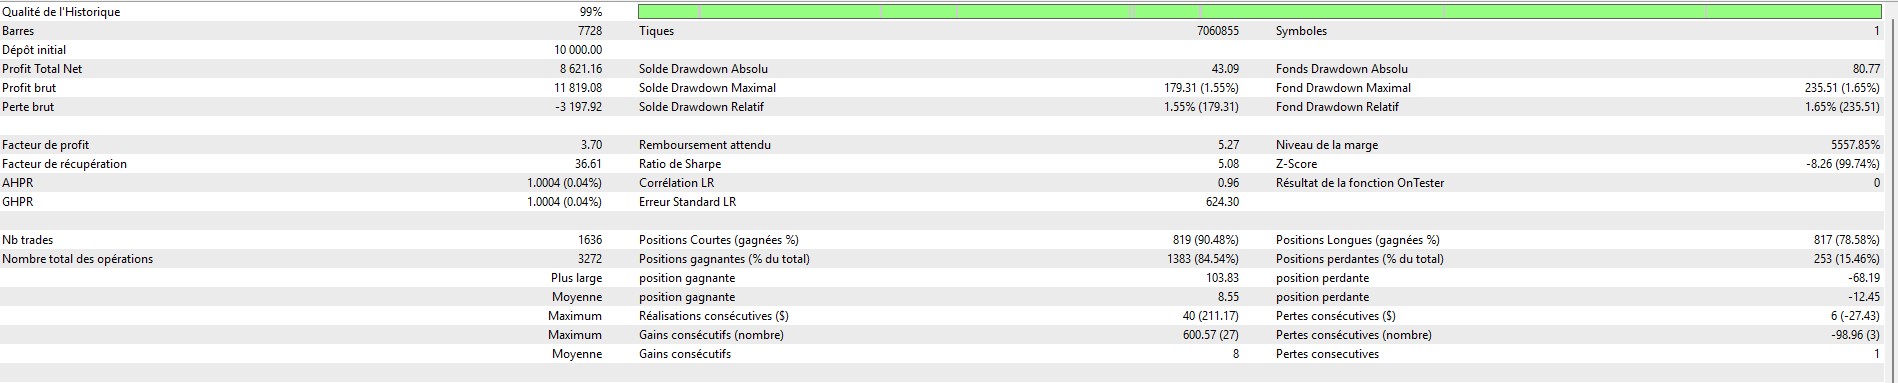
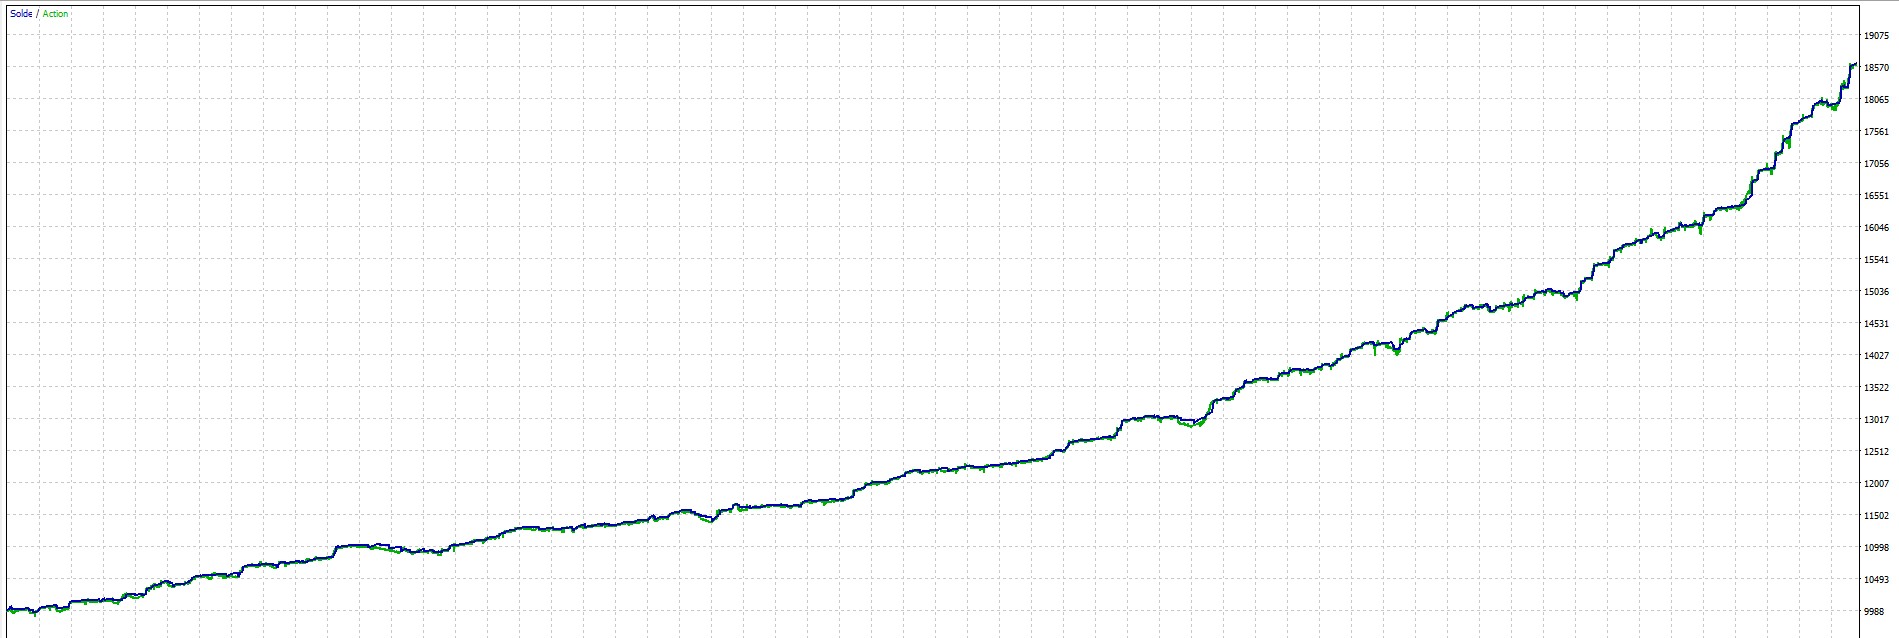
Troisième test : lot fixe 0,01. Pas de compounding, pas de scaling. À chaque trade, le système prend exactement le même lot.
Ce test révèle la qualité brute du système, sans aucun effet de levier ou de capitalisation :
- Profit net : +8 621$ sur 5 ans (10 000$ de capital de départ)
- Croissance : +86,2%
- Drawdown maximum : 1,65%
- Profit factor : 3,70
- Recovery factor : 36,61
- Sharpe ratio : 5,08
La courbe est presque parfaitement linéaire sur 5 ans. C'est un signal positif fort : ça indique un edge stratégique régulier, pas une succession de chance et de tendances haussières.
Les ratios sont objectivement élevés. Un drawdown sous 2% sur 5 ans est rare. Un Sharpe au-dessus de 5 est rare. Un Recovery Factor à 36 est très rare. Ces chiffres seuls ne suffisent pas à valider un système (il faut le live et le forward test pour vraiment trancher), mais ils placent Rixa dans une catégorie au-dessus de la moyenne du Market MQL5 sur backtest passé.
Récapitulatif des 3 backtests
Vue synthétique des 3 configurations testées dans les mêmes conditions (Tickmill XAUUSD H4, 2021-2025, qualité historique 99%, modélisation 1OHLC) :
| Métrique | Risk 5% (défaut) | Risk 1% (réaliste) | Lot fixe 0.01 (brut) |
|---|---|---|---|
| Profit net | +11 408 069$ | +71 848$ | +8 621$ |
| % gain sur 5 ans | +114 081% | +718% | +86,2% |
| Profit Factor | 4,92 | 3,92 | 3,70 |
| Recovery Factor | 24,88 | 27,05 | 36,61 |
| Sharpe Ratio | 3,71 | 4,55 | 5,08 |
| Drawdown max | 16,15% | 3,74% | 1,65% |
| Win rate | 84,54% | 84,54% | 84,54% |
| Nombre de trades | 1 636 | 1 636 | 1 636 |
| Forme courbe equity | Exponentielle | Smooth | Linéaire |
Le win rate, le profit factor et le nombre de trades sont identiques dans les 3 tests : c'est normal, l'EA prend les mêmes décisions, seule la taille des lots varie. Ce qui change radicalement, c'est la forme de la courbe equity et le drawdown, qui dépendent directement du money management choisi.
Conclusion intermédiaire : sur backtest Tickmill 5 ans, Rixa montre un edge solide. La performance vraie du système se lit en lot fixe (+86,2% sur 5 ans) ou en risque 1% (+718% sur 5 ans). Le chiffre par défaut affiché par l'EA (+11M$) est un artefact de compounding agressif à ignorer.
Signal live Tickmill
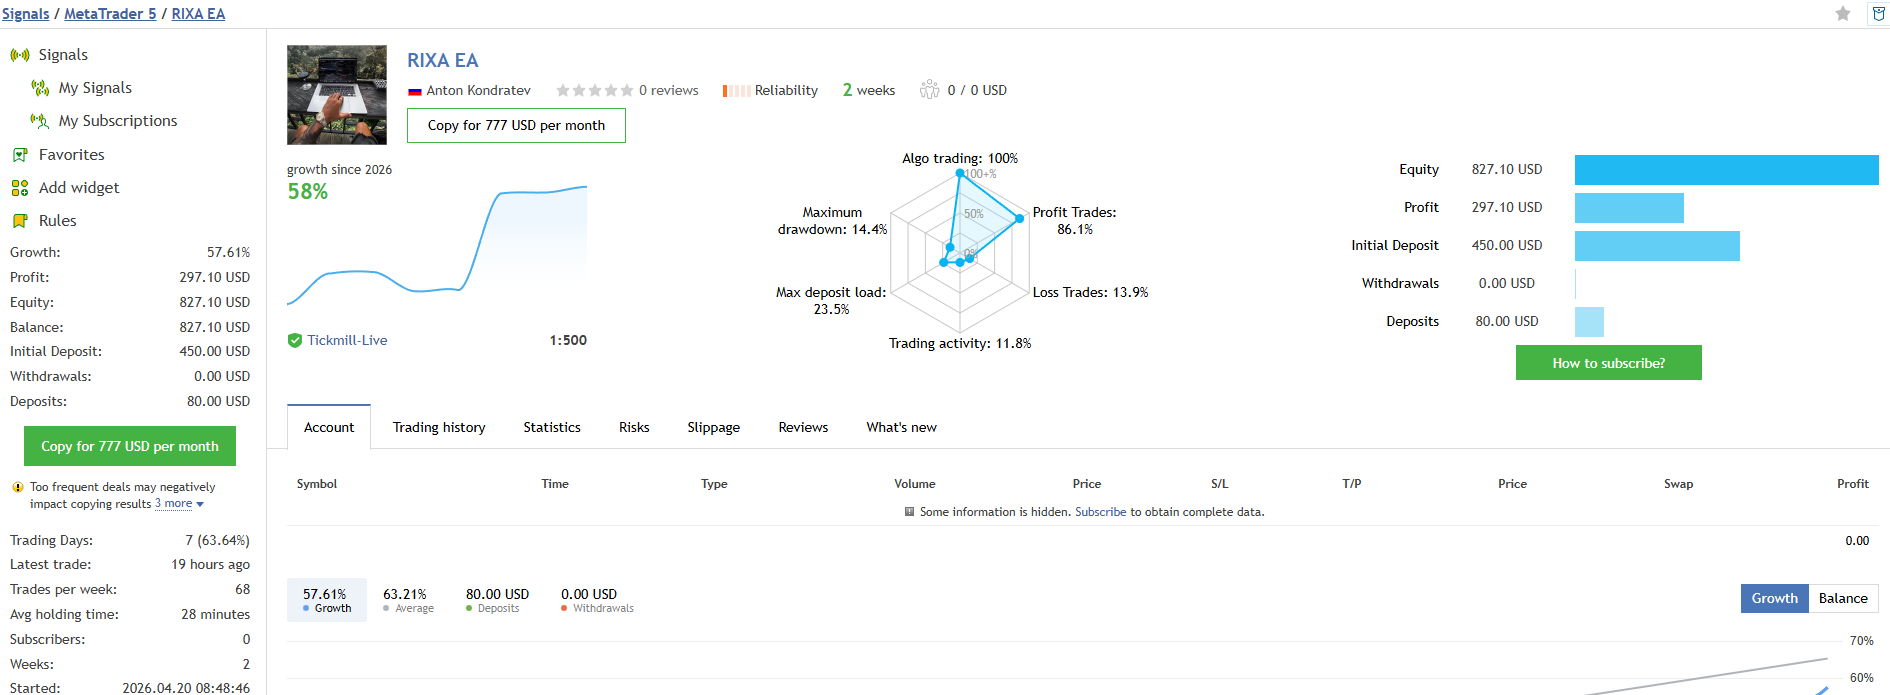
Anton publie 2 signaux live publics. Le premier, Rixa EA Tickmill, démarré le 20 avril 2026. Au moment de la publication de cet article, le signal a 2 semaines.
Statistiques affichées :
- Croissance : +57,6% en 2 semaines
- Profit : 297$ sur 450$ de capital initial
- 101 opérations, win rate 86,1%
- Profit factor en live : 7,03
- Drawdown max : 14,4%
- Charge maximum du dépôt : 23,5%
Sur 2 semaines, les chiffres sont cohérents avec ce que produisait le backtest. Un win rate de 86% en live correspond presque exactement aux 84,5% du backtest, ce qui est un bon signe de calibration.
Mais 2 semaines, c'est trop peu pour conclure. Et MQL5 affiche d'ailleurs 3 avertissements automatiques sur ce signal, j'y reviens en détail dans la section dédiée plus bas.
Signal live Vantage
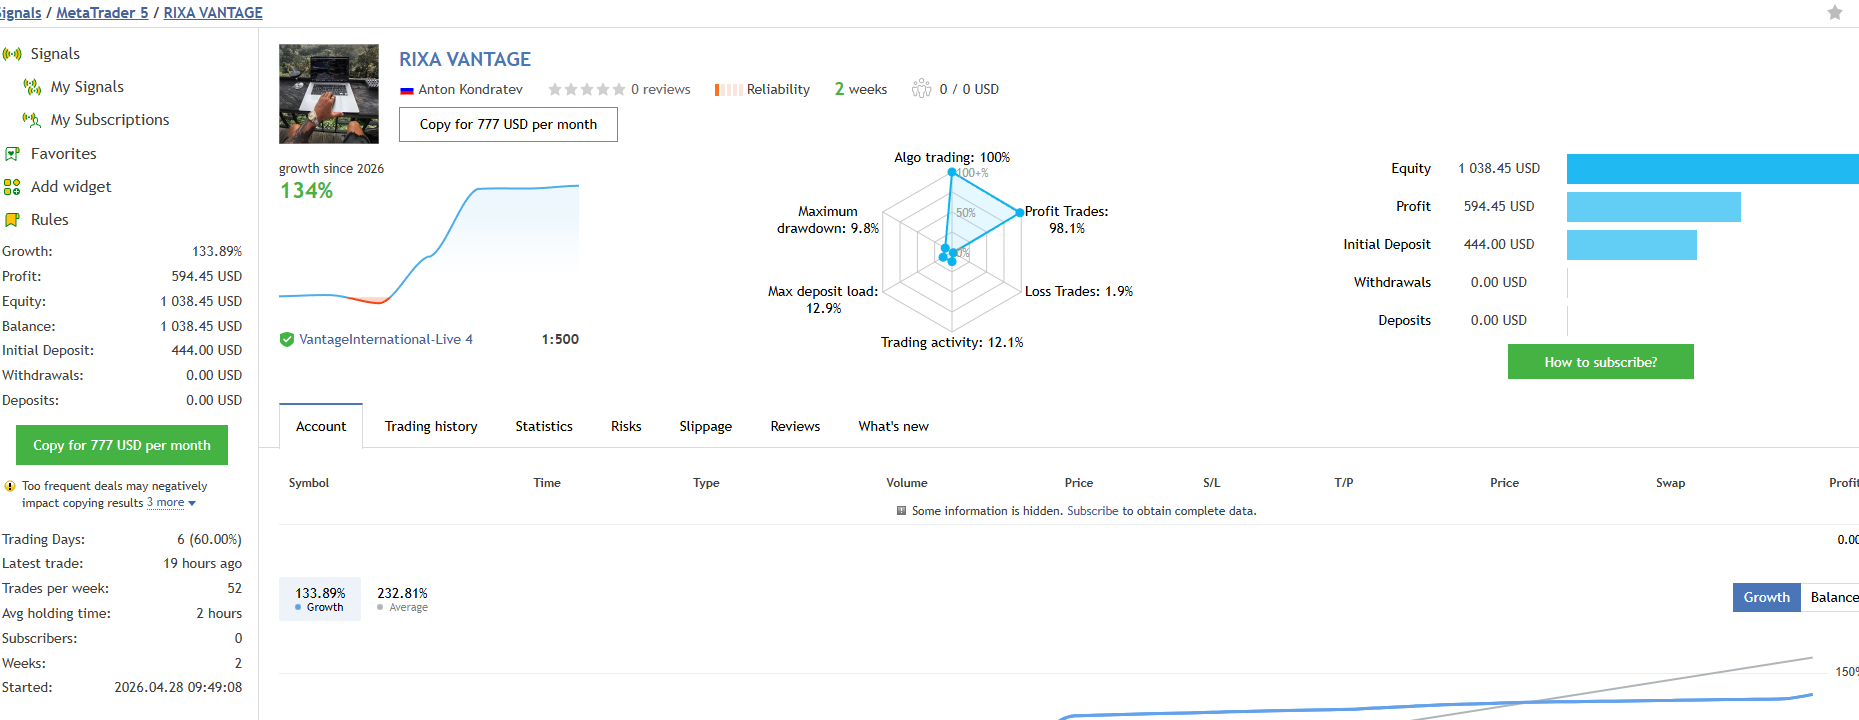
Le second signal, Rixa Vantage, est démarré le 28 avril 2026. Donc 2-3 jours seulement au moment de l'analyse.
Statistiques affichées :
- Croissance : +133,89% en quelques jours
- 54 opérations, win rate 98,14% (1 seule perte sur 54 trades)
- Profit factor : 14
- Drawdown : 9,77%
- Charge maximum du dépôt : 12,93%
Les chiffres sont franchement spectaculaires sur cette période, et c'est justement ce qui doit faire sonner toutes les alarmes. +134% en 3 jours, ce n'est pas reproductible. C'est une fenêtre de marché favorable combinée à un compounding agressif sur très peu de trades.
Ce qui est utile en revanche, c'est la comparaison avec Tickmill. Sur le même EA, mêmes réglages, deux brokers différents produisent des courbes radicalement différentes. Anton le précise lui-même sur la page produit : l'algorithme est sensible au spread et au slippage. Ça veut dire que tes propres résultats dépendront fortement de ton broker. Si tu trades chez un broker avec un spread plus large que Tickmill ou Vantage Raw, attends-toi à des chiffres inférieurs.
Les 3 warnings MQL5 expliqués
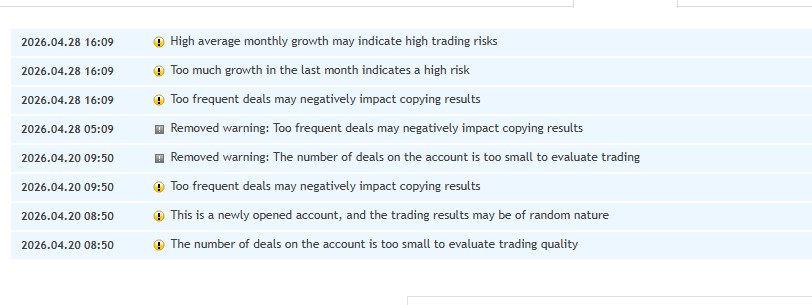
MQL5 génère automatiquement des avertissements sur les signaux de trading qui présentent certaines caractéristiques statistiques. Sur le signal Rixa EA Tickmill, 3 warnings sont affichés. Ils ne sont pas générés par moi : ils viennent directement de la plateforme.
Warning 1 : "Newly opened account, results may be of random nature"
Le compte est récent. Sur 2 semaines, les statistiques peuvent refléter du hasard plus que de la compétence du système. C'est un avertissement statistique standard : il faut typiquement 6 mois minimum d'historique live pour que les ratios deviennent significatifs.
Warning 2 : "Too high growth in last month indicates high risk"
Une croissance trop rapide est mathématiquement corrélée à un risque trop élevé. C'est mécanique : pour gagner +50% en 2 semaines avec un win rate de 86%, il faut prendre un risque par trade significatif. Si la séquence de pertes arrive, la chute peut être violente.
Warning 3 : "High average monthly growth may indicate high trading risks"
Variante du warning 2 sur la moyenne mensuelle. Confirme que le profil de gain implique un profil de risque corrélé.
Ces 3 warnings ne disent pas que Rixa est mauvais. Ils disent que 2 semaines + croissance rapide = échantillon statistique trop court pour conclure. C'est une lecture méthodologique, pas un jugement de valeur. Tout signal qui démarre avec ce type de croissance recevra les mêmes warnings, qu'il soit excellent ou catastrophique sur le long terme.
Avis honnête : pour qui c'est adapté
Mon avis sur Rixa après ces 3 backtests et l'analyse des 2 signaux live :
Côté positif Le système paraît solide en backtest. Les chiffres en lot fixe sont propres, sans signe évident de curve fitting agressif. Anton tient ses promesses sur l'absence de grille, de martingale, d'IA. La cohérence backtest/live sur Tickmill (84% vs 86% de win rate) est un bon signe de calibration. La transparence du développeur (paramètres ouverts, signaux publics, communication directe par messagerie MQL5) est appréciable.
Côté à surveiller 2 semaines de live, c'est trop court pour valider la robustesse réelle. La sensibilité au broker est documentée par le développeur lui-même et confirmée par l'écart Tickmill/Vantage. Les 5 stratégies simultanées peuvent multiplier l'exposition dans certaines configurations de marché. Les warnings MQL5 sont à prendre au sérieux comme rappels statistiques.
Pour qui ce type d'EA peut faire sens :
- Trader expérimenté, qui sait analyser un rapport de backtest
- Capital de test que tu acceptes de perdre intégralement
- Broker recommandé (Tickmill, IC Markets, Vantage Raw, ou équivalent à spread serré)
- VPS pour exécution 24h/24
- Période démo de 2-3 mois minimum avant tout passage en réel
- Money management strict : jamais5% par trade en réel · viser 0,5% à 1% maximum
Pour qui ce n'est pas adapté :
- Débutant en trading algo
- Capital essentiel (que tu ne peux pas te permettre de perdre)
- Attente de reproduire les chiffres du backtest en réel
- Pas de VPS, pas de broker recommandé
- Pas de connaissance des principes de money management
Je ne fais ni recommandation d'achat, ni recommandation de fuite. Ce n'est pas un conseil en investissement. Mon job est de te donner les éléments factuels pour évaluer toi-même. La décision t'appartient.
Si tu veux apprendre à analyser un EA comme dans cet article (modélisation, qualité historique, lecture des ratios, identification des signes de curve fitting) j'ai compilé tout ça dans le Protocole Backtest MT5 (47€). C'est la méthode que j'utilise sur tous mes tests.
FAQ
Rixa EA est-il un scam ?
Non, Rixa n'a aucun signe de scam. Le développeur est identifié, présent depuis plusieurs années sur MQL5, avec d'autres EA publiés. Les paramètres sont ouverts, les signaux live sont publics, le système est conforme à ce qui est annoncé (pas de grille, pas de martingale). La question n'est pas "scam ou pas" mais "robuste sur le long terme ou pas", et ça, seuls 6 à 12 mois de live trading le diront.
Le test sur 5 ans garantit-il les performances futures ?
Non, absolument pas. Un backtest est une simulation sur des données passées. Le marché XAUUSD a connu une tendance haussière historique sur 2021-2025, ce qui a probablement aidé Rixa. Si le marché entre dans une phase de range prolongé ou de volatilité atypique, les performances peuvent diverger fortement. C'est pour ça que le forward test en démo est indispensable avant tout passage en réel. Mon article sur comment analyser un rapport de backtest détaille les pièges classiques d'interprétation.
Quel broker utiliser pour Rixa ?
Le développeur recommande Tickmill (où il publie son signal live), Vantage, IC Markets, ou tout broker à spread XAUUSD serré (type compte Raw, Pro, ECN). Le choix du broker a un impact massif sur les résultats, comme l'écart entre les 2 signaux live le démontre. Évite absolument les brokers grand public à spread fixe ou large.
Pourquoi le backtest affiche +11M$ alors qu'en lot fixe c'est +86,2% ?
Parce que les réglages par défaut de Rixa utilisent un risque de 5% par trade. Avec ce paramètre, plus le capital grossit, plus les lots tradés grossissent : c'est le compounding. Sur 5 ans avec un win rate de 84%, le compounding produit mécaniquement des chiffres exponentiels qui ne correspondent à aucune réalité de trading. La performance vraie du système se lit en lot fixe (+86,2%) ou en risque modéré 1% (+718%). C'est pour ça que je recommande toujours de tester un EA avec plusieurs niveaux de risque pour isoler son edge réel.
Rixa est-il compatible avec une prop firm ?
Théoriquement oui, le système est compatible avec la plupart des prop firms (pas de grille, pas de martingale, drawdown maîtrisé en risque modéré). Mais attention : les prop firms ont des règles strictes sur le drawdown daily (souvent 5%) et le drawdown total (souvent 10%). Avec un risque de 1%, le DD max de 3,74% en backtest est compatible. Avec le risque par défaut de 5%, le DD max de 16% disqualifierait immédiatement la plupart des comptes prop. Lis mon comparatif des meilleures prop firms 2026 pour comprendre les règles à respecter.
Combien de temps faut-il tester en démo avant de passer en réel ?
Minimum 2-3 mois en démo sur le broker que tu utiliseras en réel, idéalement 6 mois. L'objectif n'est pas seulement de valider la performance, mais de t'habituer aux comportements du système : périodes de drawdown, séries de pertes, gestion psychologique. Beaucoup de traders abandonnent un EA performant lors de la première vraie série perdante en réel parce qu'ils n'ont pas vu ce comportement en démo. La démo, c'est aussi une formation à la patience.
🎁 Ma formation gratuite : évaluer un backtest MT5 en 12 critères
Les points concrets à vérifier dans tout rapport de Strategy Tester : qualité historique, modélisation, ratios clés, signes de curve fitting, validité statistique. Un guide de 8 pages, gratuit, directement utilisable sur tes propres tests.
Voir la formation gratuite →Apprends à analyser un EA comme un pro
Le Protocole Backtest MT5 te donne ma méthode complète d'évaluation : 5 phases de test (single, multi-period, walk-forward, Monte Carlo, stress test), 25 critères de validation, et le template Excel pour automatiser l'analyse. C'est la méthode que j'ai utilisée pour ce test Rixa.
Découvrir le Protocole · 47€ →Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →