Aurum Nexus Matrix : un mois de forward test sur MT5
Aurum Nexus Matrix : un mois de forward test sur MT5
Un mois en direct sur un compte de démonstration IC Markets, avec le fichier de réglages recommandé par le développeur. Le solde gagne 10,32 %. Et le graphique montre un moment que le solde ne montre pas.
Voir les chiffresFin août, j'ai publié un test complet d'Aurum Nexus Matrix sur cinq ans de backtest, et j'ai promis de le laisser tourner un mois en direct, puis de publier le résultat quel qu'il soit. Voici ce mois. Il est bon : plus 10,32 % sur le compte, dix-sept trades gagnants sur dix-huit. Et c'est précisément pour ça qu'il faut lire la suite : le 15 septembre à 10 h, le panier ouvert affichait moins 134,50 dollars de perte latente, plus que tout le gain du mois. Cette page détaille les conditions exactes, les chiffres lus dans l'historique du compte, ce moment-là rejoué bougie par bougie, et ce que ce mois pèse face aux trois années de backtest.
Les conditions exactes du test
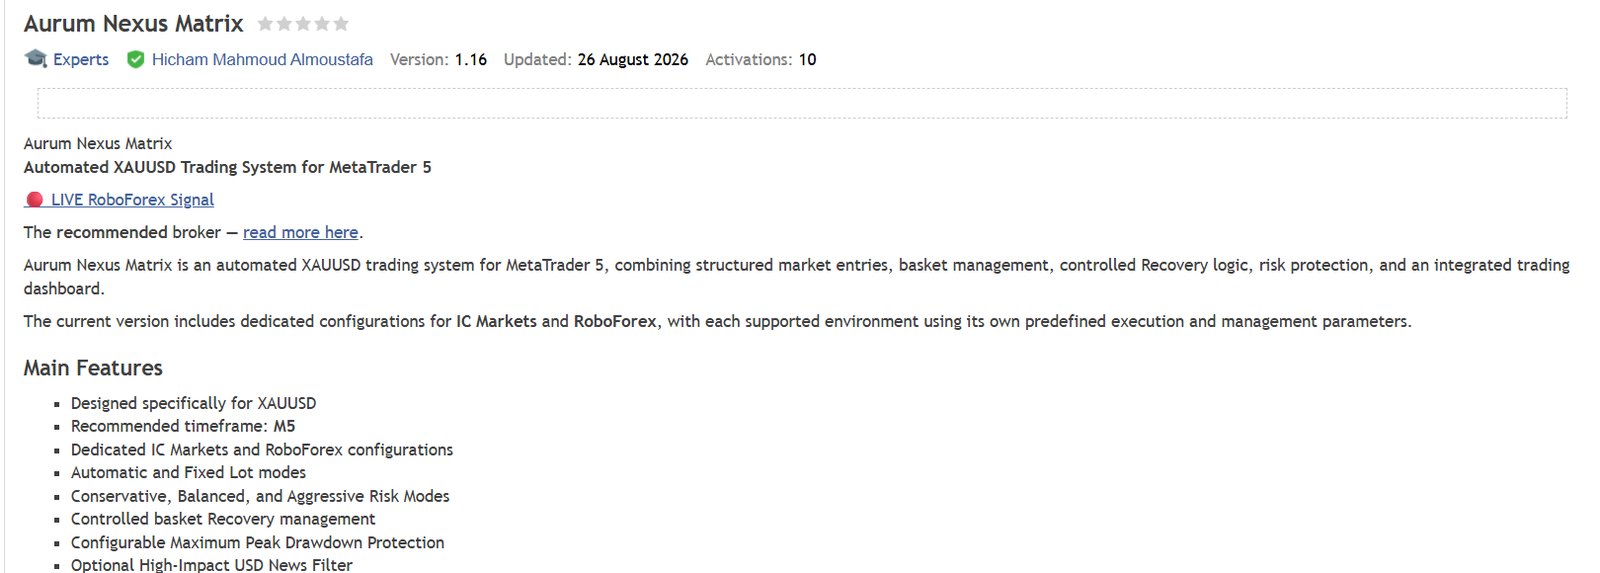
Aurum Nexus Matrix est un expert advisor pour l'or, vendu 250 dollars sur le marché MQL5. Au 23 septembre, sa fiche affiche la version 1.16, mise à jour le 26 août. Un point doit être dit clairement avant tout chiffre : la fiche annonce des configurations dédiées à IC Markets et à RoboForex, et à ces deux courtiers seulement. Ce robot n'est ni conçu ni réglé pour les autres. Ce test tourne chez IC Markets, l'un des deux.
| Élément | Valeur du test |
|---|---|
| Courtier et serveur | IC Markets, serveur ICMarketsSC-Demo, compte de démonstration 53003944 |
| Levier et devise | 1:500, dollars |
| Symbole et unité de temps | XAUUSD, M5 |
| Réglages | Fichier recommandé par le développeur le 23 août : mode de risque équilibré, lot automatique, IA activée |
| Version réellement exécutée | v1.19, lue dans le journal Experts au démarrage (le fichier s'appelle v1_14, le tableau de bord affiche v1.13) |
| Période | Du 25 août au 23 septembre 2026, dernier trade le 18 septembre |
| Intervention manuelle | Aucune sur les positions |
Le point sur la version mérite une ligne. Trois numéros coexistent : celui du nom de fichier, celui du tableau de bord et celui que le robot écrit lui-même dans le journal à son démarrage. Seule cette dernière ligne fait foi, et c'est un build fourni pour le test : il n'est pas forcément identique à la version 1.16 vendue sur la fiche.
Enfin, le compte ne part pas de mille dollars : il part de 1 023,38 dollars, parce qu'il porte les 23,38 dollars gagnés pendant les neuf jours de direct du premier test, en août. Tous les pourcentages de cette page sont calculés sur ce point de départ.
Les chiffres du mois
Les chiffres ci-dessous sortent de l'historique du compte, lu directement dans le terminal, au centime. Ils sont exprimés commissions comprises.
| Mesure | Résultat |
|---|---|
| Solde | 1 023,38 → 1 128,98 dollars |
| Gain | +105,60 dollars, soit +10,32 % |
| Positions fermées | 18, dont 17 gagnantes et 1 perdante |
| Paniers | 17, tous fermés en gain |
| Gain moyen | 6,99 dollars |
| Seule perte | -13,30 dollars, le 15 septembre |
| Plus forte baisse du solde, positions fermées | 13,30 dollars, soit 1,19 % |
| Commissions et swap | 12,60 dollars de commissions, swap nul |
| Durée des trades | de 3 secondes à 36 minutes, durée médiane 62 secondes |
| Stop loss et take profit chez le courtier | 0 sur 18, dans les deux cas |
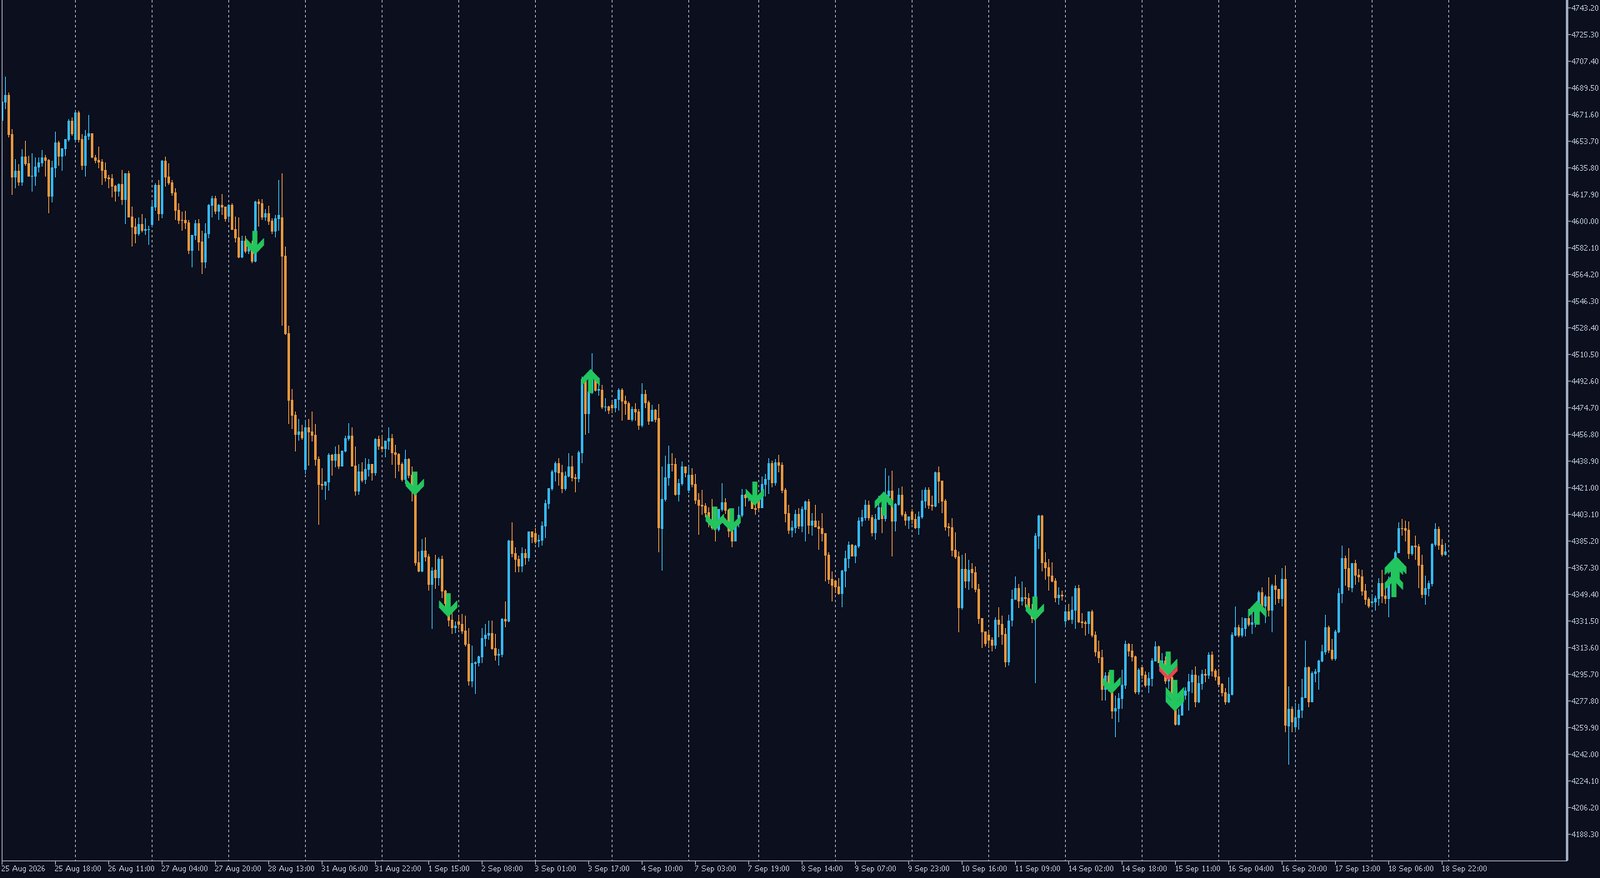
La progression est régulière : 4,30 dollars la première semaine, puis 27,30, 26,60 et 47,40 la semaine du 14 septembre. Les trades sont courts, rien n'est gardé la nuit. Sur un mois, c'est un bon résultat, et il n'y a pas de manière honnête de dire autre chose.
Mais la ligne « plus forte baisse du solde » mérite qu'on s'y arrête. Elle ne porte que sur les positions fermées. Elle ne dit rien de ce qu'a traversé le compte pendant qu'une position était ouverte. Et ce robot ne pose aucun stop loss chez le courtier : toutes les sorties sont des ordres envoyés par le robot lui-même, qui gère un panier de positions en interne.
Le 15 septembre, bougie par bougie
La seule perte du mois tient dans un panier ouvert le 15 septembre. À 09:35, heure du serveur, le robot vend 0,10 lot d'or à 4 287,33. Le prix monte contre la position. À 09:45, il ouvre une deuxième vente, sa couche de rattrapage, à 4 290,76. Le prix continue de monter jusqu'à 10:00, puis redescend. À 10:11, le robot ferme les deux positions : la première perd 13,30 dollars, la seconde en gagne 21,40, le panier ferme à +8,10 dollars.
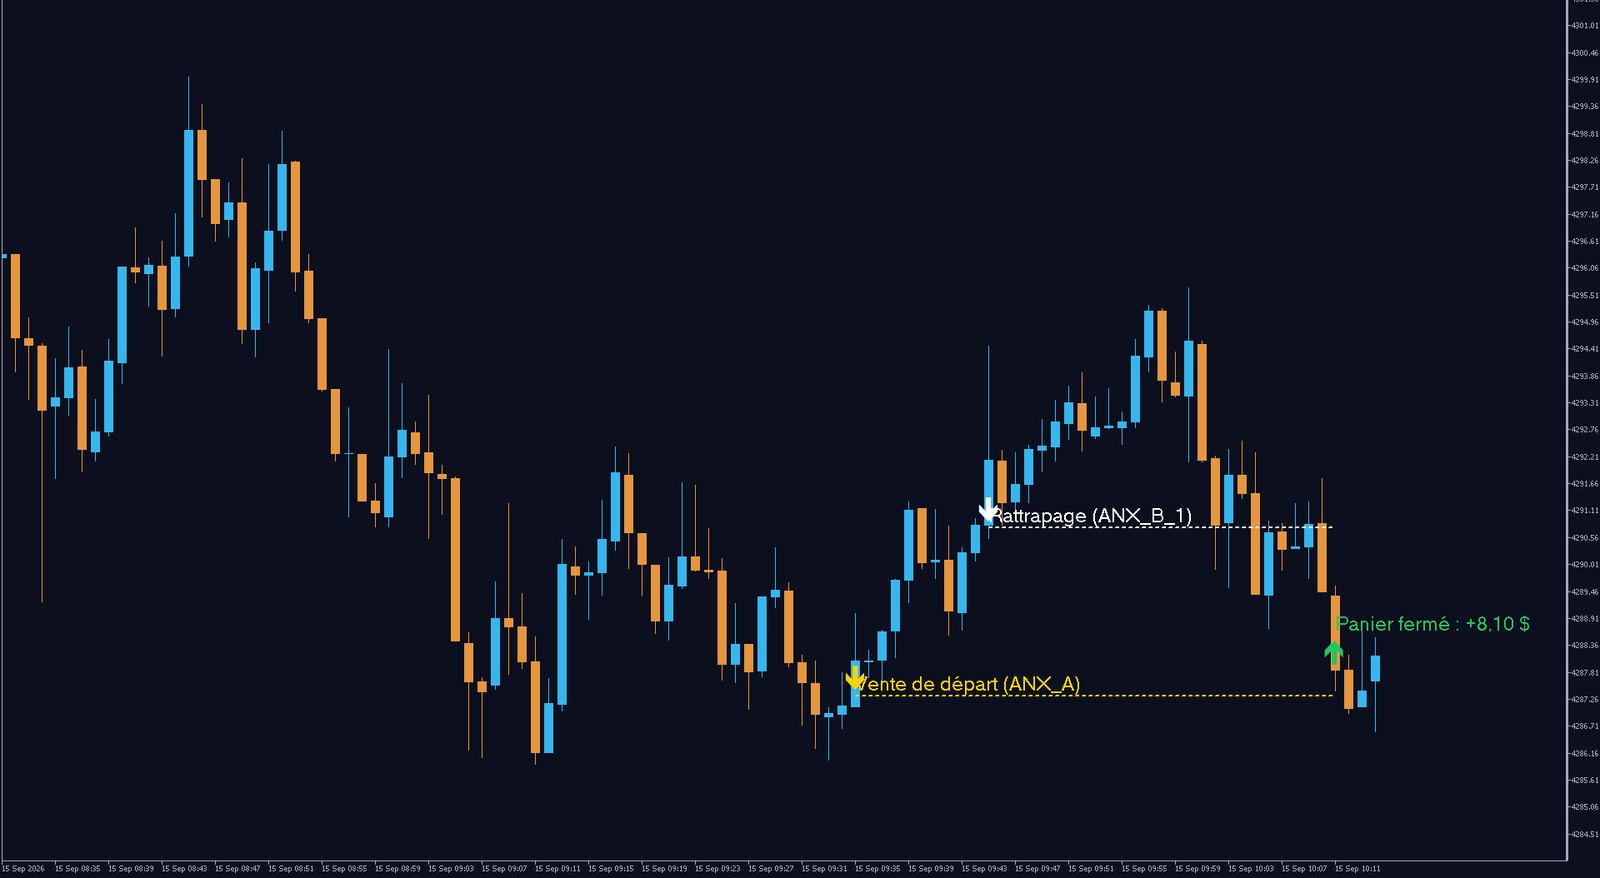
Voilà ce que disent les chiffres fermés. Voici ce qu'ils ne disent pas. Mesuré sur les ticks du serveur, à 10:00:37 le panier affichait -134,50 dollars de perte latente : -84,40 sur la vente de départ, -50,10 sur le rattrapage. C'est plus que tout le gain du mois, et environ 12 % sous le sommet du compte.
| Panier du 15 septembre | Montant |
|---|---|
| Vente de départ (09:35), à la fermeture | -13,30 dollars |
| Rattrapage (09:45), à la fermeture | +21,40 dollars |
| Panier à la fermeture (10:11) | +8,10 dollars |
| Pire moment latent (10:00:37) | -134,50 dollars, environ 12 % sous le sommet |
Autrement dit, cette perte n'a pas été coupée : une position de plus l'a absorbée, et ce jour-là le prix est revenu. C'est le fonctionnement du système, et il a marché. Mais un acheteur doit savoir que le chiffre de 1,19 % décrit le solde une fois les positions fermées, pas le chemin parcouru pour y arriver. Sur un robot qui gère ses pertes par ajout de positions, la bonne mesure du risque est le pire moment latent, pas la baisse du solde clôturé. C'est la même logique que dans notre guide sur le money management sur MT5 : ce qui compte, c'est ce que le compte peut encaisser pendant que la position est ouverte.
La protection de drawdown était désactivée
Le seul plafond de perte réglable de ce robot est une protection de drawdown sur le compte : au-delà d'un certain recul sous le sommet, elle intervient. Le fichier recommandé par le développeur la règle à 15 %. Pendant tout ce test, elle était pourtant désactivée, et le tableau de bord l'affiche : Max DD, OFF.
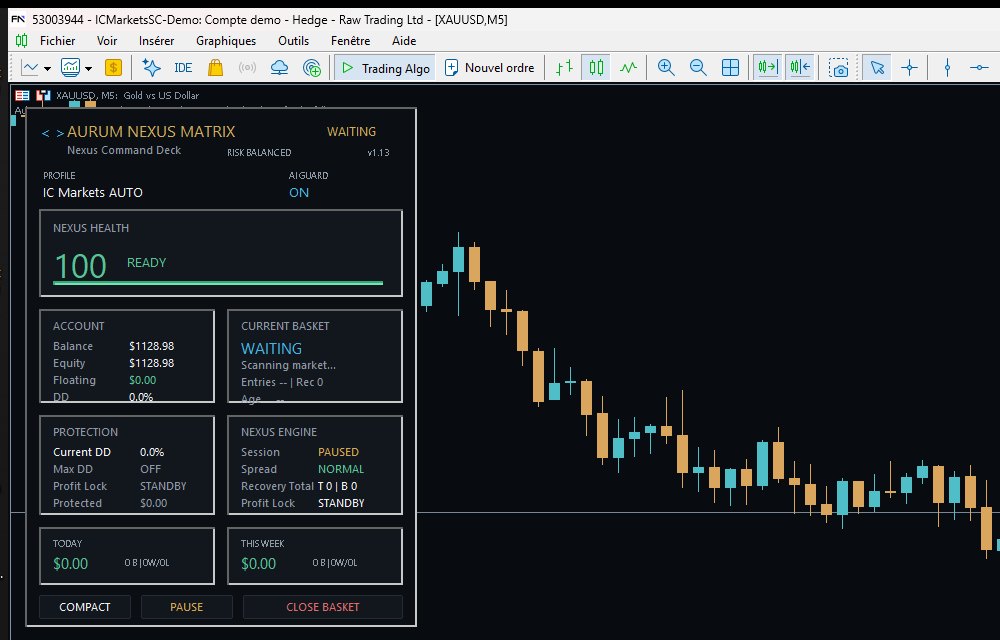
La raison est mécanique. Le fichier de réglages date d'août et a été écrit pour la version 1.00. La nouvelle version a ajouté un interrupteur pour activer cette protection, EnableMaximumPeakDDProtection, et cet interrupteur n'existe pas dans le fichier. Il est donc resté sur false, alors que le seuil, lui, est bien chargé à 15.
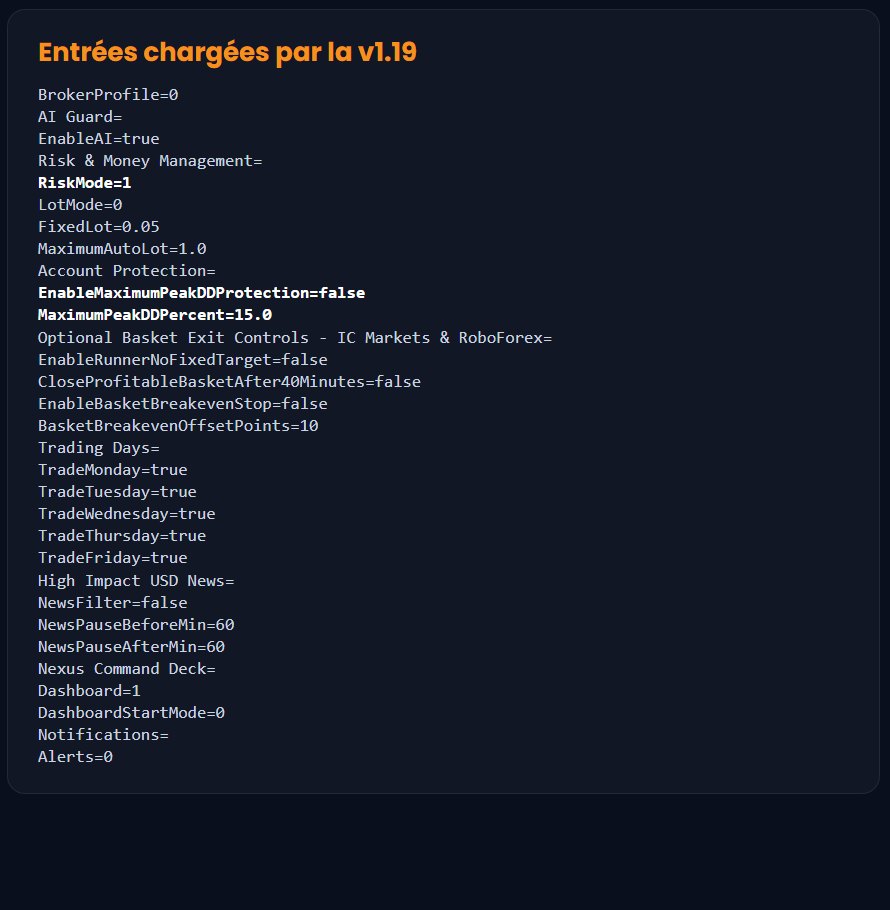
Ce mois-ci, ça n'a rien changé : même au pire moment du 15 septembre, le compte est resté environ 12 % sous son sommet, sans atteindre les 15 %. Mais quiconque charge ce fichier sur cette version obtient la même configuration. Si vous utilisez ce robot, c'est la ligne à vérifier dans les paramètres.
Formation gratuite : votre stratégie vaut-elle quelque chose ?
Trois modules vidéo pour juger un robot ou une stratégie avant d'y mettre de l'argent : lire un rapport, repérer les résultats trop beaux pour être vrais, valider sur plusieurs périodes.
Accéder à la formation gratuiteCe que ce test ne couvre pas
Un test honnête dit aussi ses limites. Il y en a quatre.
Le terminal n'a pas tourné en continu. Il a été éteint environ 14 heures sur les 320 heures où le robot peut trader, soit 4,5 %, à cause de deux redémarrages de mon côté, les matinées du 9 et du 14 septembre.
Le robot ne trade plus depuis le 18 septembre au matin. Le terminal est connecté et le trading automatique est actif, mais le tableau de bord affiche une session en pause en pleine journée, alors qu'en août il affichait une session active à la même heure. Le build de test avait une licence de trente jours : elle arrive peut-être à son terme, je ne l'affirme pas. Le test s'arrête donc à son dernier trade, le 18 septembre.
C'est un compte de démonstration, sur un seul courtier. Rien ne dit que l'exécution serait identique sur un compte réel, ni sur RoboForex, l'autre courtier pour lequel le robot est configuré.
Un mois est un échantillon court. Dix-huit positions ne suffisent pas à juger un système qui en prend quelques-unes par semaine. C'est tout l'objet de la section suivante.
Ce mois face à trois ans de backtest
En août, j'ai rejoué ce robot sur les trois dernières années, avec exactement le même fichier recommandé : même mode de risque équilibré, même compte de mille dollars, même courtier. Une seule différence : c'était la version 1.00. Le détail complet de ces mesures est dans le test complet d'Aurum Nexus Matrix sur cinq ans.
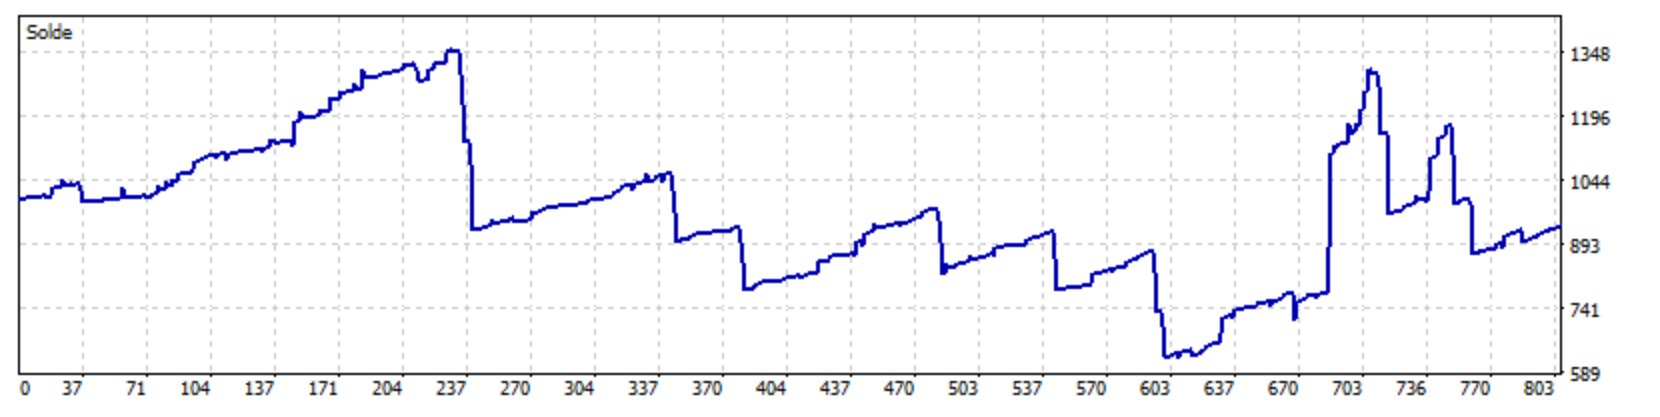
| Mesure du backtest (IC Markets, 1 000 $, 1:500) | Fichier | Résultat |
|---|---|---|
| Trois ans, août 2023 à août 2026 | Recommandé | -56,18 $, facteur de profit 0,98, 401 trades |
| Pire série sur ces trois ans | Recommandé | 6 pertes d'affilée, -424,98 $ |
| Plus forte baisse du solde sur ces trois ans | Recommandé | 729,68 $, soit 53,83 % |
| Juin 2026, ticks réels | Recommandé | -128,41 $, un seul trade à -152,43 $ coupé par la protection à 15 % |
| Cinq ans | Recommandé | -535,08 $, facteur de profit 0,62 |
| Cinq ans | Premier fichier livré, seuil 50 % | -693,40 $, soit -69 % |
Mettez ces lignes face au mois de septembre. Le mois rapporte 105,60 dollars. La pire série des trois ans en coûte 424,98 : une seule mauvaise séquence efface quatre mois comme celui-ci. La plus forte baisse du solde sur la même période représente près de sept mois comme celui-ci. Et en juin, en ticks réels, un seul trade a perdu 152,43 dollars avant d'être coupé par la protection à 15 %, celle qui était désactivée pendant ce forward.
Pour lire ce genre de rapport sans se faire piéger par une belle série, notre méthode est détaillée dans comment analyser un rapport de backtest MT5.
Ce qu'un mois peut dire, et ce qu'il ne dit pas
Ce mois dit une chose, et il la dit bien : le robot fait exactement ce que son profil annonce, beaucoup de petits gains et très peu de pertes. Ce qu'il ne dit pas, c'est comment se passe la séquence qui arrive de temps en temps. Sur ce type de robot, un mois positif est le cas le plus fréquent. En août, le backtest en ticks réels montrait déjà trois mois de ce genre, mai, juillet et août 2026, avec un facteur de profit entre 14 et 20. C'est la mauvaise séquence qui décide du résultat, et un seul mois ne la montre presque jamais.
Si vous testez ce robot vous-même, trois points à vérifier :
| Point | Pourquoi |
|---|---|
| Le courtier | Le robot est configuré pour RoboForex et IC Markets uniquement |
| L'interrupteur de protection | EnableMaximumPeakDDProtection doit être réglé en conscience, il n'est pas dans le fichier d'août |
| Vos positions si le terminal s'arrête | Aucun stop loss chez le courtier : un terminal coupé laisse le panier sans protection côté serveur |
Et pour n'importe quel robot à panier, une règle générale : mesurez le pire moment latent, pas seulement la baisse du solde clôturé. La méthode de backtest complète est dans notre guide sur le backtest d'EA sur MT5.
Questions fréquentes
Aurum Nexus Matrix a-t-il gagné de l'argent pendant le forward test ?
Oui sur ce mois : +105,60 dollars, soit +10,32 %, avec dix-sept positions gagnantes sur dix-huit, sur un compte de démonstration IC Markets. Un mois ne permet pas de conclure sur la durée : le backtest de trois ans avec le même fichier de réglages donne un facteur de profit de 0,98.
Pourquoi parler de perte latente si le mois est positif ?
Parce que la baisse du solde ne compte que les positions fermées. Le 15 septembre, le panier ouvert a affiché -134,50 dollars de perte latente avant que le prix revienne et que le robot le ferme à +8,10 dollars. Ce chemin est invisible dans le solde, mais c'est lui qui mesure ce que le compte a réellement traversé.
La protection de drawdown était-elle activée pendant le test ?
Non. Le seuil de 15 % était chargé, mais l'interrupteur qui active la protection, apparu dans la nouvelle version, n'existe pas dans le fichier de réglages d'août : il est resté sur false. Le tableau de bord affichait Max DD sur OFF pendant tout le test.
Ce test vaut-il pour un autre courtier ?
Non. Le robot est configuré par son développeur pour RoboForex et IC Markets uniquement, et ce test a tourné sur un compte de démonstration IC Markets. Il ne dit rien du comportement du robot chez un autre courtier.
Pourquoi le robot ne prend-il plus de position depuis le 18 septembre ?
La cause n'est pas établie. Le terminal est connecté et le trading automatique actif, mais le tableau de bord affiche une session en pause en pleine journée. Le build de test avait une licence de trente jours qui arrive peut-être à son terme. Le test s'arrête donc à son dernier trade.
Quelle version du robot a été testée ?
La version 1.19, telle que le robot l'écrit dans le journal Experts à chaque démarrage. Le fichier fourni pour le test s'appelle v1_14 et le tableau de bord affiche v1.13 : c'est la ligne du journal qui fait foi. La fiche du Market affiche la version 1.16.
Comment reproduire ce type de test sur un autre robot ?
Faites tourner le robot en démonstration avec les réglages du développeur, relevez l'historique du compte, puis mesurez le pire moment latent de chaque panier sur les données du courtier. Comparez enfin le mois obtenu à la pire série d'un backtest long. La démarche complète est dans la formation gratuite en trois modules, accessible depuis cette page.
Le protocole de backtest complet
La méthode appliquée sur chaque robot testé ici : préparation des données, choix du modèle, lecture du rapport, contrôles anti-illusion et validation sur plusieurs périodes. De quoi juger n'importe quel expert advisor avant de risquer un euro.
Voir le Protocole BacktestDerrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →