Gold ICT OrderBlock Expert MT5 : j’ai refait ses backtests
Gold ICT OrderBlock Expert MT5 :
j'ai refait ses backtests
Ce robot est gratuit sur le marché MQL5, noté 4,24 sur 5 par 46 utilisateurs, et son auteur publie le rapport de ses tests. Facteur de profit annoncé : 3,60. J'ai téléchargé son fichier de réglages officiel, relancé ses tests sur sa période exacte, et obtenu 1,52. Voici les treize backtests, sur deux jeux de données aux défauts opposés, et le chiffre qui explique tout le reste.
Zéro chiffre reconstitué
Avertissement : contenu strictement éducatif. Aucun conseil en investissement, aucune recommandation d'achat ni de rejet de ce logiciel. Les résultats présentés sont des simulations sur données historiques : les performances passées ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé.
La version filmée du test : les rapports de l'auteur à l'écran, les treize backtests et le journal MT5, plan par plan.
Un robot gratuit, bien noté, et un auteur qui publie ses chiffres
Gold ICT OrderBlock Expert est publié sur le marché MQL5 depuis le 13 juillet 2025. Il est gratuit, affiche 4,24 sur 5 sur 46 avis et 318 commentaires. Il travaille sur l'or, en unité de temps de 6 minutes, uniquement pendant les sessions de Londres et de New York : il détecte des order blocks, attend un retour du prix dessus, et place un ordre en attente.
Son auteur va plus loin que la plupart des vendeurs : il publie son propre rapport de backtest, son manuel d'utilisation et son fichier de réglages. C'est rare, et ça mérite d'être dit avant tout le reste. Son rapport annonce un facteur de profit de 3,60, un drawdown de 12,16 % et 146 trades sur dix mois.
J'ai tout rejoué. Treize backtests, avec son fichier de réglages, sur sa période exacte, et sur deux sources de données différentes parce qu'aucune des deux n'est parfaite. Cet article donne le protocole, les chiffres bruts, les limites de mon propre test, et surtout la méthode de lecture qui change complètement ce que ce rapport raconte.
Ce n'est pas une accusation. L'auteur écrit noir sur blanc dans son manuel qu'il recommande le mode achat seul et que son filtre d'actualités ne fonctionne pas en backtest. Il ne cache rien. La conclusion de cet article est méthodologique, et elle vaut pour n'importe quel expert advisor : un système qui ne joue que dans un sens, publié sur l'année où le marché est allé dans ce sens, ne dit rien de son risque.
Or en 6 minutes, modèle « chaque tick basé sur des ticks réels », dépôt de 10 000 dollars, levier 1:100. Les conditions complètes et les limites du test sont détaillées plus bas.
La fiche produit, avant d'ouvrir le testeur
Un expert advisor gratuit pour MetaTrader 5, publié en juillet 2025, aujourd'hui en version 1.59. Il repose sur les order blocks au sens ICT : une zone laissée par un mouvement impulsif, sur laquelle le robot attend un retour du prix avant de poser un ordre en attente.
Dans son manuel : 65 % de trades gagnants sur cinq ans. Dans son rapport publié : facteur de profit 3,60, drawdown 12,16 %, 68,49 % de trades gagnants, 146 trades entre le 1er janvier et le 3 novembre 2025. Ces chiffres servent de point de comparaison, pas de preuve.
L'or, unité de temps de 6 minutes, sessions de Londres et New York, un courtier à spread bas, et le mode achat seul. Mon test respecte tout, avec un dépôt de 10 000 dollars et un levier volontairement modeste de 1:100 quand son rapport tourne en 1:500.
Le fichier de réglages. Il n'est pas attaché au produit : il est en pièce jointe d'un article de blog de l'auteur. Sans lui, vous ne testez pas ce que l'auteur a testé, et la suite de cet article montre à quel point l'écart est grand.
Lire son rapport d'abord, rejouer ensuite
Avant de lancer quoi que ce soit, il y a trois choses à récupérer et deux lignes à lire. Elles décident de tout le reste.
C'est le point le plus utile de tout ce test, et c'est probablement ce que vous cherchiez en arrivant ici. Le fichier ob_6mn_v1-59.set est en pièce jointe d'un article publié par l'auteur sur le blog MQL5, tout en bas de la page, à côté des exécutables des versions précédentes. Il ne se télécharge pas depuis l'onglet du produit.
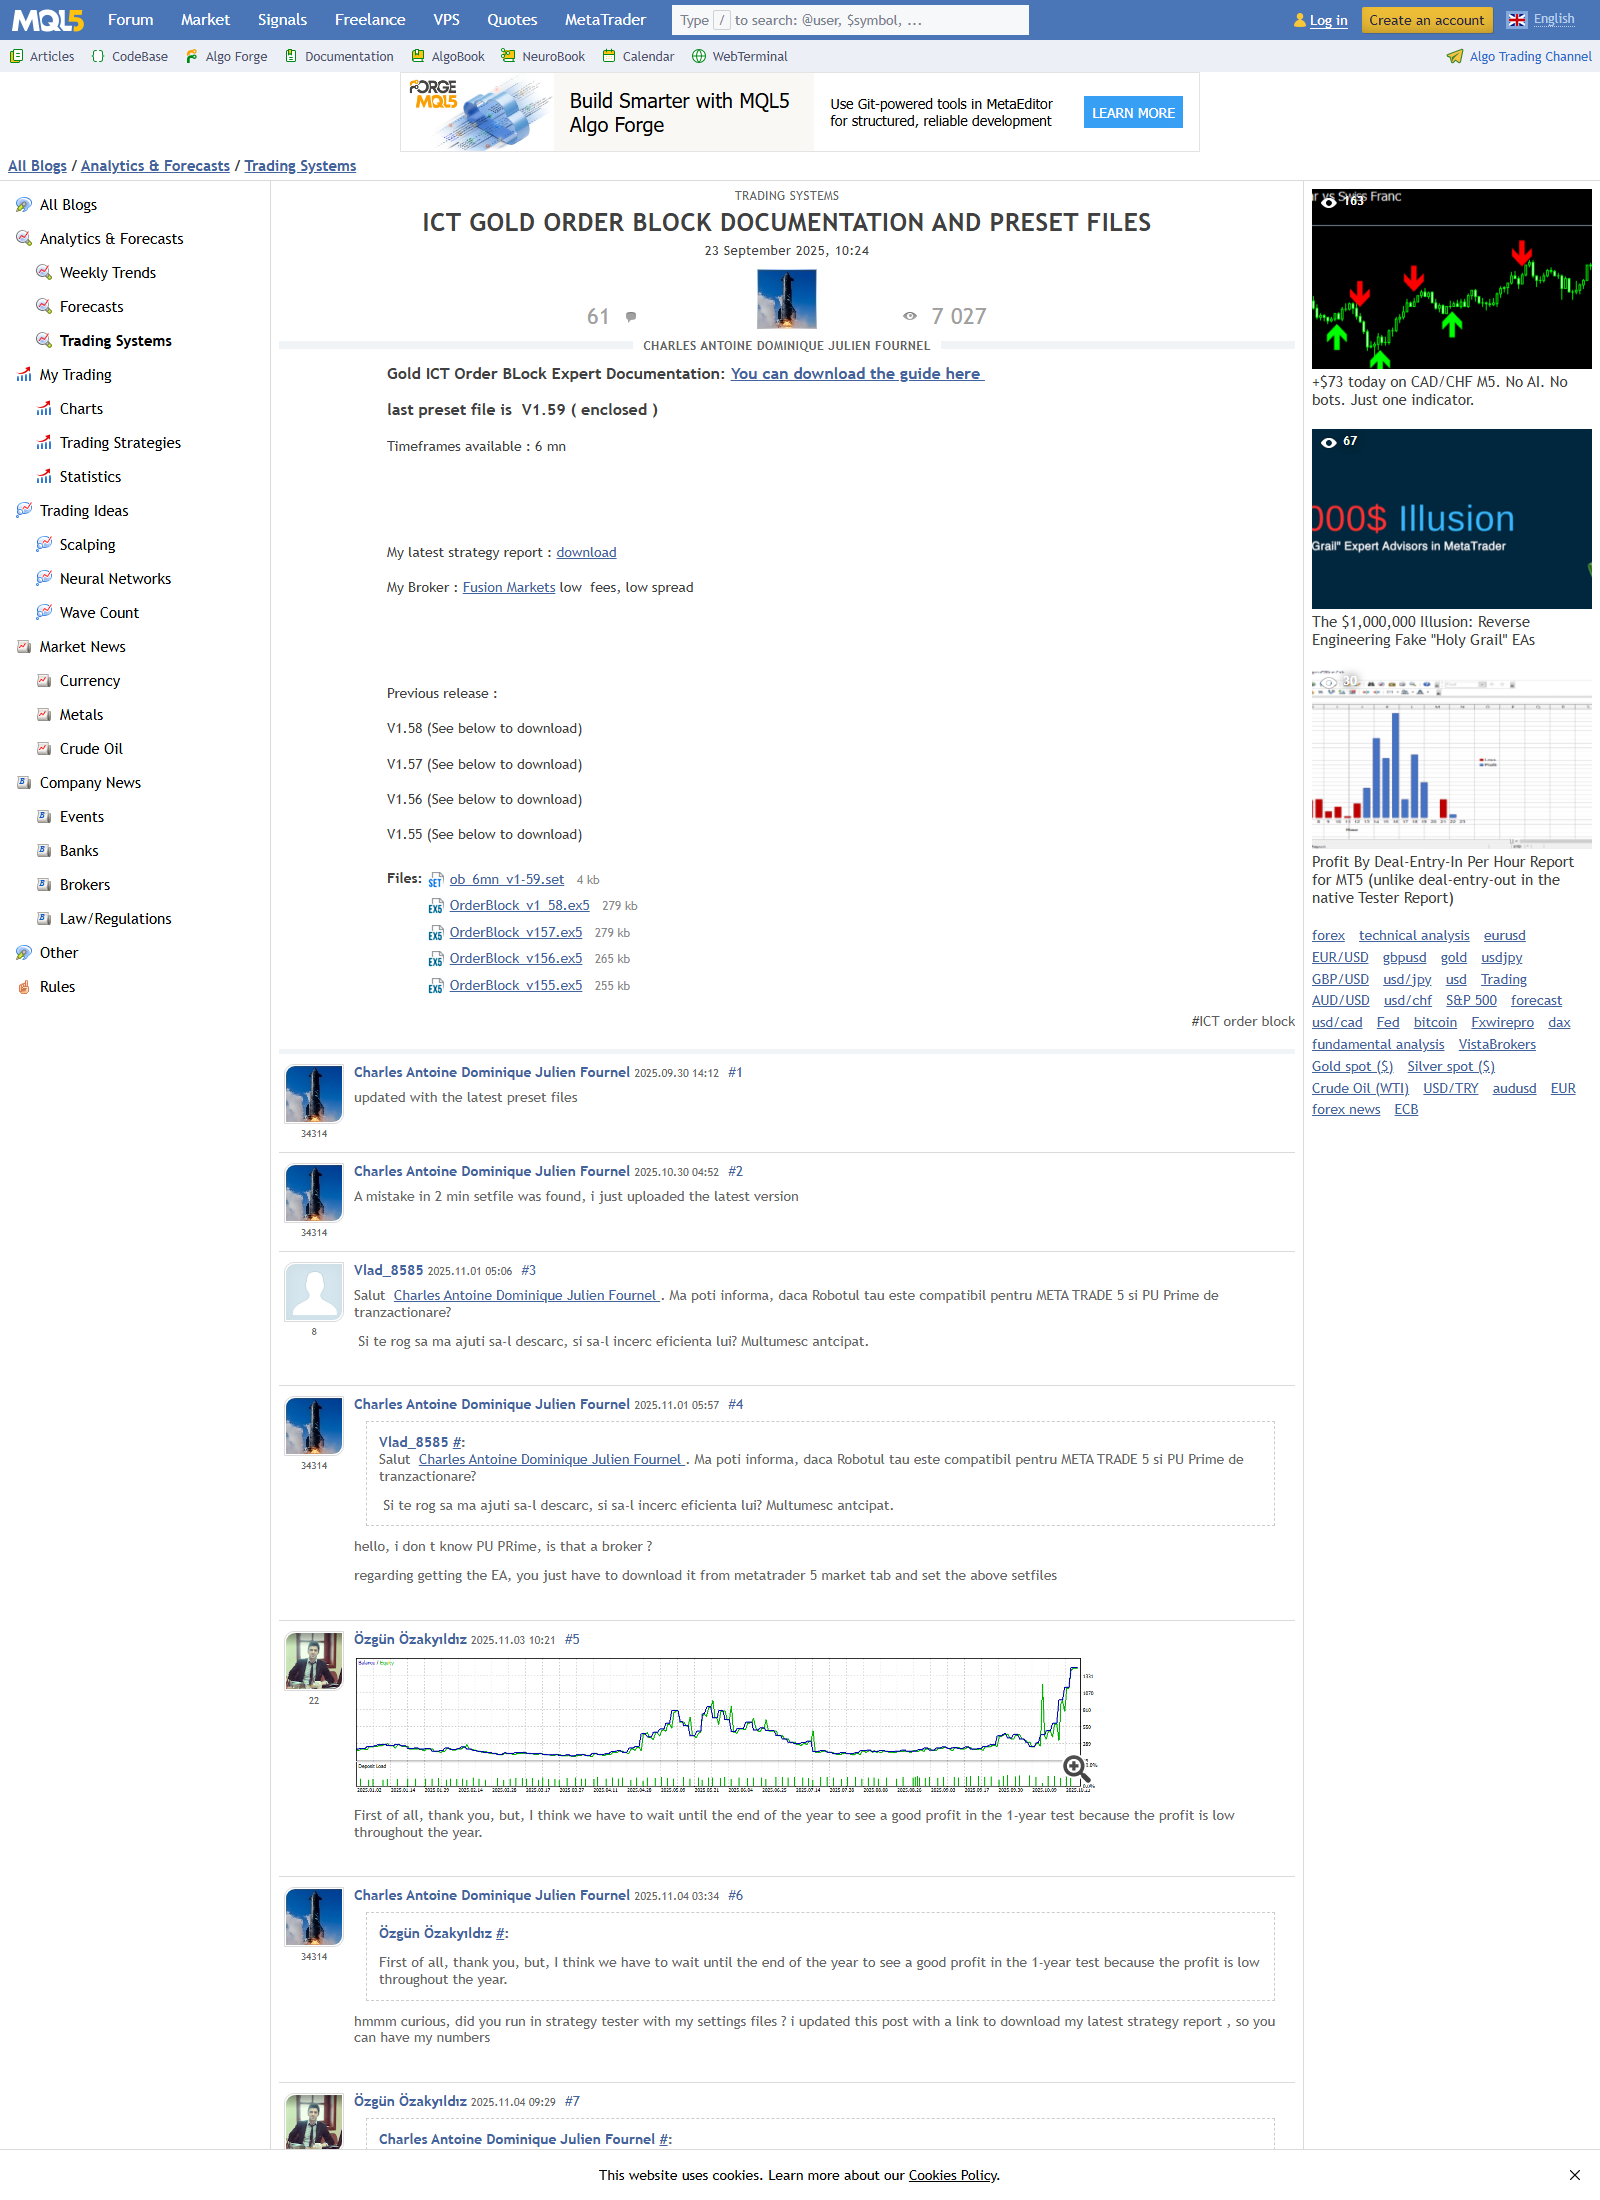
Une fois téléchargé, il se dépose dans le dossier MQL5/Presets du terminal, puis se charge par le bouton « Charger » de l'onglet Réglages du testeur de stratégie. Détail à connaître : le fichier de réglages téléchargeable n'est pas exactement celui qui a produit le rapport publié. Le risque par trade y est de 0.1 alors que le rapport tourne à 0.3. J'ai testé les deux.
Voici la page de résultats du rapport publié par l'auteur. Elle est belle : 356 056 de profit net, facteur de profit 3,60, drawdown 12,16 %, qualité d'historique 100 %. Et deux lignes en haut de page changent complètement sa lecture.
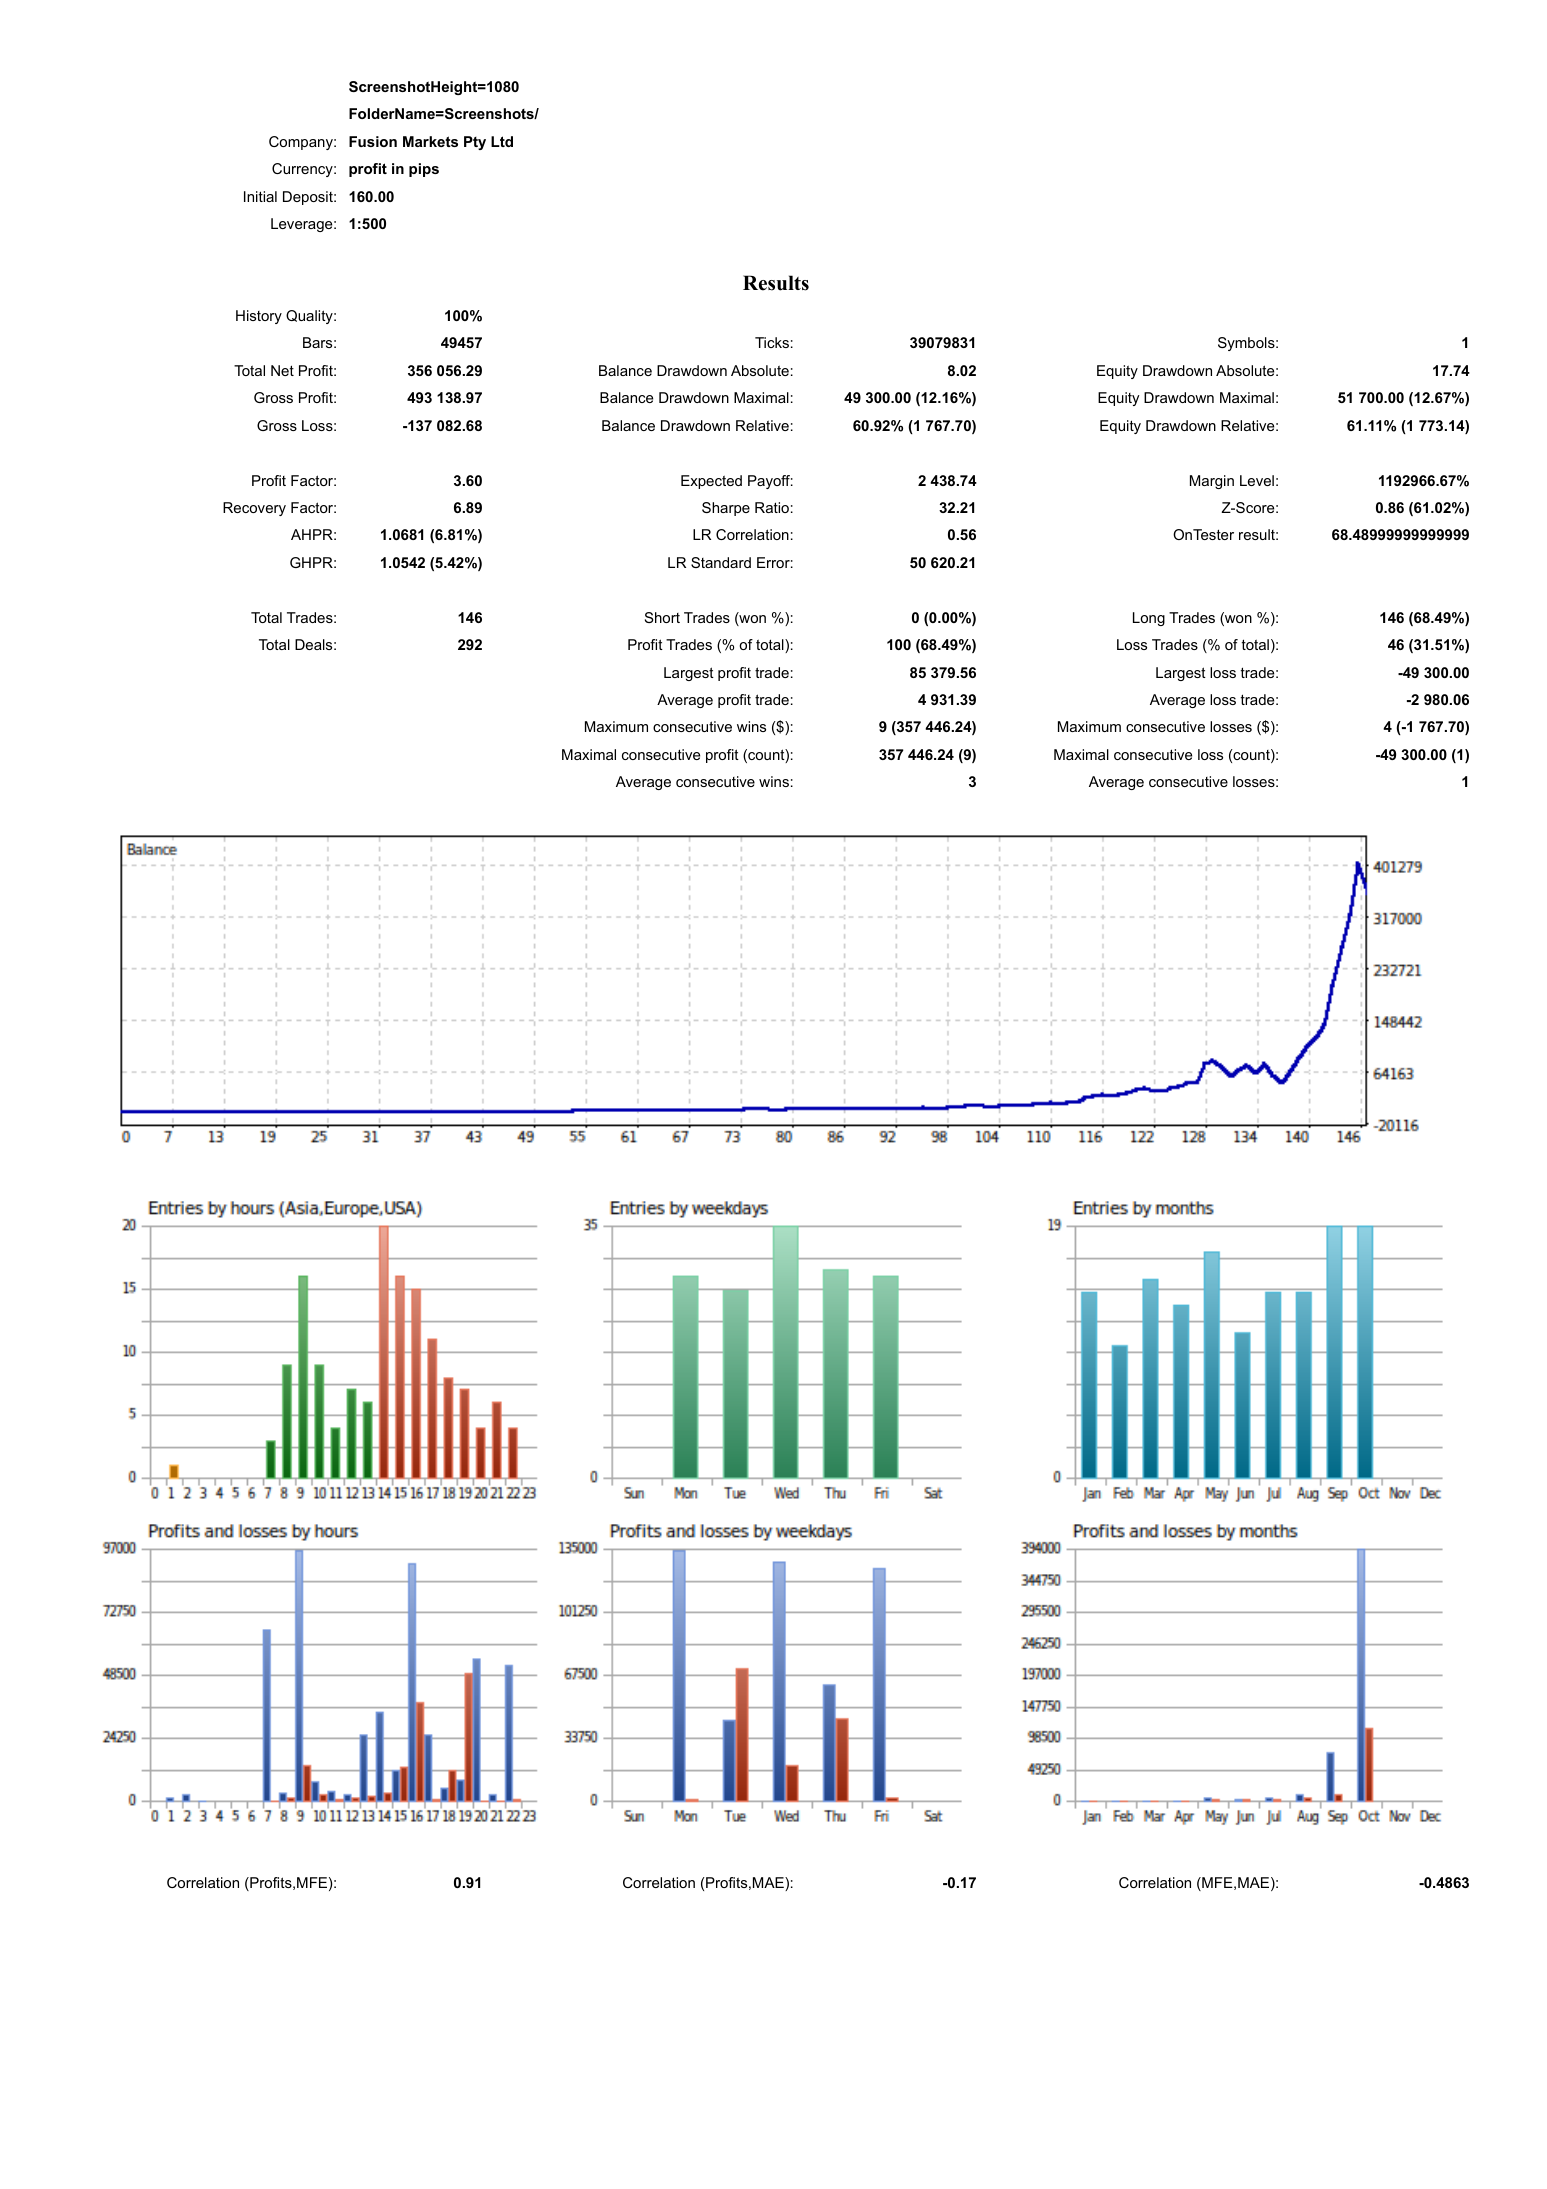
- Devise du dépôt : « profit in pips ». Les 356 056 ne sont pas des dollars, ce sont des points. Le drawdown de 12,16 % ne porte pas sur un compte, il porte sur un compteur de points.
- Dépôt initial : 160. Avec un levier de 1:500. Ce n'est pas la configuration d'un compte réel, c'est un mode de mesure.
- Positions courtes : 0 (0,00 %). Sur 146 trades et dix mois de test, ce robot n'a pas vendu une seule fois. Retenez cette ligne, c'est elle qui commande la fin de l'article.
Aucun de ces trois points n'est une tricherie. Ce sont des paramètres de test parfaitement licites, affichés en clair par MetaTrader 5. Le problème n'est pas qu'ils soient cachés, c'est que presque personne ne les lit avant de regarder la courbe. La méthode complète de lecture est détaillée dans le guide pour analyser un rapport de backtest MT5.
J'ai refait le test en dollars : compte de 10 000 dollars, levier 1:100, or en 6 minutes, modèle « chaque tick basé sur des ticks réels », sur sa période exacte. Et je l'ai fait deux fois, sur deux jeux de données, parce qu'un backtest parfait n'existe pas et qu'il vaut mieux le dire que le cacher.
- Le spread des données importées est mesuré run par run dans le journal, pas supposé. À l'import, le prix demandé est fabriqué, ce qui gonfle artificiellement le coût de chaque entrée.
- Cet expert advisor n'a aucun filtre de spread dans ses paramètres : contrairement à d'autres, il ne bloque pas ses entrées quand le coût monte. Le surcoût est donc payé, pas évité.
- C'est exactement ce qui rend le résultat solide : les deux sources se trompent dans des sens opposés, et elles donnent la même conclusion.
Le même robot, les mêmes réglages, sa période
Deux courbes belles, deux facteurs de profit très loin de celui qui est annoncé, et un drawdown qui double dès qu'on passe aux vrais ticks.
Avec le fichier de réglages officiel, sur la période exacte du rapport, le compte gagne 10 789,91 dollars en 87 trades. La courbe est propre, il n'y a rien à redire sur le résultat. Mais le facteur de profit affiche 1,52, pas 3,60.
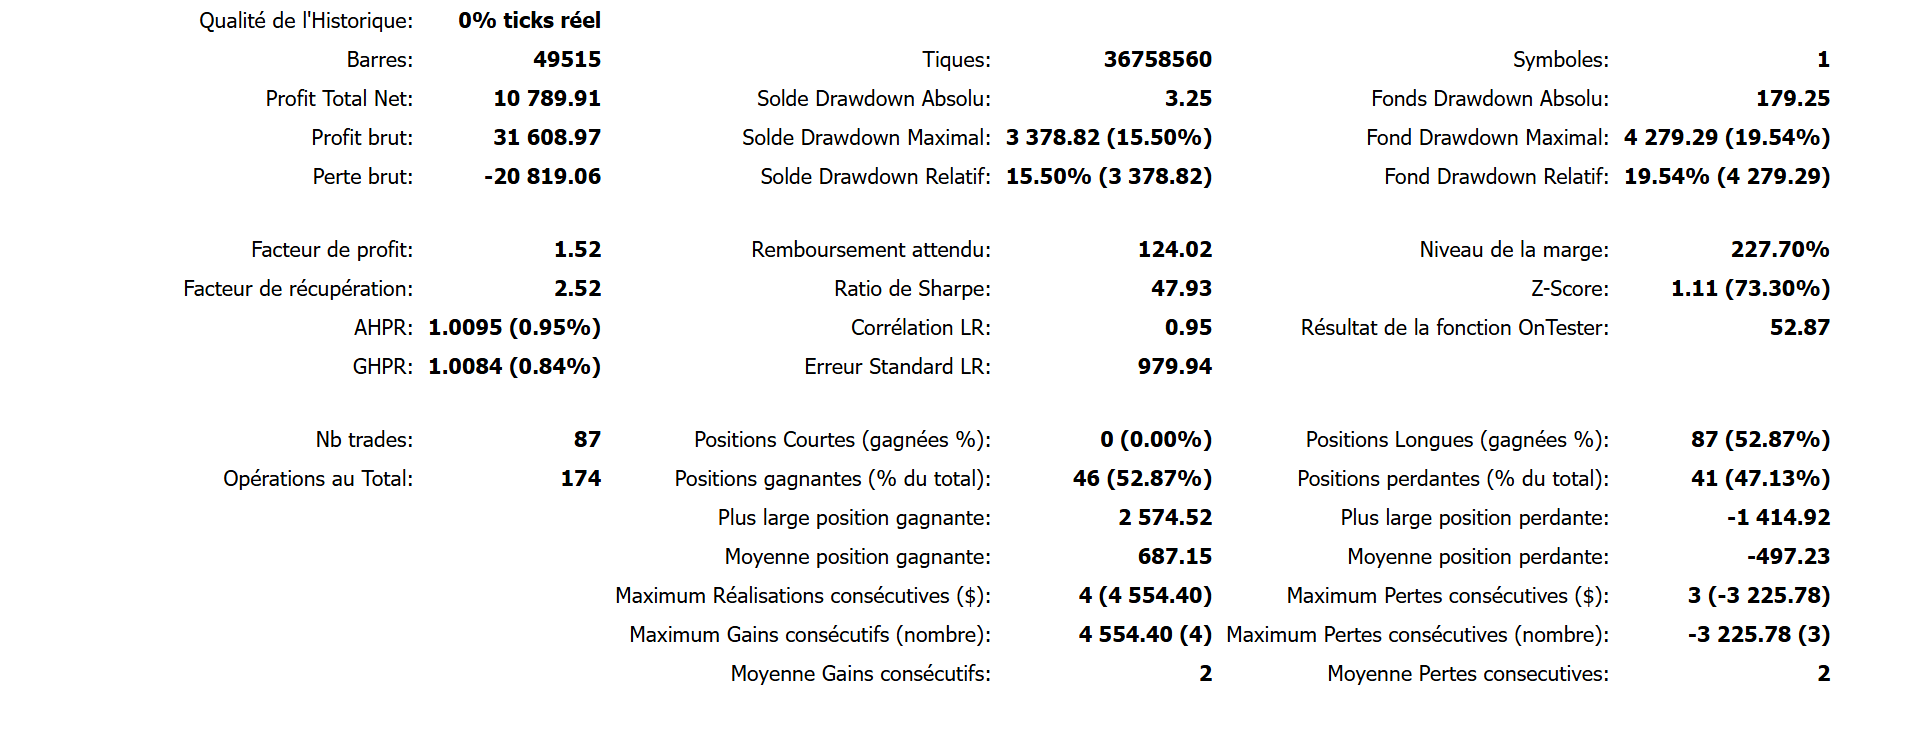
Le facteur de profit, c'est ce que le système gagne divisé par ce qu'il perd. À 3,60, il rapporte trois fois et demie ce qu'il coûte. À 1,52, une fois et demie. Ce n'est pas le même métier, et ce n'est surtout pas le même coussin devant une mauvaise série.
Même robot, même fichier de réglages, même période, mais 100 % de vrais ticks et un spread sept fois plus élevé. Le compte monte à 28 463 dollars, soit +18 463,43. C'est mieux, alors qu'il paie beaucoup plus cher chaque entrée : le résultat n'est donc pas un artefact de coût favorable.
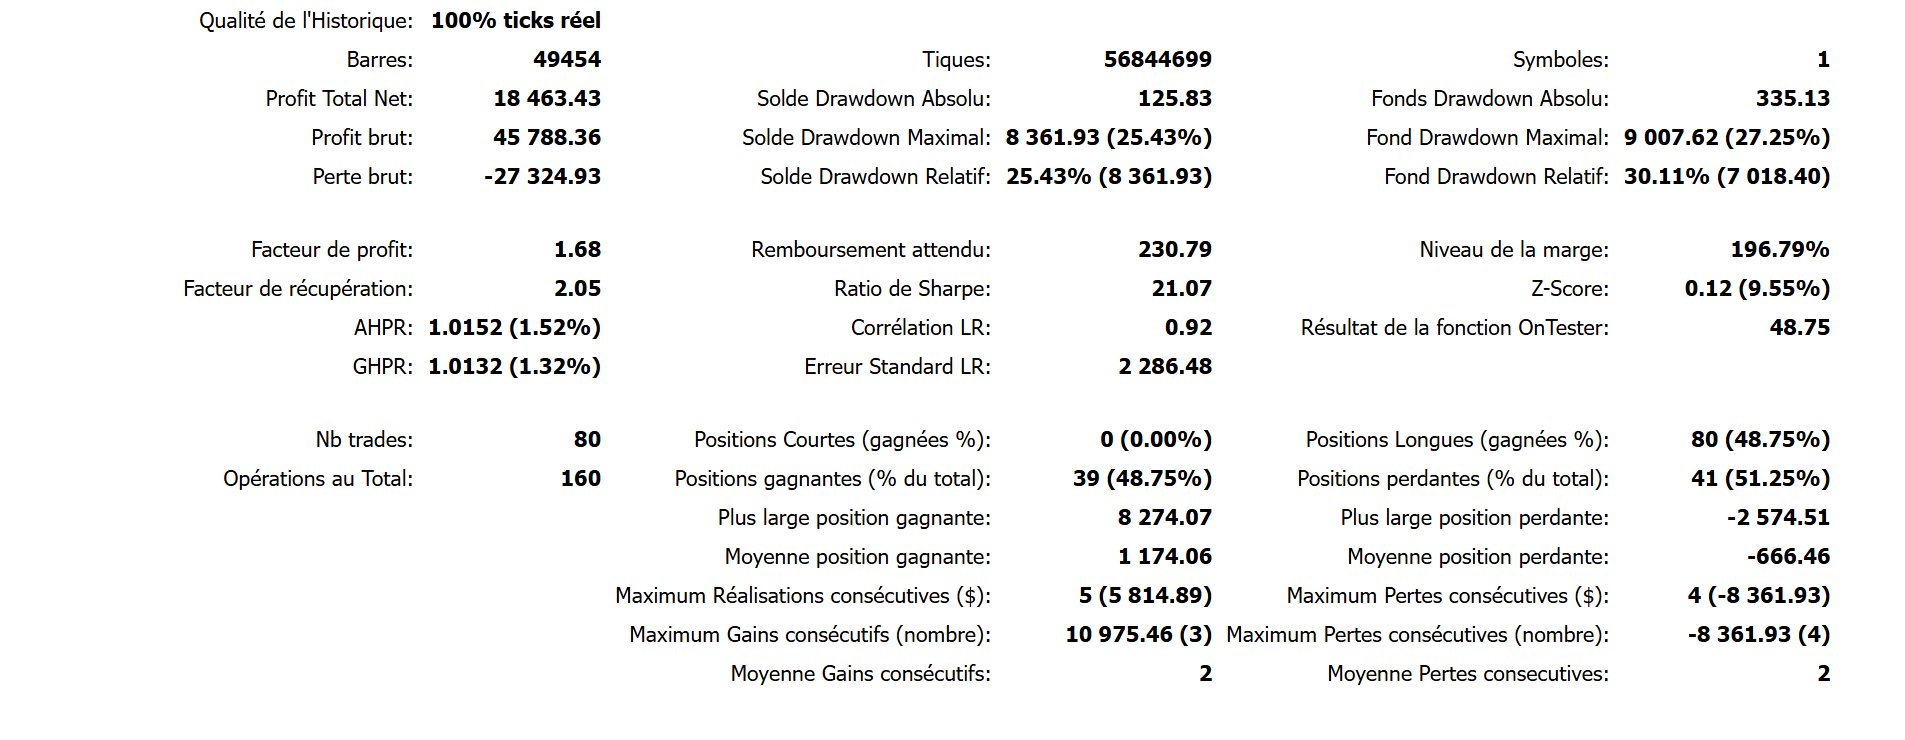
- Le drawdown passe de 15,50 % à 25,43 %. C'est la règle générale, et elle vaut bien au-delà de ce robot : le vrai risque est toujours du côté des vraies données.
- Le taux de réussite suit le même chemin : 52,87 % chez le courtier, 48,75 % sur les vrais ticks. Le manuel annonce 65 %, le rapport publié 68,49 %. On mesure à peu près un trade sur deux.
- Et le point qui compte : le facteur de profit annoncé n'est atteint sur aucune des deux sources. 1,52 d'un côté, 1,68 de l'autre.
Les backtests, côte à côte
Mêmes conditions partout : or en 6 minutes, ticks réels, dépôt de 10 000 dollars, levier 1:100. Seules les colonnes « réglages », « données » et « période » changent.
« 2025 » désigne la période exacte du rapport de l'auteur, du 1er janvier au 3 novembre 2025. « Baisse 2026 » va du 28 janvier au 29 juin 2026. Quatre autres runs, dont une tentative de reproduction en mode « pips » qui n'a rien donné d'exploitable, sont écartés du tableau et expliqués dans la section des limites.
Un compte de 10 000 dollars qui porte près d'un million d'or
Le profit se regarde après. La taille des positions se regarde d'abord, et elle ne se lit pas dans le rapport : elle se lit dans le journal du testeur.
Un lot d'or, c'est 100 onces. Au cours du moment de la mesure, 2,18 lots représentent 962 651 dollars de métal porté par un compte de 10 000 dollars, et une marge requise de 9 627 dollars, soit la quasi-totalité du compte.
- Avec les paramètres du rapport publié, la marge demandée dépasse quatre fois le compte. Le journal du testeur enregistre 15 901 refus « Not enough money for ORDER_TYPE_BUY », et le niveau de marge tombe à 81,09 %, sous le seuil d'appel de marge.
- C'est pour ça que ce run ne compte que 42 trades là où l'auteur en compte 146 : la moitié du temps, le robot ne peut tout simplement plus ouvrir. Rien de tout cela n'apparaît dans un rapport de backtest.
- La leçon est générale et elle n'a rien à voir avec ce logiciel en particulier : sur un compte donné, la taille de position décide seule de la différence entre un beau backtest et un compte qui saute.
Zéro vente en dix mois, sur l'année où l'or a pris 52 %
Revenons à la ligne du rapport. Positions courtes : zéro. Le rapport publié couvre le 1er janvier au 3 novembre 2025. Sur cette période précise, l'or est passé de 2 625,14 à 4 001,26 dollars, soit +52,42 %. Un système qui n'achète jamais, testé sur l'année où l'or a pris la moitié de sa valeur.
Ce n'est pas un procès d'intention, parce que l'auteur l'assume. Son manuel dit exactement : je recommande le mode achat seul, parce que l'or est la plupart du temps en configuration acheteuse. C'est une opinion de marché, écrite en clair, et elle s'est révélée juste en 2025.
Mais une opinion de marché n'est pas un avantage statistique. Et la seule façon de faire la différence entre les deux, c'est de chercher la période où le système devait souffrir.
Cinq mois de baisse : le réglage gagnant s'inverse
Entre le 28 janvier et le 29 juin 2026, l'or est passé de 5 598 à 3 943 dollars, soit -29,6 %. J'ai rejoué la même fenêtre deux fois : avec le mode achat seul recommandé, puis en autorisant les ventes.
- Facteur de profit : 1,14
- Drawdown : 27,84 %
- 33 trades, tous acheteurs
- Facteur de profit : 1,34
- 60 ventes, 53,33 % gagnantes
- 7,6 fois le résultat du réglage conseillé
Et sur 2025, c'est l'inverse exact : en autorisant les ventes sur l'année haussière, le facteur de profit s'écroule de 1,52 à 1,04. Autrement dit, ce qu'on règle ici n'est pas une méthode de détection : c'est un pari sur la direction de l'or. Le bon réglage change avec le marché, et personne ne connaît le marché de l'année prochaine. Il faut aussi porter au crédit du robot qu'il ne s'effondre pas pendant la baisse : ses filtres de tendance internes font leur travail.
Et sans rien régler ? Il perd de l'argent
C'est le test qui concerne le plus de monde : celui qui installe le robot depuis le marché et le lance tel quel, sans aller chercher le fichier de réglages sur un blog.
Sur les vrais ticks, sur l'année exacte où l'or a pris 52 %, les réglages par défaut donnent -786,27 dollars et un facteur de profit de 0,97. Sur 2026 chez mon courtier, -865,22 dollars, facteur 0,94. Les deux sources concordent, et elles concordent dans le sens négatif.
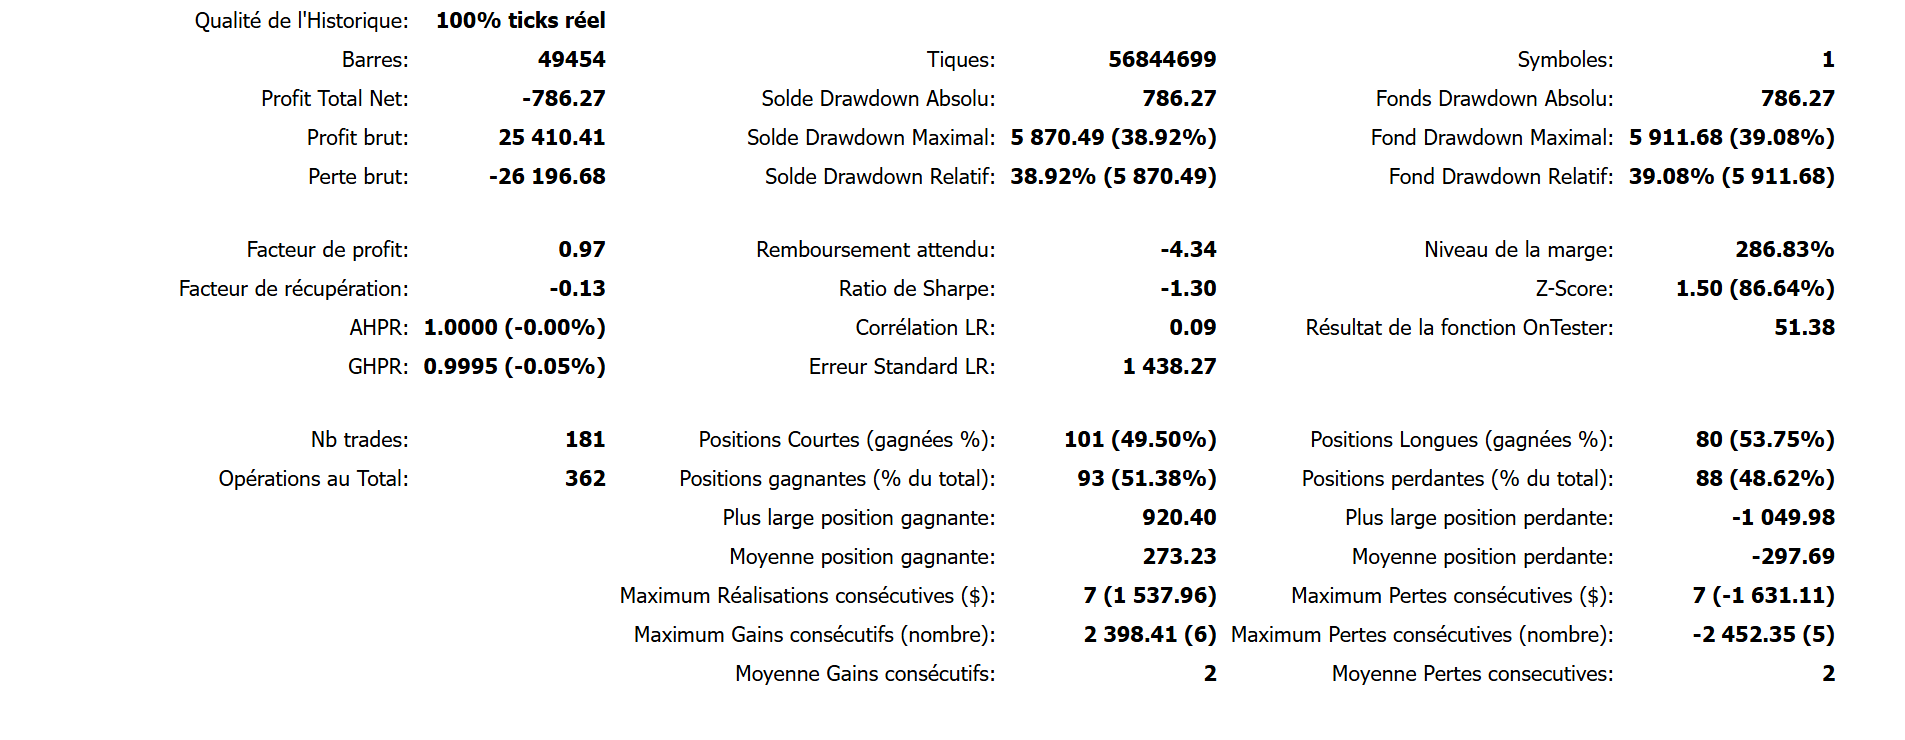
L'écart entre ces deux mondes tient dans un fichier de 4 kilo-octets qui n'est pas sur la page du produit. Ce n'est pas un détail de confort : c'est la différence entre un système qui gagne et un système qui perd, et elle est invisible pour qui télécharge sans lire le blog de l'auteur.
Deux choses trouvées dans le journal, et absentes du rapport
Un comportement anormal, en mode achat et vente uniquement. Le robot redemande en boucle une modification de stop qu'il vient de se faire refuser, avec exactement les mêmes valeurs, et le terminal la refuse à nouveau. Le compteur monte à 22 943 occurrences sur un seul test. Ça ne coûte rien en argent, mais ça remplit le journal et ça n'apparaît nulle part dans le rapport.
Le filtre d'actualités ne fonctionne pas en backtest. Il est activé dans le fichier de réglages officiel. Et le manuel de l'auteur précise lui-même qu'il ne s'applique qu'en mode réel, pas en test. Ce n'est pas un secret et ce n'est pas une tricherie : c'est une limite connue de MetaTrader 5. Mais la conséquence est réelle, et elle vaut pour son rapport comme pour le mien : aucun de ces backtests ne montre le produit tel qu'il tourne vraiment en réel.
Refaire ce test soi-même, sur n'importe quel robot
Trois réflexes suffisent : regarder ce qu'a fait le marché pendant la période du backtest, lire les tailles de position avant de lire le profit, et chercher la période où le système devait souffrir. Le Protocole Backtest MT5 est la méthode complète que j'applique avant de valider quoi que ce soit.
Ce que disent les utilisateurs
La fiche est notée 4,24 sur 5 sur 46 avis. Des gens s'en servent et en sont contents, et il serait malhonnête de ne pas le dire. En avril 2026, un utilisateur écrit qu'il a testé plusieurs configurations et qu'il a fini par trouver la sienne. En décembre 2025, un autre indique le faire tourner sur un compte réel avec des réglages légèrement modifiés, et se dit satisfait des résultats.
En face, en mai 2026, un utilisateur écrit exactement le contraire : de bons résultats en test, de mauvais en réel. Un autre, la même semaine, dit simplement qu'il perd de l'argent.
Le plus probable, c'est que tout le monde dise vrai, sur des périodes différentes. Et c'est précisément le problème que ce test met en évidence : quand la performance d'un système suit la direction d'un actif plutôt qu'un avantage propre, les avis se contredisent forcément, et la note moyenne mesure la satisfaction des utilisateurs plutôt que le risque du système.
Les limites de mon test, dites clairement
Un backtest n'est pas une preuve, c'est une indication. Et le mien a des faiblesses qu'il faut connaître pour juger de ce qui précède.
La version. Le fichier exécutable téléchargé depuis le marché est en version 1.58, le fichier de réglages en 1.59. L'auteur laisse lui-même la 1.58 en téléchargement sur son blog, et le seul paramètre du rapport absent du fichier de réglages est une période de recherche disparue entre les deux versions. L'écart existe, il est petit, il est dit.
Le courtier. Le mien n'est pas celui de l'auteur, et le spread n'est donc pas le sien. C'est aussi pour ça que tout a été rejoué sur deux jeux de données.
Les données. Aucune des deux sources n'est parfaite, comme expliqué plus haut. Et surtout, les ticks importés s'arrêtent au 16 avril 2026 : la fenêtre de baisse complète n'a donc pas pu être rejouée sur des ticks réels. Je ne peux pas prétendre le contraire.
Les fenêtres courtes ne prouvent rien, et c'est vrai pour moi aussi. Sur une fenêtre de deux mois et demi qui ne contient que quinze à dix-sept entrées, le même robot avec les mêmes réglages donne +441,52 dollars sur une source et -434,07 dollars sur l'autre. Le signe s'inverse. Sur un échantillon aussi petit, la source de données décide du résultat. C'est la raison pour laquelle toutes les conclusions de cet article s'appuient sur les périodes longues, où les deux sources convergent.
Un run écarté. J'ai tenté de reproduire à l'identique la configuration du rapport, en devise « pips » avec 160 de dépôt. Chez mon courtier, le calcul de taille de position sort immédiatement au volume maximum autorisé et le compte saute au premier trade. Ça ne reproduit rien, ça montre juste que ce mode de mesure ne se transpose pas d'un courtier à l'autre. Je n'en tire aucune conclusion sur le robot.
Ce qu'il faut retenir, au-delà de ce robot
Si vous utilisez Gold ICT OrderBlock Expert, vous savez maintenant où se trouve son fichier de réglages, ce que son rapport mesure réellement, et à quel profil de risque il correspond avec un compte en dollars. Ce que vous en faites vous appartient : ce n'est ni une recommandation, ni une mise en garde personnalisée.
Et si vous testez n'importe quel autre expert advisor, gratuit ou payant, les trois réflexes valent pour tous. Regardez ce qu'a fait le marché pendant la période du backtest, parce qu'un système directionnel testé dans son sens favorable produit toujours une belle courbe. Regardez la taille des positions avant de regarder le profit, parce que c'est elle qui décide de la survie du compte. Cherchez la période où le système devait souffrir, et si l'auteur ne l'a pas publiée, testez-la vous-même. Ça prend une heure.
Le même raisonnement s'applique quand vous codez votre propre robot MT5, quand vous évaluez un expert advisor sur l'or ou quand vous appliquez la méthode complète du backtest d'expert advisor sur MT5 : la logique d'entrée fait le spectacle, le contexte et le dimensionnement font le résultat.
Et si vous voulez juger une zone d'order block vous-même plutôt que de déléguer la décision à une boîte noire, c'est exactement pour ça que j'ai codé mon tableau de bord de structure de marché pour MT5 : il affiche les cassures, les order blocks et leur historique de réussite, et c'est vous qui décidez.
Ta stratégie vaut-elle quelque chose ?
La formation gratuite en trois modules : la méthode pour savoir si un schéma tient debout avant de risquer un centime en réel, et les erreurs de mesure qui font passer un système dangereux pour un système rentable. Onze minutes, accès immédiat.
Sylvain, trader et développeur MT5
Trader depuis 2013 et développeur MQL5, je code et je teste les stratégies avant d'en parler. Pas de promesses de gains : des mesures reproductibles, des tests dont je donne les limites, et des outils concrets pour MetaTrader 5.
Questions fréquentes
Où trouver le fichier de réglages officiel de Gold ICT OrderBlock Expert ?
Pourquoi le facteur de profit annoncé est-il de 3,60 et le mien de 1,52 ?
Ce robot fonctionne-t-il seulement quand l'or monte ?
Que donne le robot avec ses réglages d'origine, sans le fichier de l'auteur ?
Quelle taille de compte faut-il pour faire tourner ce type de réglages ?
Le filtre d'actualités est-il pris en compte dans ces backtests ?
Peut-on utiliser ce robot sur un compte financé de prop firm ?
Ressources complémentaires
La méthode complète pour tester une stratégie sans se mentir : qualité des données, forward test, sur-optimisation, lecture du rapport.
Le sujet réel de cet article : 2,18 lots sur un compte de 10 000 dollars, ça se décide à partir de la perte acceptable, pas d'un fichier téléchargé.
Gratuite : la méthode pour valider un schéma avant de risquer un centime en réel.
Contenu strictement éducatif. TradingTips.fr ne fournit aucun conseil en investissement ni recommandation personnalisée, et ne recommande aucun logiciel de trading en particulier. Les résultats présentés proviennent de simulations sur données historiques réalisées chez un seul courtier, sur un seul actif et sur des périodes limitées : ils ne constituent ni une preuve ni une promesse, et les performances passées ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé. Vous restez seul responsable de vos décisions.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →