Dark Venus MT5 best settings : ce que valent vraiment les réglages
Dark Venus MT5 best settings :
ce que valent vraiment les réglages
C'est l'expert advisor gratuit le plus téléchargé du Market MQL5, et la question qui revient sans arrêt est toujours la même : quels sont les bons réglages. J'ai comparé les réglages d'usine au fichier officiel de l'auteur sur quatre ans et demi de données, puis lancé 720 combinaisons. Voici ce que les chiffres disent, y compris là où ils contredisent ce que j'attendais.
de rapports MetaTrader 5 réels
Avertissement : contenu strictement éducatif. Cet article rapporte des mesures de backtest sur un expert advisor tiers. Il ne recommande aucun robot de trading, ne constitue ni un conseil en investissement ni une recommandation personnalisée, et n'affirme rien sur ce que ce programme fera demain. Le trading à effet de levier comporte un risque de perte en capital élevé.
Le test filmé, écran par écran : les rapports, le journal du testeur et la grille d'optimisation.
Dark Venus MT5 est gratuit, noté 4,61 sur 5 par près de deux mille utilisateurs, et son auteur revendique plus de cent mille téléchargements depuis 2022. Autant dire que c'est le premier robot que beaucoup de gens essaient.
Et la question qui revient dans mes commentaires depuis deux ans n'est jamais « est-ce qu'il est bon » mais « tu as les réglages ? ». Alors j'ai pris le problème par le seul bout qui donne une réponse vérifiable : dix-sept backtests sur MetaTrader 5, rapports et journaux conservés, et une question précise à chaque fois.

EURUSD M15, dépôt de 10 000 $, levier 1:100, compte de démonstration. Fenêtre longue en 1 minute OHLC (99 % de qualité), fenêtre courte en ticks réels (100 %).
Ce que fait Dark Venus, en une minute
Le premier ordre est ouvert sur les bandes de Bollinger. Tout le reste, dans les cent seize paramètres du robot, n'est que filtrage et gestion de la position.
Quand le prix part contre la position, l'expert advisor n'encaisse pas la perte : il ajoute des ordres à intervalle régulier et attend que le panier revienne à l'équilibre. C'est une grille. Et contrairement à ce qu'on lit partout, ce n'est pas une martingale géométrique : sur les 3 523 ordres du run mesuré, les lots montent de 0,01 à 0,31 par pas constant de 0,01. Additif, pas multiplicatif. La nuance compte, mais elle ne change rien au mécanisme de fond : plus la grille s'enfonce, plus l'exposition grossit.
Si le principe des robots à grille ne te parle pas encore, commence par les bases du trading algorithmique, puis par comment choisir un robot de trading MT5.
Réglages d'usine : le compte est liquidé en six mois
Premier test, le plus simple : je charge le robot, je ne touche à rien, et je lance sur EURUSD en 15 minutes du 1er janvier 2022 à aujourd'hui.
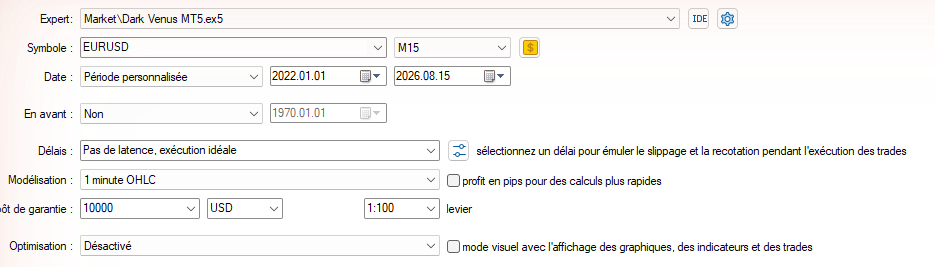
Le test ne va pas au bout. Il s'arrête le 14 juillet 2022 : il restait quatre ans à parcourir.
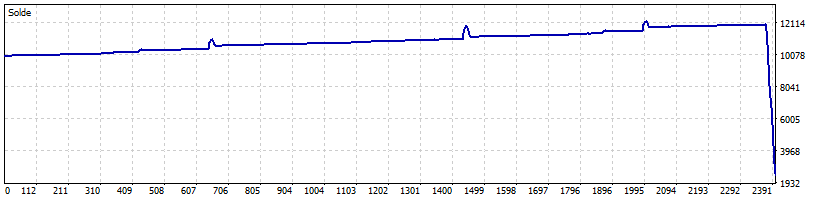
Le rapport annonce -7 578,40 $ sur un dépôt de 10 000. Mais c'est le journal du testeur qui dit ce qui s'est réellement passé, et il ne mâche pas ses mots.
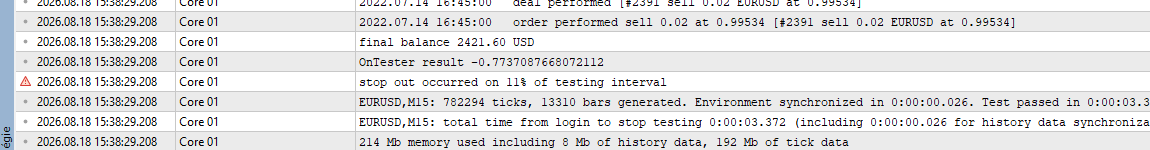
Le courtier a liquidé dix-sept positions d'un coup, toutes des achats, ouvertes de 1,04031 jusqu'à 0,995 pendant que l'euro filait vers la parité face au dollar. Solde final : 2 421,60 $.
Où se cache le vrai .set de l'auteur
Sur la fiche produit, il y a une phrase que presque personne ne lit : lisez le manuel hors ligne et les réglages d'exemple.

Le manuel n'est pas sur la fiche. Il est en pièce jointe d'un article de blog, tout en bas. Dedans, deux choses : l'explication complète de la stratégie sur dix pages, et un fichier nommé my current settings eurusd m15, c'est-à-dire les réglages que l'auteur utilise lui-même.
Et là, première surprise : la fiche produit recommande EURUSD en 5 minutes, son fichier personnel est réglé pour EURUSD en 15 minutes. Sa propre documentation se contredit, et c'est exactement le genre de détail que personne ne vérifie avant de lancer un robot.
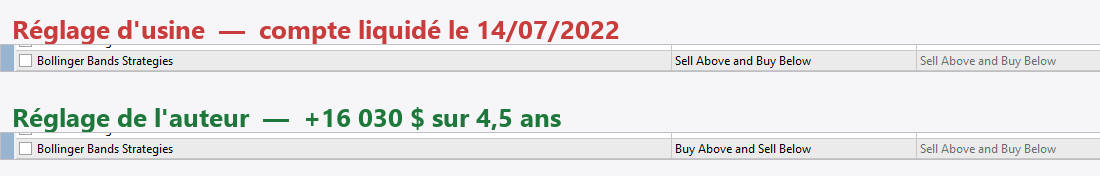
Je charge son fichier, sans rien changer d'autre. Même robot, mêmes données, même période : +16 029,96 $ sur quatre ans et demi. Le même programme, sur les mêmes barres, passe de compte liquidé à compte multiplié par deux et demi.
Deux paramètres seulement séparent les deux fichiers
J'ai comparé les deux listes de réglages une à une, dans l'onglet Placement du testeur. Sur cent seize paramètres, deux diffèrent : le spread maximum accepté, et un menu déroulant qui choisit la stratégie d'entrée.
Pour savoir lequel des deux compte, il suffit de faire les quatre combinaisons.
Les deux lignes rouges meurent le même jour, les deux lignes vertes traversent quatre ans et demi. Le filtre de spread ne renverse rien : c'est le menu déroulant.
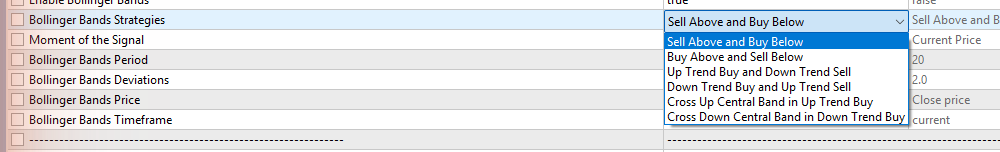
Et le nom de ces deux modes dit exactement ce qu'ils font. Celui d'usine s'appelle Sell Above and Buy Below : vendre au-dessus de la bande haute, et acheter en dessous de la bande basse. Autrement dit, acheter la baisse. Celui de l'auteur est son inverse strict, Buy Above and Sell Below : il suit le mouvement au lieu de lui résister.
Le journal le confirme ordre par ordre : le 1er juillet 2022 à 3 h 15, sur la même barre et au même prix de 1,04700, le mode d'usine achète pendant que le mode de l'auteur vend. Sur tout le mois de juillet 2022, le réglage par défaut a passé 62 % d'achats, en pleine chute de l'euro.
Trois réglages sauvent le compte, chacun tout seul
Avant de conclure que « c'est le mode d'entrée », j'ai fait le test honnête : repartir des réglages d'usine et ne changer qu'une seule valeur à la fois.
Trois curseurs différents, un cran chacun, et le compte ne meurt plus. Ce n'est donc pas qu'un réglage serait « le bon » : les réglages d'usine sont posés sur un fil, exactement à l'endroit où le chemin de prix de juillet 2022 remplit un panier fatal. Bouge n'importe lequel des trois, le panier ne se forme plus de la même façon et la liquidation n'a pas lieu.
Ce qui interdit la conclusion facile du genre « il suffit d'écarter la grille ». Les trois rescapés gardent entre 38 et 79 % de drawdown sur les fonds. Le point de rupture n'a pas disparu : il a changé de date.
Le drawdown affiché n'est pas le drawdown subi
Prenons le run qui gagne, celui à +16 030 $. Son drawdown maximal est de 8,29 %. C'est le chiffre qu'on cite, celui qu'on met dans les descriptions et les captures d'écran.
Sauf que c'est le drawdown du solde. Sur un robot à grille, les positions perdantes ne sont jamais fermées : le solde ne bouge pas pendant que le compte plonge. Deux lignes plus bas, sur le même rapport, il y a l'autre chiffre.
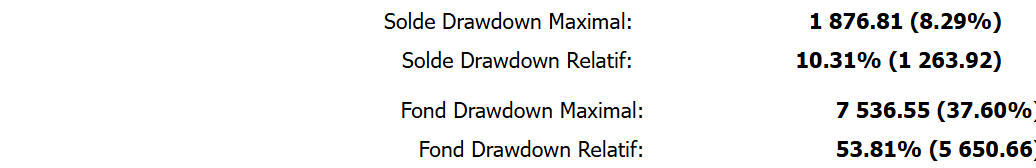
53,81 % sur les fonds. Le compte a été à moitié effacé pendant que la ligne du dessus affichait huit pour cent. Si tu veux savoir lire un rapport MetaTrader ligne à ligne, j'ai détaillé la méthode dans analyser un rapport de backtest MT5.
Et il y a une ligne encore plus parlante, le niveau de marge. Attention, il y a deux seuils et ce ne sont pas les mêmes :
Ce n'est pas une hypothèse : les deux comptes morts de ce test se font liquider à 48,47 % et 49,95 % de niveau de marge. Et le run le plus troublant est celui où je n'ai allongé que la période des Bollinger : il termine à +13 545 $, le rapport affiche 14,11 % de drawdown, et son niveau de marge minimum est descendu à 51,91 %. Moins de deux points au-dessus de la liquidation. Un compte qui finit largement gagnant est passé à deux points de tout perdre, et rien dans le résumé du rapport ne le dit.
Dernier chiffre du même run : 72,84 % de trades gagnants, un gain moyen de 4,90 $, une perte moyenne de 6,51 $, jusqu'à 24 pertes d'affilée et une position tenue 21 jours. Un taux de réussite élevé sur une grille, c'est mécanique : elle ne ferme qu'au profit. Ça ne dit rien du risque. C'est le même raisonnement que pour la taille de position et le money management.
Optimiser sans se mentir
La méthode complète pour tester un expert advisor : choisir la période, lire les bons chiffres, et surtout valider hors échantillon avant de conclure quoi que ce soit. C'est exactement le protocole utilisé dans cet article.
720 combinaisons : ce que « best settings » veut dire
L'auteur a fait quelque chose que peu de développeurs font : il a codé son propre critère d'optimisation dans le robot. Profit net divisé par le drawdown monétaire, avec un plancher de cent trades. On peut donc optimiser exactement comme il l'a prévu, ce qui rend le test difficilement attaquable.
Sept cent vingt combinaisons plus tard, premier constat inattendu : il n'y a que 360 résultats réellement différents. Sur quatre des six modes, la déviation des bandes de Bollinger ne change strictement rien, parce que ces modes ne regardent que la bande centrale. La moitié du calcul était du vent, et rien dans MetaTrader ne le signale.
Deuxième constat, et c'est le cœur du sujet : le meilleur réglage dépend entièrement du critère qu'on choisit.
Onze fois plus d'argent, dix-sept fois plus de risque, et ce ne sont pas du tout les mêmes réglages. Quand quelqu'un te donne « les best settings » de Dark Venus, la première question à poser est donc : meilleurs selon quoi ?
Une optimisation ne protège que de ce qu'elle a déjà vu
J'ai pris le gagnant et je l'ai rejoué sur une période qu'il n'avait jamais vue, de 2025 à aujourd'hui. Il tient : +848 $, avec 3,51 % de drawdown sur les fonds.
Sauf que ce test-là ne prouve rien, et il faut le dire. J'ai optimisé sur 2022-2024, et le krach de juillet 2022 était dedans. J'ai donc sélectionné, entre autres, des réglages qui y avaient survécu, puis je les ai contrôlés sur une période calme. C'est un examen dont on connaît déjà les questions.
Alors j'ai fait l'inverse : optimiser sur 2024 à aujourd'hui, une période sans krach, puis rejouer le vainqueur sur 2022. Et là, le classement se retourne complètement. Le mode qui arrive premier est le mode par défaut, celui qui a liquidé le compte. Il prend sept places sur les vingt premières, tandis que le mode de l'auteur, le seul à survivre à 2022, tombe cinquième avec le plus petit profit du classement.
Je rejoue ce vainqueur sur 2022. Et contre toute attente, il ne meurt pas : +4 001 $. Mon hypothèse de départ était fausse, l'optimisation a bel et bien renforcé le robot.
Mais à quel prix. Le rapport affiche 12,80 % de drawdown, et les fonds en ont pris 59,34 %. Le compte a perdu près de six dixièmes de sa valeur au pire moment pendant que le résumé annonçait douze pour cent.
La conclusion honnête n'est donc pas « l'optimisation ne sert à rien », ce serait faux et c'est mesuré ici. C'est plutôt : l'optimisation déplace le point de rupture, elle ne le supprime pas. Et elle le déplace en ne connaissant rien de l'événement qui t'attend.
Et sur l'or, ça marche ?
C'est la demande numéro un dans mes commentaires depuis deux ans, et on la retrouve jusque dans les avis de la fiche.

Premier point : sa fiche cite l'euro-dollar, la livre, l'aussie et le dollar canadien. Pas l'or. C'est nous qui décidons de l'y mettre. Je le lance quand même sur quatre ans de données de l'or en tiques réelles, avec son fichier : +3 431 $. Ça a l'air de marcher.
Sauf que son filtre de spread est réglé à 20 points, et que sur ces données le spread médian vaut exactement 20 points, mesuré dans le journal, ordre par ordre, sur deux mille entrées. Autrement dit, sur l'or, son filtre refuse à peu près une entrée sur deux. Le backtest qui a l'air de marcher, il marche en partie parce que le robot ne trade pas.
J'ouvre le filtre à 100 points, ce que fait naturellement quelqu'un qui trouve que son robot ne prend pas assez de positions. Mille trades de plus, et le compte est liquidé le 2 octobre 2023 : quinze positions achetées à partir de 1 902 $ l'once, vers le bas. Exactement le même schéma qu'en juillet 2022 sur l'euro. Si le sujet de l'or t'intéresse, j'ai un article dédié aux expert advisors sur XAUUSD.
Une limite que je dois assumer : sur le vrai symbole de mon courtier, avec son vrai spread, je n'ai que quatre mois d'historique en tiques réelles. Le résultat y est positif, à +444 $, et il ne prouve rien du tout. Quatre mois sur un robot à grille, ça ne veut rien dire.
La grille de lecture, valable pour n'importe quel robot
Il n'y a pas de « best settings » pour Dark Venus. Il y a un jeu de paramètres qui a bien fonctionné sur une période passée, et il y a le critère avec lequel on l'a choisi. Change le critère, tu changes de gagnant ; change la période d'apprentissage, tu changes encore de gagnant.
Ce que ce test m'a appris et que je n'attendais pas, c'est que le robot n'est pas mauvais : il est posé sur un fil. Trois réglages différents, un cran chacun, et il ne meurt plus. Ce qui veut dire que la survie n'est pas une qualité des réglages : c'est une coïncidence entre des niveaux de grille et un chemin de prix.
Alors voilà les trois choses que je regarde désormais avant de croire un rapport de backtest, quel que soit le robot :
- Le drawdown des fonds, jamais celui du solde. Sur une grille, l'écart entre les deux se compte en dizaines de points.
- Le niveau de marge minimum. Le stop out est à 50 %, pas à 100. C'est la seule ligne qui dit à quelle distance de la liquidation le compte est passé.
- Le journal du testeur. C'est le seul endroit où l'on voit la taille des positions, la date de la liquidation, et le spread réel à l'entrée.
La méthode complète, avec la façon de choisir les périodes et de valider hors échantillon, est détaillée dans comment backtester un EA sur MT5. Et si tu veux comprendre pourquoi un robot à grille finit toujours par rencontrer son événement, l'explication est dans créer un robot de trading MT5.
Les deux fichiers .set de ce test
Celui de l'auteur et celui que l'optimisation a retenu, pour rejouer exactement ce test sur ton terminal. Avec la formation gratuite qui explique comment juger un robot avant de le lancer.
Dark Venus MT5 : les questions qui reviennent
Quels sont les meilleurs réglages de Dark Venus MT5 ?
Où trouver le fichier .set officiel de Dark Venus ?
Dark Venus est-il une martingale ?
Pourquoi les réglages par défaut perdent-ils autant ?
Quelle unité de temps utiliser, M5 ou M15 ?
Peut-on utiliser Dark Venus sur l'or ?
Pourquoi mon backtest affiche un drawdown faible alors que le compte a beaucoup souffert ?
Un backtest positif sur quatre ans suffit-il à valider un robot ?
Ce test est-il reproductible ?
Contenu strictement éducatif. TradingTips.fr ne fournit aucun conseil en investissement ni recommandation personnalisée, et ne recommande aucun logiciel de trading en particulier. Les chiffres présentés ici sont des résultats de simulation historique obtenus sur un compte de démonstration : ils décrivent le passé sur un jeu de données précis et ne préjugent en rien des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé. Vous restez seul responsable de vos décisions.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →