Grid Scalper MA MT5 EA settings : le réglage qui décide de tout
Grid Scalper MA MT5 EA settings :
le réglage qui décide de tout
Cet expert advisor est gratuit sur le Market MQL5, noté 4,5 sur 5, et la question posée en commentaire n'est jamais « est-ce qu'il est bon » mais « quels réglages mettre ». J'ai lancé la version 11.48 sur dix-neuf mois d'or, d'abord sans rien toucher, puis paramètre par paramètre. Le premier test finit à 754 dollars sur 10 000, et la cause n'est pas celle qu'on croit.
de rapports MetaTrader 5 réels
Avertissement : contenu strictement éducatif. Cet article rapporte des mesures de backtest sur un expert advisor tiers. Il ne recommande aucun robot de trading, ne constitue ni un conseil en investissement ni une recommandation personnalisée, et n'affirme rien sur ce que ce programme fera demain. Les stratégies à grille peuvent entraîner la perte totale du capital, et c'est précisément ce que montre le premier test de cet article. Le trading à effet de levier comporte un risque de perte en capital élevé.
Le test filmé, écran par écran : les rapports, le journal du testeur, et les trois optimisations déroulées pas à pas dans MetaTrader 5.
Grid Scalper MA MT5 EA est gratuit sur le Market MQL5, noté 4,5 sur 5 pour 112 avis, et sa version 11.48 date du 25 août 2026. Autant dire qu'il fait partie des robots que beaucoup de gens posent sur un graphique pour voir.
Je l'avais déjà testé en janvier 2026, réglages d'usine, et la vidéo de l'époque répondait à « est-ce qu'il vaut quelque chose ». Depuis, la question qui revient est différente : quels réglages. Alors j'ai repris la version d'août, et j'ai posé la question au seul endroit où elle a une réponse vérifiable : le testeur de stratégie, neuf backtests complets et cinquante-huit passes d'optimisation, rapports et journaux conservés.
Le résultat tient en une phrase : un seul réglage décide de presque tout, et ce n'est pas celui dont on parle.
XAUUSD en 15 minutes, du 1er janvier 2025 au 1er août 2026. Dépôt de 10 000 $, levier 1:100, compte de démonstration. Modélisation 1 minute OHLC, qualité d'historique 99 %.
Ce que fait Grid Scalper MA, en une minute
Le robot ouvre une position sur un signal, puis, si le prix part contre lui, il ajoute d'autres positions à intervalle régulier et attend que la moyenne du paquet revienne à l'équilibre pour tout fermer d'un coup. C'est une grille, et son vocabulaire est celui de toutes les grilles : le panier, le pas, le multiplicateur.
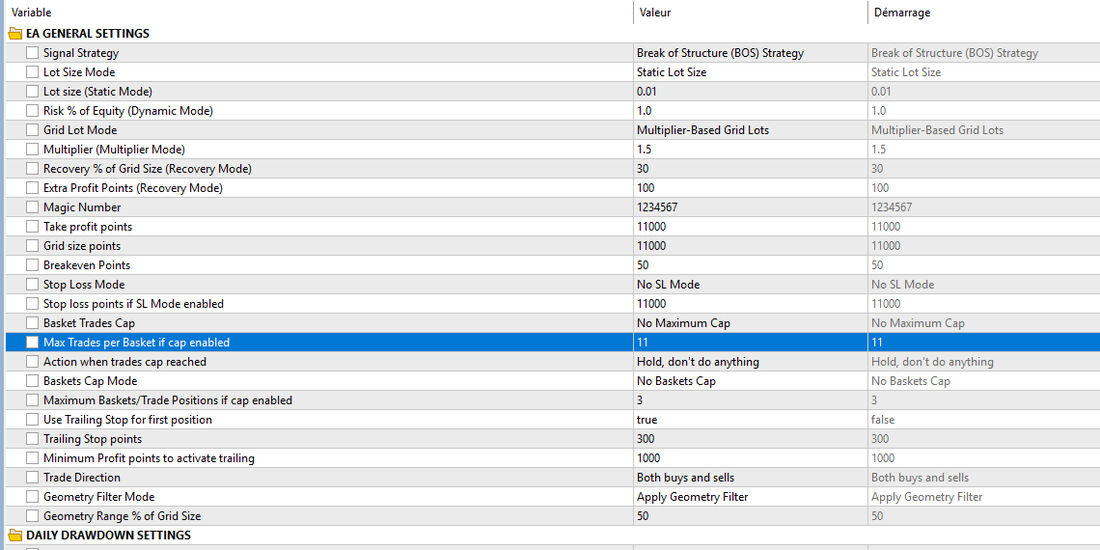
Deux stratégies de signal sont proposées dans les paramètres : un croisement de moyenne mobile, et une cassure de structure. Retenez ce détail, il aura une conséquence surprenante à la section 9.
Sur la version testée, la taille des lots suit une progression multiplicative : le multiplicateur est réglé à 1,5 d'usine, ce qui donne la suite 0,01 → 0,02 → 0,03 → 0,05 → 0,08 → 0,11 → 0,17 lot au fil des renforts. Plus la grille s'enfonce, plus l'exposition grossit.
Si le principe ne vous parle pas encore, commencez par les bases du trading algorithmique, puis par comment choisir un robot de trading MT5.
Réglages d'usine : 754 dollars sur 10 000
Premier test, le plus simple qui soit : je charge le robot, je ne touche à aucun paramètre, et je lance sur l'or en 15 minutes du 1er janvier 2025 au 1er août 2026.
Le test ne va pas jusqu'au bout. Le 21 avril 2025, le courtier ferme les positions faute de marge : huit ventes empilées sur un or qui monte, niveau de marge à 48,01 %. Le solde passe de 10 079 $ à 754,31 $ dans la même minute.

Et le détail le plus instructif est ailleurs : jusqu'à cette journée, 82,35 % des positions étaient gagnantes. Gain moyen 28,79 $, perte moyenne 904,53 $. Un taux de réussite élevé ne dit rien du risque encouru, exactement comme un rapport de backtest qu'on lit par la mauvaise colonne.
Le solde monte pendant que les fonds s'effondrent
C'est la signature d'un robot à grille, et c'est visible d'un seul coup d'œil sur le graphique du testeur.
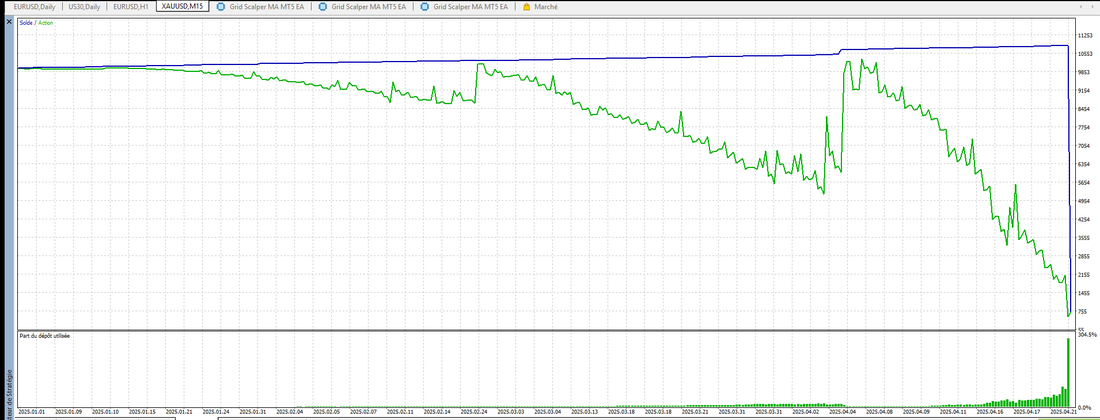
L'explication est mécanique : tant qu'un panier perdant reste ouvert, la perte n'est inscrite nulle part sur le solde. Elle n'existe que sur les fonds. Sur ce type de robot, le seul chiffre honnête est donc le drawdown sur les fonds, et il vaut ici 94,52 % là où le drawdown sur le solde en annonce 93,04 %.

Deux décimales ou trois : le réglage que personne ne vérifie
La stratégie n'est pas en cause. L'unité l'est.
L'auteur a réglé son robot pour un or coté avec trois décimales. Beaucoup de courtiers, dont celui utilisé ici, en affichent deux. Le point ne vaut donc pas la même chose d'un compte à l'autre, et un pas de grille de 11 000 points ne représente pas du tout la même distance :
Dix fois plus large. Sur un robot dont tout le mécanisme repose sur la distance entre deux ordres, ce n'est pas un détail de confort : c'est un autre robot.
Et l'auteur le dit. C'est écrit dans sa fiche, au milieu d'un paragraphe que personne ne lit jusqu'au bout :

La vérification prend dix secondes dans MetaTrader : clic droit sur le symbole, spécification du contrat, ligne « Digits ». C'est le tout premier réflexe à prendre avant d'installer n'importe quel expert advisor, comme quand on écrit son propre robot.
Points divisés par dix : le compte survit
Je divise par dix les cinq paramètres exprimés en points, je ne change rien d'autre, et je relance exactement le même test.
Même robot, même période, même dépôt, même modélisation : 13 244 dollars d'écart. Et un nombre de trades qui passe de 68 à 1 925, ce qui est logique : une grille dix fois plus serrée se déclenche dix fois plus souvent.
Voilà pour le réglage qui décide. Tout ce qui suit est de l'affinage, et c'est précisément là que l'optimisation devient utile.
Optimiser sans se mentir
La méthode complète pour tester un expert advisor : choisir la période, lire les bons chiffres, et surtout valider hors échantillon avant de conclure quoi que ce soit. C'est exactement le protocole appliqué dans cet article.
L'optimisation MT5, là où elle se trouve vraiment
MetaTrader sait tester un paramètre sur toutes ses valeurs, l'une après l'autre, et rendre le tableau complet des résultats. C'est livré avec le terminal, ça ne coûte rien, et ça tient en quatre gestes.
Onglet Testeur de stratégie, écran d'accueil, on choisit Optimisation complète. Dans l'onglet Réglages, la ligne du bas passe sur « Lent, paramètres de recherche exhaustive » : lent veut dire complet, il essaiera toutes les combinaisons sans en sauter une. Juste à côté, le critère de classement, proposé par défaut sur « Solde max ». Retenez ce mot : par défaut.
Puis, dans la liste des paramètres du robot, on coche la case devant celui qu'on veut faire varier et on remplit trois colonnes : Démarrage, Pas, Arrêter. MetaTrader annonce alors le nombre d'essais qu'il va lancer.
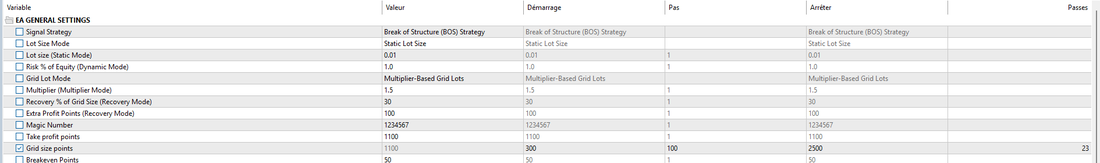
Le détail qui fait gagner du temps : MetaTrader répartit les passes sur les cœurs du processeur. Et le détail qui fait perdre une heure : si la liste d'optimisation est restée sur « Désactivé », le bouton Démarrage lance un test simple, pas une optimisation. Ce piège et les autres sont détaillés dans le guide du backtest sur MT5.
Le pas de grille : le meilleur profit n'est pas le meilleur réglage
Vingt-trois valeurs testées. Classé par profit, comme MetaTrader le propose, le gagnant est un pas de 1 300 points avec 4 389 $. On pourrait s'arrêter là, prendre cette valeur, et croire le travail fait.
Sauf qu'il y a une colonne à droite, appelée Chute dans l'interface française. Un clic sur son titre, et le classement se retourne :
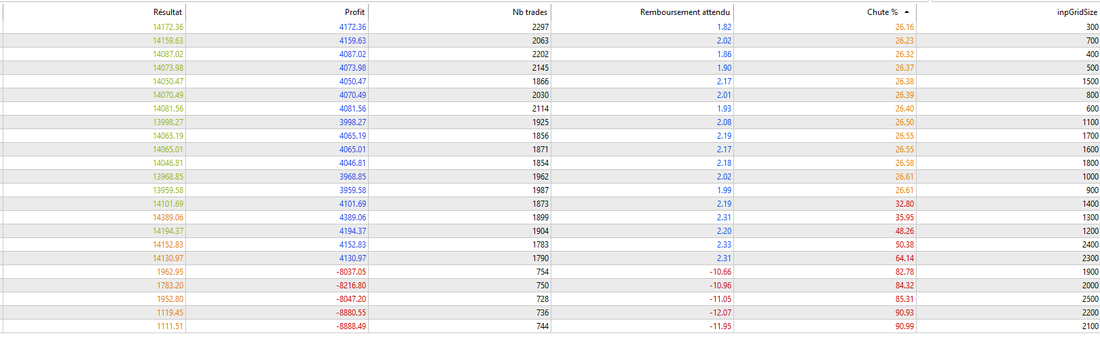
217 dollars de profit en moins, sur dix-neuf mois, contre dix points de drawdown en moins. La question n'est donc pas « quel réglage gagne le plus », c'est « qu'est-ce que j'accepte de traverser ».
Et le bas du tableau vaut le haut : à 1 900 points le robot rend −8 037 $, à 2 100 il rend −8 888 $, puis à 2 300 et 2 400 il repasse positif, et à 2 500 il replonge. Ce paramètre ne se dégrade pas doucement, il bascule, dans les deux sens. Un réglage entouré de voisins catastrophiques n'est pas un réglage, c'est un coup de chance.
Le multiplicateur : premier au classement, 94 % de chute
Seize valeurs, de 1,0 à 2,5 par pas de 0,1, tout le reste figé. Le classement par profit met en tête le multiplicateur 2,5, avec 4 150 $. Sa chute sur les fonds : 94,07 %.
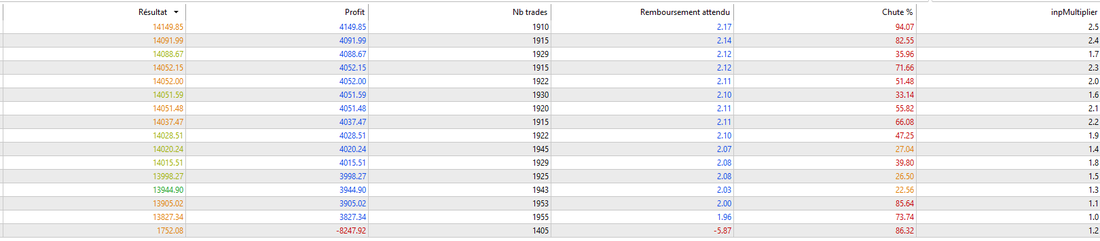
205 dollars séparent le premier au profit du premier à la chute, pour un drawdown quatre fois plus faible. C'est le même raisonnement que pour la taille de position et le money management : le profit affiché ne dit rien du chemin parcouru pour l'obtenir.
Le paramètre qui ne sert à rien, et comment le voir
Dix-neuf valeurs de période de moyenne mobile, de 10 à 100. Dix-neuf lignes de résultats strictement identiques : même profit, même nombre de trades, même chute.
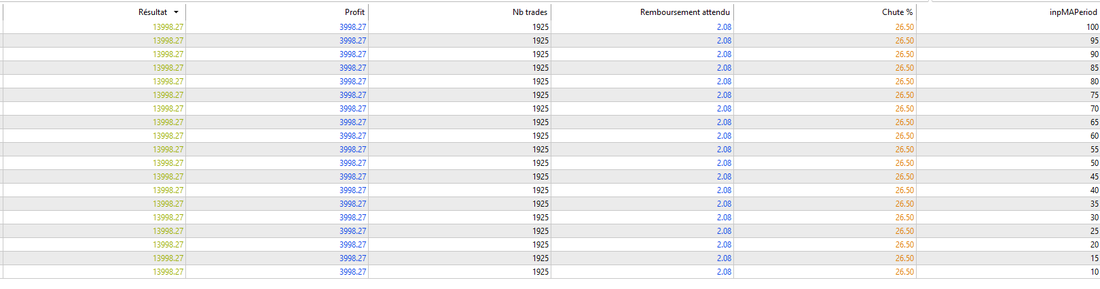
La raison est dans les paramètres, deux sections plus haut : la stratégie de signal active par défaut n'est pas le croisement de moyenne mobile, c'est la cassure de structure. La moyenne mobile n'est pas branchée, et sa période n'a donc aucun effet.
On peut ainsi passer un après-midi à optimiser un réglage mort sans que rien ne le signale. Une grille plate est le symptôme, et il vaut la peine de le connaître : sur un robot à cent paramètres, c'est le moyen le plus rapide de savoir lesquels comptent.
Les trois protections, testées une par une
La fiche met en avant trois dispositifs de protection. Tous les trois arrivent désactivés. Je les active un par un, à partir du réglage corrigé, en ne changeant que celui-là :
Les deux premières ont un mécanisme commun : elles empêchent les renforts sans fermer le panier. Le Smart Grid met la grille en pause quand la structure se retourne, la limite de positions bloque au cinquième ordre avec l'action par défaut « tenir sans rien faire ». Dans les deux cas le panier perdant reste ouvert, et il continue de s'enfoncer sans pouvoir se rééquilibrer.
La troisième fonctionne parce qu'elle fait l'inverse : au seuil, elle ferme et arrête la journée. Elle coûte 1 325 $ de gain sur la période et divise la chute par presque deux. C'est un arbitrage, pas un miracle.
Ces réglages sont les meilleurs sur le passé
Il faut le dire clairement : tout ce qui précède est vrai sur un symbole, un courtier, une période et une modélisation. C'est du passé mesuré proprement, pas une prévision.
Le vrai piège de l'optimisation est là. Plus on cherche le meilleur réglage sur une période donnée, plus on décrit cette période au lieu de décrire la stratégie. La discontinuité observée à la section 8 en est la preuve : quand un dixième d'écart sur un paramètre fait basculer le résultat de +3 945 $ à −8 248 $, ce n'est pas une propriété robuste qu'on a trouvée.
Le seul garde-fou est de vérifier le réglage retenu ailleurs : une autre année, un autre symbole, un autre courtier, et si possible en avant sur des données que l'optimisation n'a jamais vues. C'est long, c'est ingrat, et c'est la seule chose qui distingue un réglage d'un souvenir.
Ce que les mesures disent vraiment
Ta stratégie vaut-elle quelque chose ?
La formation vidéo gratuite : trois modules pour savoir si une stratégie tient debout avant d'y mettre un euro, et la grille de lecture qui va avec. C'est le point de départ avant tout réglage de robot.
Grid Scalper MA MT5 : les questions qui reviennent
Quels sont les meilleurs réglages de Grid Scalper MA MT5 EA ?
Pourquoi le compte est-il liquidé avec les réglages d'usine ?
Comment savoir si mon courtier cote l'or avec deux ou trois décimales ?
Le Smart Grid protège-t-il le compte ?
Pourquoi optimiser la période de moyenne mobile ne change-t-il rien ?
Faut-il classer les résultats d'optimisation par profit ou par drawdown ?
Ces réglages fonctionneront-ils sur une autre paire ou une autre période ?
Comment ce test a-t-il été fait, exactement ?
Rappel : cet article est un compte rendu de mesures, à visée éducative. Il ne recommande pas d'utiliser cet expert advisor ni aucun autre, et les résultats d'un backtest ne préjugent pas des résultats futurs. Les stratégies à grille, avec ou sans multiplicateur, exposent à la perte totale du capital. Testez toujours sur un compte de démonstration avant d'envisager quoi que ce soit d'autre.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →