EagleBot Gold Swing : Audit Complet du Robot XAUUSD
EagleBot Gold Swing : Audit Complet du Robot XAUUSD
Audit pédagogique du robot EagleBot Gold Swing Ultra Low Risk d'Alberto Nicola Lanzafame. Backtest reproduit sur 4 ans et 4 mois, comparaison ligne par ligne avec les chiffres officiels, et 6 étapes à valider avant tout passage en réel.
Commencer l'audit →EagleBot Gold Swing Ultra Low Risk Gold Trader. Un long nom à rallonge pour un EA XAUUSD M15 sorti en mai 2026 sur le MQL5 Market, vendu 347 dollars, signé Alberto Nicola Lanzafame. Aucun avis encore (normal, il est nouveau), mais une fiche produit étonnamment honnête. On va auditer ce qu'il annonce, reproduire le backtest officiel sur 4 ans et 4 mois, et regarder si les chiffres tiennent vraiment.
📋 Sommaire de l'audit
- Le produit en bref
- L'auteur : Alberto Nicola Lanzafame
- Stratégie 3 moteurs : EMA 150 + pullback + ADX
- Gestion des trades, kill switch, ce que l'EA n'utilise PAS
- Les chiffres annoncés : officiel vs bannière marketing
- Mon setup de test (et 2 pièges classiques)
- Résultats du backtest reproduit
- Analyse comparative ligne par ligne
- 6 étapes à valider avant le réel
- Verdict pédagogique
Le produit en bref
L'EagleBot Gold Swing Ultra Low Risk Gold Trader est un Expert Advisor MT5 dédié à XAUUSD (l'or contre le dollar US) en timeframe 15 minutes. Il est annoncé en configuration plug and play : tu l'attaches sur le graphique avec les paramètres par défaut intégrés au code, et il fonctionne directement.
Voici les caractéristiques essentielles de la fiche produit telles qu'elles apparaissent au moment de cet audit :
| Caractéristique | Valeur |
|---|---|
| Date de sortie | 6 mai 2026 |
| Version actuelle | 2.10 (mise à jour 17 mai 2026) |
| Prix achat (5 activations) | 347 $ |
| Location 1 mois | 50 $ |
| Démo gratuite | Illimitée dans Strategy Tester MT5 |
| Symbole / Timeframe | XAUUSD / M15 |
| Dépôt minimum recommandé | 5 000 € / 5 000 $ |
| Effet de levier recommandé | 1:30 à 1:200 |
| Type de compte | ECN Raw ou Standard, spreads très bas |
| Brokers testés par l'auteur | IC Markets, Pepperstone, Tickmill |
Téléchargements démo au moment de l'audit : une quinzaine. Avis : zéro (normal pour un produit récent). Le fait que l'EA soit déjà passé en v2.10 en moins de deux semaines indique qu'il est entretenu et suivi par son auteur, ce qui est un premier bon point.
L'auteur : Alberto Nicola Lanzafame
Alberto Nicola Lanzafame est vendeur sur la section Experts Advisors du MQL5 Market. Son compte affiche plusieurs EA disponibles, ce qui permet déjà de vérifier qu'il n'est pas en train de tester son tout premier produit. Il a un historique de publications et un compte actif.
Sa fiche produit pour EagleBot Gold Swing sort un peu du lot dans l'écosystème MQL5 pour une raison simple : il y documente ouvertement sa méthodologie d'optimisation et le risque de surapprentissage (cherry-picking). On y reviendra section 5, parce que c'est exactement ce qui rend cet audit possible dans de bonnes conditions de transparence.
Stratégie 3 moteurs : EMA 150 + pullback + ADX
L'EA fonctionne avec trois moteurs (engines) qui doivent tous s'aligner avant qu'une position soit ouverte. C'est une logique de confluence, classique mais propre.
| Moteur | Rôle | Composant technique |
|---|---|---|
| Engine A | Filtre de tendance macro | Moyenne mobile exponentielle 150 périodes, l'EA ne prend que des positions alignées sur la tendance dominante |
| Engine B | Trigger de pullback | Entrée sur retracements contrôlés dans la tendance : pas de chasse au breakout |
| Engine C | Filtre de volatilité | ADX : exclut les phases latérales et les périodes de faible volatilité (évite les whipsaws) |
Cette architecture limite mécaniquement le nombre de trades, parce qu'il faut une triple condition simultanée. C'est ce qui justifie le positionnement swing et le mot Ultra Low Risk dans le nom : l'EA est filtré à la source pour ne déclencher que dans des contextes favorables.
Pour comprendre comment lire ce type d'EA et choisir un robot XAUUSD sérieusement, le guide complet EA XAUUSD MT5 : comment choisir un robot Gold qui tient la route détaille les critères à examiner.
Gestion des trades, kill switch, ce que l'EA n'utilise PAS
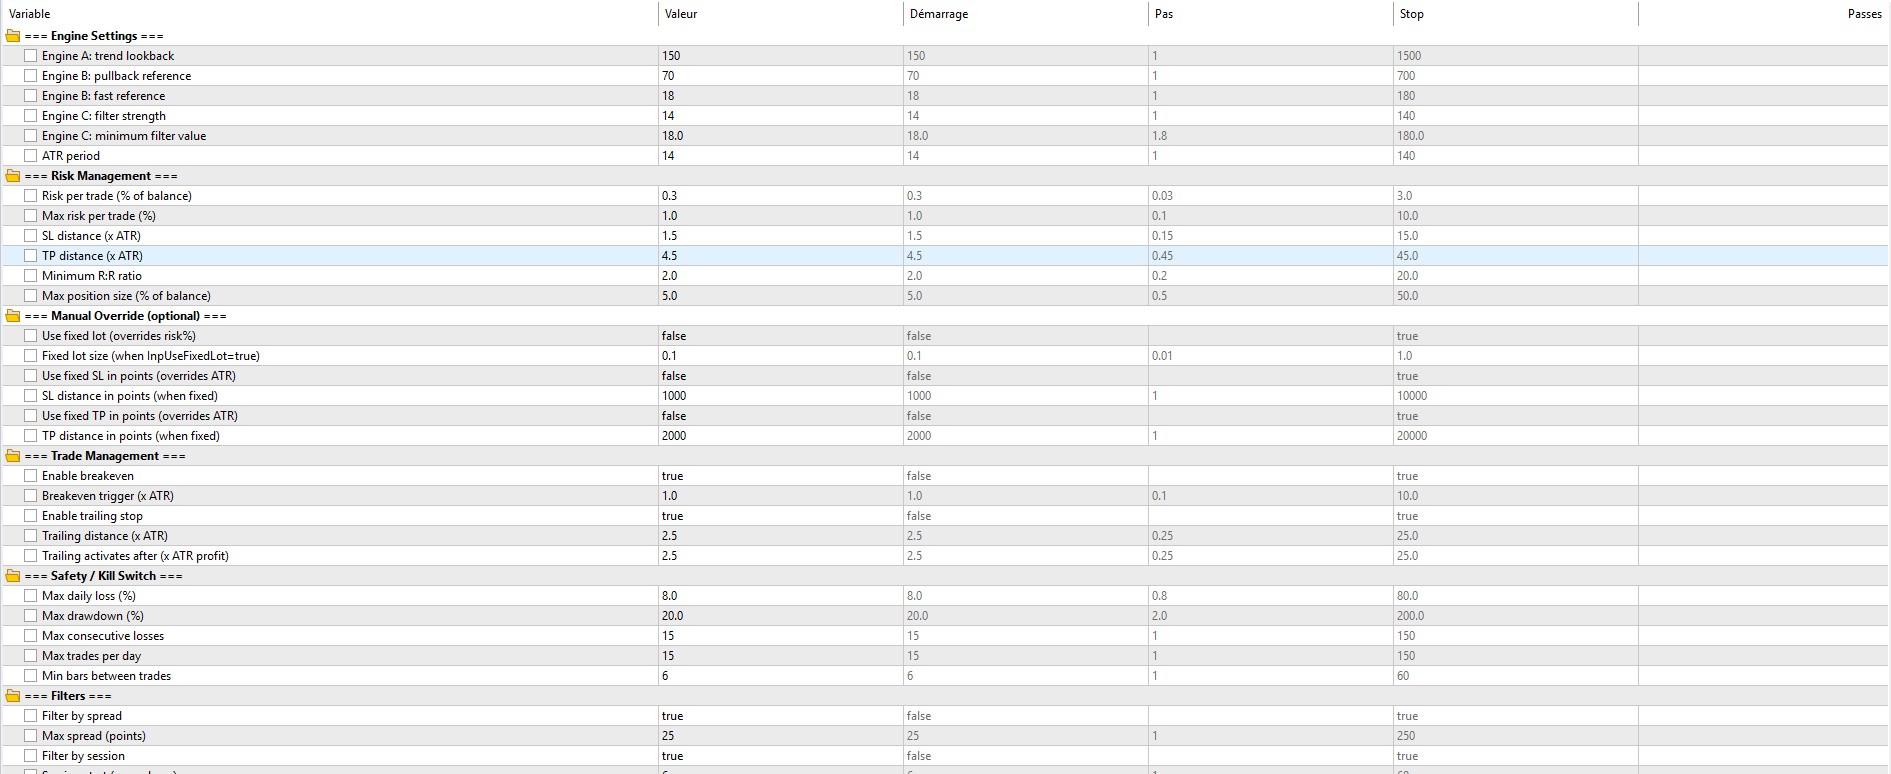
La gestion du risque est ce qui mérite le plus d'attention sur un EA Gold, parce que c'est là que se cachent presque toujours les mauvaises surprises (grid, martingale, hedging déguisé). Sur EagleBot, les règles annoncées sont claires :
| Élément | Valeur annoncée |
|---|---|
| Stop loss | Obligatoire à 1.5× ATR |
| Take profit | Cible 4.5× ATR |
| Risk:Reward minimum | 1 pour 3 |
| Trailing stop | Automatique après breakeven |
| Kill switch drawdown | 20% (sécurité globale) |
| Risque par trade | 0.3% du capital (paramètre par défaut) |
Ce que l'EA n'utilise PAS (et c'est rare sur MQL5)
Pas de grid trading · Pas de martingale · Pas de hedging · Pas d'arbitrage
Beaucoup d'EA disponibles sur le Market MQL5 cachent une martingale derrière une description volontairement vague. Ici, ce n'est pas le cas. Alberto énumère explicitement les mécaniques qu'il n'utilise pas, ce qui rend la vérification possible : en démo, tu peux observer que l'EA ne réagit pas en empilant des positions opposées ou en doublant la taille après une perte.
Le SL fixe en multiple d'ATR et le RR 1:3 sont cohérents avec une logique de position sizing propre. Pour creuser ce sujet, l'article Money Management trading MT5 : risque par trade, taille de lot et drawdown détaille comment calibrer ces paramètres pour ton compte.
Les chiffres annoncés : officiel vs bannière marketing
Alberto publie deux séries de chiffres, et c'est rare sur MQL5. Il faut savoir les distinguer.
Série 1 : Backtest officiel sur 4 ans et 4 mois
| Métrique | Valeur annoncée |
|---|---|
| Période | 4 ans et 4 mois |
| Nombre de trades | 2 411 |
| Drawdown maximum | 4.97% |
| Win rate | 37.79% |
| Risk:Reward | 1 pour 3 |
| Profit net | 846 € sur 5 000 € → +16.9% sur 4 ans |
Série 2 : Bannière marketing
| Métrique | Valeur affichée |
|---|---|
| Période | 24 mois |
| Nombre de trades | 30 |
| Profit factor | 4.35 |
| Drawdown | 0.34% |
| Win rate | 76.67% |
Tout est plus joli sur la deuxième série. Mais regarde bien : 30 trades sur 24 mois, c'est statistiquement non significatif. Alberto l'écrit lui-même dans la description du produit. Il explique que la plupart des EA sur le Market publient des profit factor de 5 ou 10 sur 30 à 50 trades, et que ces chiffres sont l'empreinte d'une optimisation cherry-picked qui ne survit pas aux tests out-of-sample. Lui, il publie 4 ans avec 2 411 trades parce que c'est le chiffre statistiquement exploitable.
Voir un vendeur MQL5 reconnaître ça noir sur blanc dans sa fiche produit, c'est franchement rare. C'est à saluer.
Pour aller plus loin sur la méthodologie d'analyse, le guide Analyser un rapport de backtest MT5 : les vrais signaux à regarder liste les métriques à interroger en priorité.
Mon setup de test (et 2 pièges classiques)
J'ai installé la démo gratuite, et lancé le backtest dans le Strategy Tester MT5. Objectif : reproduire les chiffres officiels donnés par le vendeur (pas la bannière marketing : le vrai backtest sur 4 ans). Voici la configuration exacte du test.
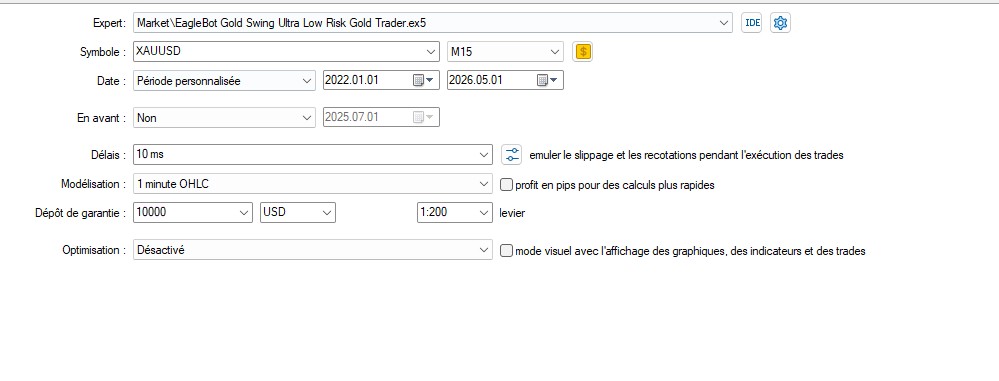
Paramètres EA : par défaut, je ne touche à rien, comme indiqué par Alberto ("plug and play"). Le dépôt est volontairement 10 000 $ au lieu des 5 000 € recommandés, ce qui dilue mécaniquement le risque par trade (on y revient à l'analyse).
Deux pièges classiques à éviter quand tu reproduis un backtest
| Piège | Conséquence |
|---|---|
| Tester sur le mauvais symbole (ex : XAUUSD.m, XAUUSDc, GOLD au lieu du XAUUSD natif du broker) | Tes chiffres seront catastrophiques et tu accuseras l'EA à tort |
| Lancer sans avoir téléchargé l'historique complet | Qualité historique inférieure à 80-90% → backtest non exploitable |
La qualité historique doit toujours être au-dessus de 90%, idéalement 99%. Sinon le rapport ne vaut pas grand-chose. Une fois ces deux points contrôlés, on peut lancer le test sérieusement. La méthodologie complète est détaillée dans le guide Backtest EA MT5 : la méthode pas à pas pour un test fiable.
Résultats du backtest reproduit
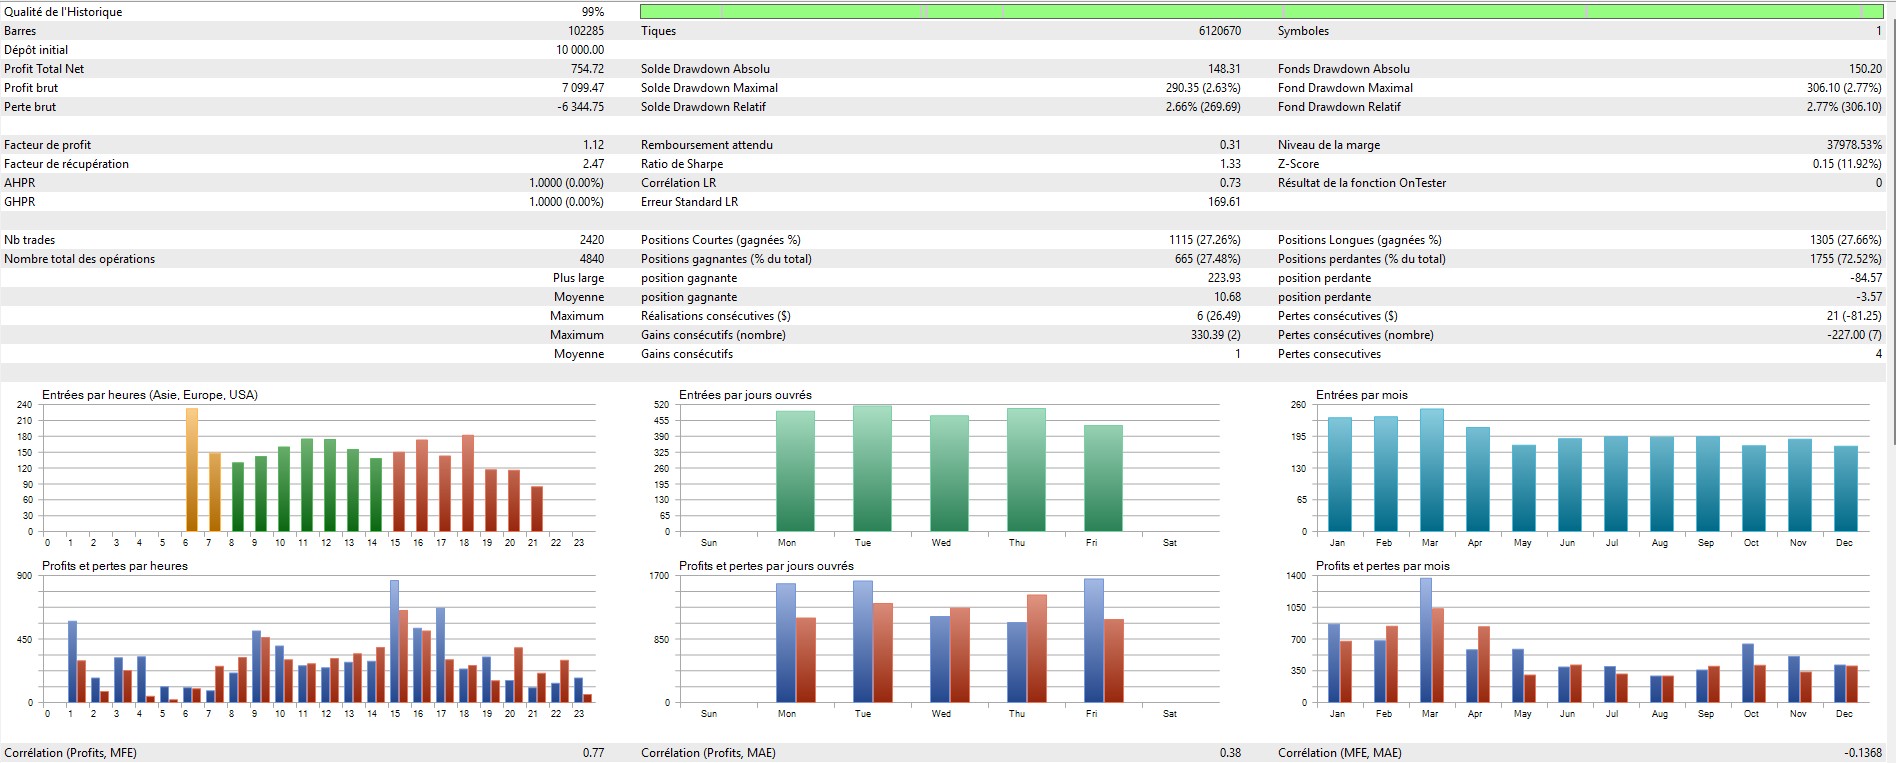
Le backtest est terminé. Voici le rapport complet généré par MetaTrader 5.
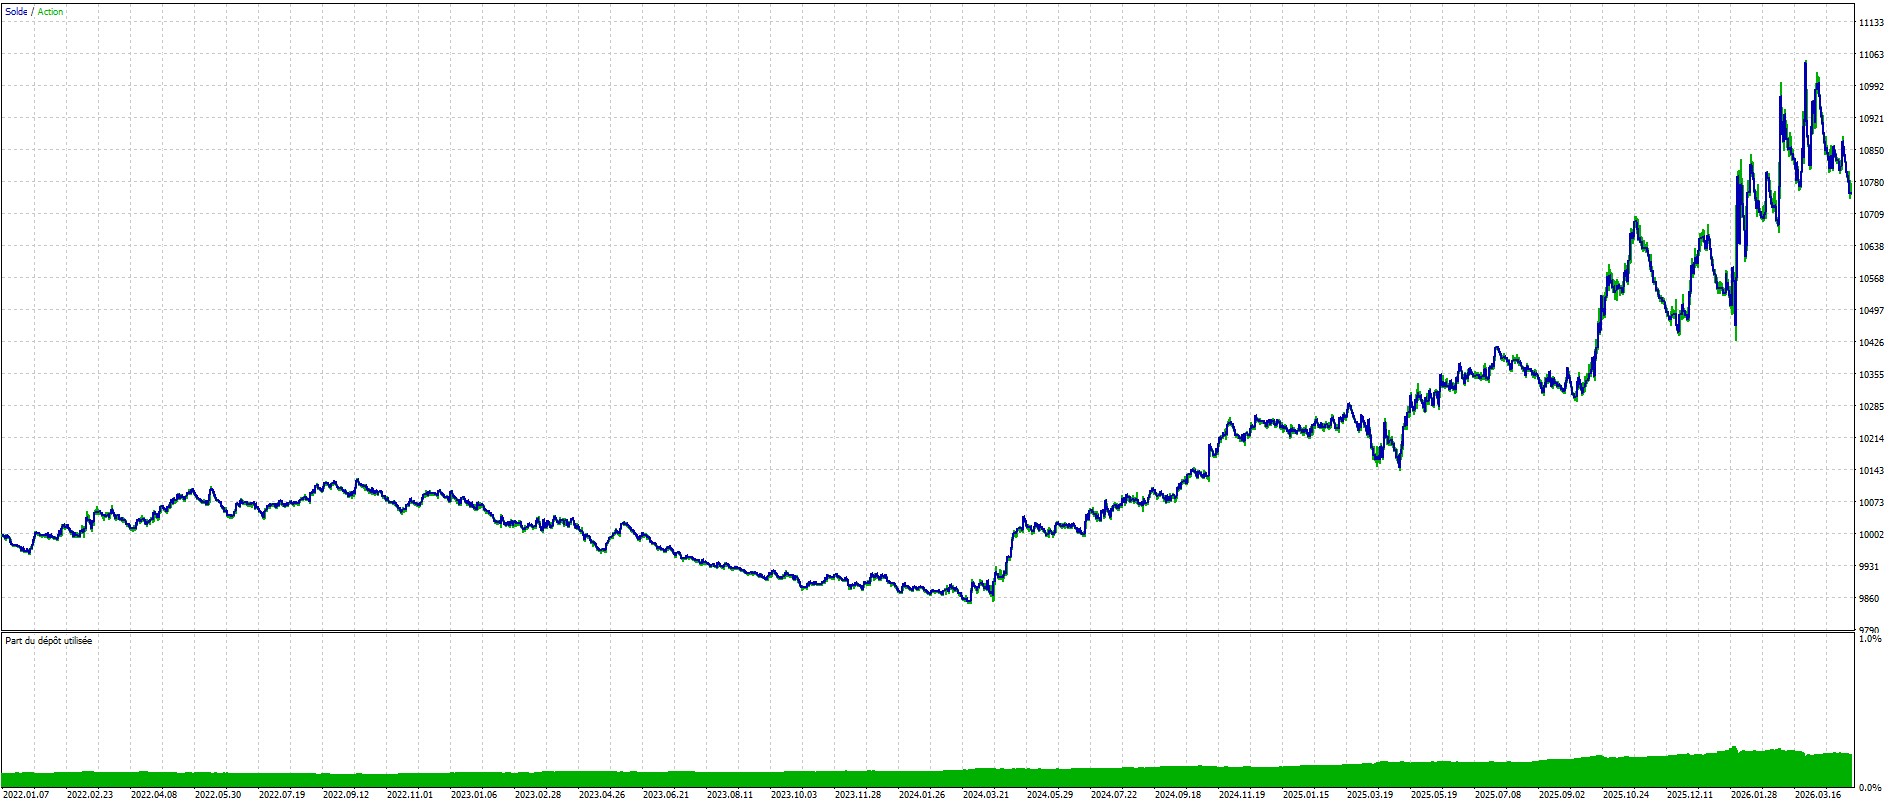
Et la courbe d'équité sur les 4 ans et 4 mois testés :
Lecture détaillée des métriques
| Métrique | Mon backtest | Annoncé par Alberto |
|---|---|---|
| Qualité historique | 99% | |
| Nombre de trades | 2 420 | 2 411 |
| Profit net | 754,72 $ (sur 10 000 $) → +7.55% | 846 € (sur 5 000 €) → +16.9% |
| Profit factor | 1.12 | 1.14 |
| Drawdown maximum | 2.77% | 4.97% |
| Ratio de Sharpe | 1.33 | |
| Position gagnante moyenne | 10,68 $ | |
| Position perdante moyenne | -3,57 $ | |
| Ratio gain/perte effectif | 2.99 (≈ 1:3) | 1:3 |
| Win rate | 27.48% | 37.79% |
Première lecture : 9 trades d'écart sur plus de 2 400, ça correspond. 0.02 d'écart sur le profit factor, ça correspond. Le ratio gain/perte effectif (10.68 / 3.57 = 2.99) confirme exactement le RR 1:3 annoncé. Le drawdown observé chez moi est même meilleur que celui publié par Alberto. La cohérence structurelle est là.
Analyse comparative ligne par ligne
Ligne par ligne :
| Métrique | Verdict |
|---|---|
| Nombre de trades | ✅ Correspond (2 420 vs 2 411) |
| Profit factor | ✅ Correspond (1.12 vs 1.14) |
| Risk:Reward effectif | ✅ Confirmé à 1:3 |
| Profitabilité globale | ✅ Positive, cohérente en valeur absolue (l'écart en pourcentage s'explique par mon dépôt 10 000 $ vs 5 000 € qui dilue le risque par trade) |
| Drawdown maximum | ✅ Meilleur que la fiche (2.77% vs 4.97%) |
| Win rate | ⚠️ Écart de 10 points (27.48% vs 37.79%) |
Toutes les métriques structurelles sont validées. Le seul écart significatif est le win rate. Pourquoi ? Probablement parce qu'Alberto a backtesté sur IC Markets EU démo, et moi sur IC Markets hors UE. Deux filiales différentes, deux jeux de données historiques différents, potentiellement deux profils de spread différents. À cela s'ajoute son mode de simulation Real Ticks alors que j'étais en 1 minute OHLC pour ce premier jet (moins précis sur les wicks et les remplissages de stop loss).
C'est exactement le type de différence que tu verras toi aussi quand tu reproduiras un backtest publié par un vendeur. C'est pour ça que le forward test démo sur ton propre broker est non négociable avant d'envisager quoi que ce soit avec n'importe quel EA.
L'EA gagne moins souvent que prévu chez moi, mais les gagnants restent assez gros pour rester rentables sur ce test. La logique de l'EA tient.
🎁 Formation gratuite : ta stratégie vaut-elle quelque chose ?
30 contrôles à passer avant chaque backtest. Symbole, qualité historique, période, modélisation, paramètres. La méthode exacte que j'utilise pour auditer un EA sur MQL5.
Voir la formation gratuite →6 étapes à valider avant le réel
Ce premier audit n'est qu'un premier jet. Plusieurs étapes restent à valider avant de considérer cet EA pour autre chose qu'un forward test démo prolongé.
| # | Étape | Pourquoi |
|---|---|---|
| 1 | Refaire un backtest en Real Ticks comme Alberto | Comparer dans des conditions strictement identiques. Qualité historique < 90% = inexploitable. ≥ 99% = correct. Real Ticks reste plus précis que 1 minute OHLC sur les remplissages SL/TP. |
| 2 | Tester sur les 3 brokers mentionnés (Pepperstone, IC Markets, Tickmill) | Si l'EA tient sur les 3, ça rassure. S'il s'écroule sur un broker, c'est un signal qu'il faut approfondir. |
| 3 | Forward test démo 1 à 3 mois sur ton propre broker | La seule façon de voir comment l'EA se comporte sur des données qu'il n'a jamais vues, avec les conditions réelles de spread et de slippage de ton compte. |
| 4 | Test out-of-sample plus profond (2018-2022 par exemple) | Voir si la logique tient sur une période antérieure à celle utilisée pour les paramètres. Alberto annonce 2 ans dans sa méthodologie : aller plus loin renforce la confiance. |
| 5 | Vérifier le comportement en news fortes (NFP, FOMC, CPI sur l'or) | L'EA filtre par session mais pas par calendrier économique. À surveiller en démo pendant ces événements. |
| 6 | Surveiller l'évolution des avis MQL5 dans les prochaines semaines | Produit récent, zéro avis aujourd'hui. Les premiers retours utilisateurs à 1-3 mois sont souvent un signal important. |
Verdict pédagogique
EagleBot Gold Swing fait réellement ce qu'il annonce sur les métriques structurelles. Le profit factor est cohérent. Le nombre de trades est reproduit. Le risk reward 1:3 est confirmé sur 2 420 trades, avec un drawdown contrôlé.
La stratégie est claire et conservatrice : 3 moteurs de confluence (EMA 150 + pullback + ADX), gestion de risque rigoureuse (SL obligatoire en ATR, kill switch 20%), sans grid, sans martingale, sans hedging. C'est très positif dans un écosystème MQL5 où ces mécaniques sont souvent dissimulées dans des descriptions vagues.
Le fait qu'Alberto Lanzafame documente sa méthodologie d'optimisation et reconnaisse le risque de cherry-picking sur les bannières marketing à 30 trades, c'est ce qui rend cet audit possible dans de bonnes conditions de transparence.
Reste à valider la portabilité multi-broker, le forward test démo, et le comportement en marché stressé. C'est le travail des semaines à venir, en démo uniquement. Je vais garder un œil sur cet EA, parce que l'approche avec autant de trades et ce type de résultat est intéressante. Ça donne déjà un premier signal de robustesse.
Faut-il acheter EagleBot Gold Swing maintenant ?
Non. Aucun EA ne doit être acheté sans avoir été validé par toi en démo gratuite pendant au moins 1 à 3 mois, sur ton propre broker, dans tes conditions réelles de spread et slippage. La démo Strategy Tester est gratuite et illimitée : utilise-la avant toute décision.
Pourquoi mon win rate est-il différent de celui annoncé ?
Trois causes possibles : (1) ton broker n'est pas le même que celui du vendeur (spread et exécution différents), (2) ta filiale du broker est différente (EU vs hors UE peut donner des historiques différents), (3) ton mode de simulation (Real Ticks vs 1 minute OHLC) impacte les remplissages SL/TP. Un écart de 10 points sur le win rate est fréquent et n'est pas en soi un signal d'alarme tant que le profit factor et le risk reward effectif tiennent.
Le profit factor 1.12 est-il bon ?
1.12 sur 2 420 trades, c'est modeste mais réel. À titre de comparaison, beaucoup d'EA MQL5 affichent des profit factor de 4-10 sur 30-50 trades : ces chiffres sont presque toujours le résultat d'une optimisation excessive et ne survivent pas en réel. Un PF de 1.12 sur 2 400+ trades signifie que l'EA dégage statistiquement un edge, petit mais robuste, sur une période de 4 ans.
Quelle est la différence entre la série officielle (4 ans) et la bannière marketing (24 mois) ?
La série officielle (2 411 trades, PF 1.14, DD 4.97%, WR 37.79%) est statistiquement exploitable. La bannière marketing (30 trades, PF 4.35, DD 0.34%, WR 76.67%) est trop courte pour être fiable : 30 trades, c'est par construction une optimisation cherry-picked. Toujours regarder le nombre de trades avant le profit factor.
Quel guide pour aller plus loin sur le backtest ?
Le Protocole Backtest MT5 détaille la méthode complète pour auditer un EA sérieusement (qualité historique, modélisation, walk-forward, robustesse multi-broker). C'est exactement la méthodologie que j'utilise dans cet audit.
Avant de payer 347 $ pour cet EA · ou n'importe quel autre
Reproduis toi-même l'audit. La démo gratuite d'EagleBot est disponible sur sa fiche MQL5. Et si tu veux la méthodologie complète d'audit d'un EA (walk-forward, robustesse multi-broker, monte-carlo, qualité historique), le Protocole Backtest MT5 te donne tout le process.
Voir le Protocole Backtest · 47 € →Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →