Swing Meridian TechnoTrader : le test sur 6 ans
Swing Meridian TechnoTrader :
la fiche tient-elle ses chiffres ?
Cet expert advisor est vendu 149 dollars sur le Marché MQL5. Sa page annonce 2 218 % sur six ans et demi. J'ai relancé le test moi-même, sur mon terminal, en réglages d'usine, sans toucher un seul paramètre. La mesure indépendante donne 2 512 %. Et c'est justement parce qu'elle fait mieux que l'article ne s'arrête pas là.
de rapports MetaTrader 5 réels
Avertissement : contenu strictement éducatif. Cet article rapporte des mesures de backtest sur un expert advisor tiers. Il ne recommande aucun robot de trading, ne constitue ni un conseil en investissement ni une recommandation personnalisée, et n'affirme rien sur ce que ce programme fera demain. Les performances passées ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé, pouvant aller jusqu'à la totalité de la mise.
Le test filmé, écran par écran : la fiche du Market, les réglages d'usine dans le rapport, les quatre backtests et le mode compte financé.
La plupart des fiches produit du Market MQL5 annoncent beaucoup plus que ce qu'elles rendent. C'est même la raison d'être de ces tests : reprendre le chiffre affiché, le rejouer sur son propre terminal, et regarder l'écart.
Sur Swing Meridian TechnoTrader, l'écart existe bien. Mais il penche du bon côté. La fiche annonce 2 218 % entre janvier 2020 et juin 2026, ma mesure sur une fenêtre équivalente donne 2 512 %, avec un facteur de profit supérieur, et cela sur un panier réduit de cinq instruments.
Ce qui déplace la question. Elle n'est plus « est-ce que ça ment », mais à quelles conditions ce résultat existe. Sur quel compte, avec quel capital, et avec quel réglage. J'ai lancé le même robot quatre fois, et une seule de ces quatre fois donne le chiffre de la fiche.
Version 1.12 téléchargée le 1er septembre 2026, réglages d'usine, aucun paramètre modifié. Dépôt de 3 000 $, levier 1:100, compte de démonstration IC Markets en mode couverture. Modélisation 1 minute OHLC, qualité d'historique 99 à 100 %.
Swing Meridian TechnoTrader, version 1.12
La fiche telle qu'elle est publiée sur le Marché MQL5 : description complète, chiffres annoncés par l'éditeur et démo gratuite. C'est cette version qui a été testée ici.
Ce que fait Swing Meridian, en une minute
Ce n'est pas un robot sur une paire. Il travaille 18 instruments en même temps : de l'or, de l'argent, du pétrole, quatre paires en yen, des paires croisées et deux cryptomonnaies.
Le cœur est un panier de onze instruments qui joue les cassures des niveaux journaliers. Deux modules plus petits le complètent : trois paires en intraday, quatre paires croisées en retour à la moyenne.
Et surtout, c'est un système de swing. La plupart des positions se ferment en un ou deux jours, une minorité tient une à trois semaines, et c'est cette minorité qui porte l'essentiel du résultat. Retenez ce point : il décide de tout à la fin de l'article.

Qui publie ce robot, et pourquoi ça compte
Sur le Market MQL5, c'est souvent là que l'examen devrait s'arrêter. Ici, le compte vendeur porte douze produits publiés : sept payants et cinq gratuits.
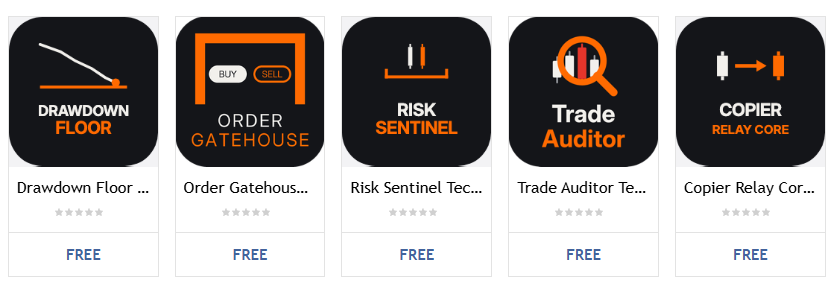
Et les cinq gratuits sont tous des outils de gestion du risque : un plancher de drawdown, un contrôleur d'ordres, une sentinelle de risque, un auditeur de trades. Il donne les garde-fous et vend le moteur. Sur ce marché, c'est un marqueur rare.
Il publie aussi cinq signaux en compte réel. Le plus ancien tourne depuis 104 semaines, soit deux ans de trace publique et plus de 4 500 transactions, pour un facteur de profit de 1,29 et un creux maximum de 39 %.
Cela ne prouve pas que ce robot-là est bon. Cela prouve qu'on n'a pas affaire à un compte créé le mois dernier. C'est le minimum, et beaucoup ne l'ont pas.
Une fiche qui publie aussi ses mauvais chiffres
La page annonce ses résultats complets : 2 218 % entre janvier 2020 et juin 2026, soit 62,4 % par an, un facteur de profit de 1,31, sur 1 798 transactions.
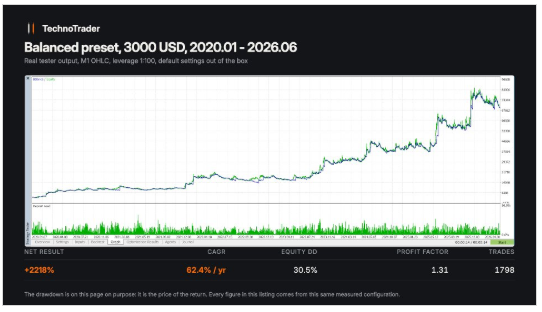
Mais elle publie aussi ce que presque personne n'affiche : le drawdown maximum, 30,5 %, le pire mois, cinq mois de pertes consécutifs, et le fait que 45 % seulement des transactions sont gagnantes.
Elle va plus loin. Elle publie quatre paquets de risque, et pour chacun le rendement et le creux en face.
| Paquet | Risque par signal | Rendement annoncé | Creux annoncé | Facteur de profit |
|---|---|---|---|---|
| Prudent | 0,85 % | environ 27 % / an | 22 % | 1,41 |
| Conservateur | 1,50 % | environ 44 % / an | 23 % | 1,36 |
| Équilibré | 2,50 % | environ 62 % / an | 31 % | 1,31 |
| Agressif | 3,50 % | environ 75 % / an | 38 % | 1,26 |
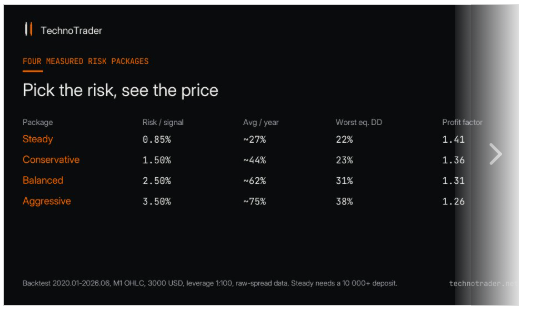
Autrement dit, le vendeur écrit noir sur blanc que le rendement se paie. C'est banal à dire. C'est rare à imprimer sur sa propre page de vente. Il donne même son mode d'emploi : 45 % des transactions gagnantes, 52 % des mois, mais 77 % des trimestres, avec cette consigne, jugez-le en trimestres et pas en transactions.
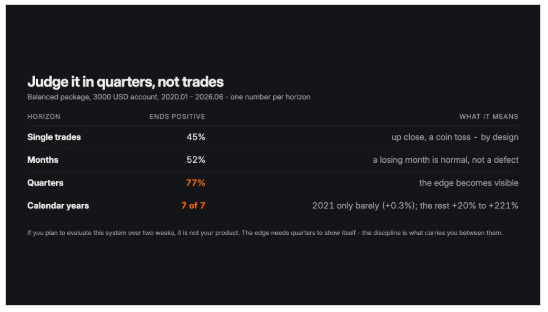
Une page honnête reste une page de vente. On mesure.
Le protocole, et pourquoi la modélisation compte
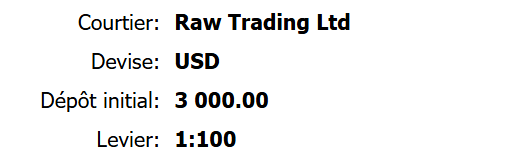
Version 1.12, téléchargée le 1er septembre 2026, donc bien après sa mise en ligne : c'est la version vendue aujourd'hui. Compte de démonstration IC Markets en mode couverture, dépôt de 3 000 dollars, levier 1:100. C'est exactement le cadre de la fiche, pour que la comparaison ait un sens.
Reste la modélisation : 1 minute OHLC, et ce n'est pas un raccourci. J'ai vérifié le stock de ticks réels du courtier avant de lancer quoi que ce soit. Sur l'or, il n'en fournit que depuis avril 2026. Sur le pétrole et sur la paire livre-yen, aucun.
Un test en ticks réels sur six ans n'aurait pas planté. Il aurait rendu un rapport à 14 % de qualité, le reste reconstruit depuis les barres, sans rien signaler. En 1 minute OHLC, la qualité d'historique monte à 99 %, et même à 100 % sur la fenêtre courte. C'est le rapport qui l'affiche, pas moi. Ce piège et sa parade sont détaillés dans le guide sur comment backtester un EA sur MT5.
Réglages d'usine : le paquet équilibré, celui de la fiche
Je n'ai touché à aucun paramètre. Voici les entrées telles que le rapport les enregistre.
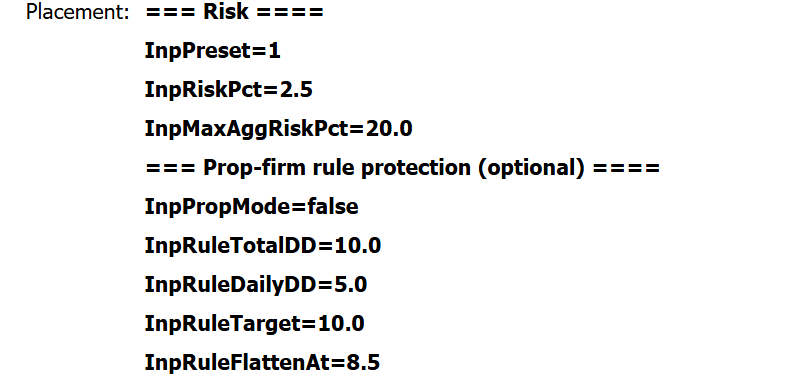
InpPreset = 1 et InpRiskPct = 2.5 : c'est très exactement le paquet équilibré de la fiche, celui avec lequel le vendeur publie ses chiffres. La comparaison porte donc bien sur la même configuration, ligne par ligne.
Et juste en dessous, une ligne que je garde pour la fin : InpPropMode = false, un mode compte financé livré désactivé.
Huit mois de 2026 : plus 47,7 %
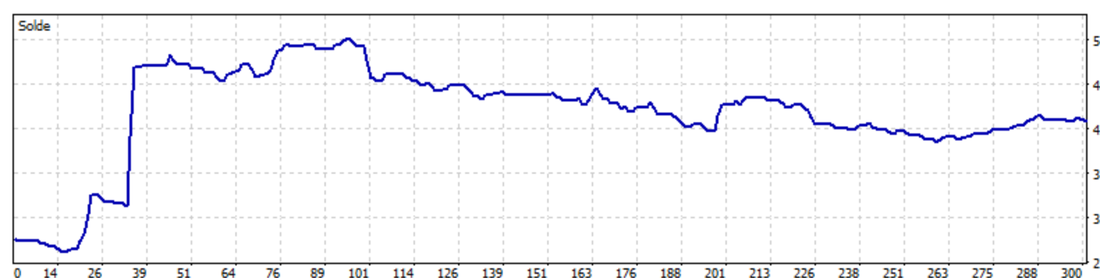
Du 1er janvier au 31 août 2026, dix-sept instruments, réglages d'usine. Le profit net atteint 1 430,96 dollars sur 3 000 de dépôt, soit 47,7 % en huit mois, pour 166 transactions et une qualité d'historique de 100 %.
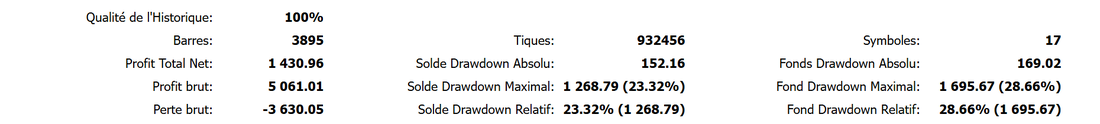
Le taux de réussite mérite un mot : 45,18 % de transactions gagnantes, donc moins d'une sur deux. C'est cohérent avec ce qu'annonce la fiche, et c'est la mécanique du système.

Le gain moyen fait 67,48 dollars, la perte moyenne 39,01. Un taux de réussite en dessous de 50 % n'est donc pas un défaut ici : c'est la contrepartie normale d'un système qui laisse courir. Cette lecture est développée dans l'article sur l'analyse d'un rapport de backtest MT5.
Ligne par ligne, face à ce que la fiche annonce
| Mesure | Annoncé sur la fiche | Mesuré sur 2026 | Verdict |
|---|---|---|---|
| Facteur de profit | 1,31 | 1,39 | tenu, et mieux |
| Drawdown | 31 % | 28,66 % | tenu, et mieux |
| Rythme annuel | environ 62 % | même ordre de grandeur | cohérent |
| Transactions par an | environ 275 | 166 sur huit mois | cohérent |
Sur huit mois, sur son cadre de référence, en réglages d'usine, la fiche tient ses chiffres, et elle les tient légèrement mieux qu'annoncé.
Le protocole de backtest complet, étape par étape
Le choix de la modélisation, la qualité d'historique, les deux drawdowns de MetaTrader 5, la lecture d'un rapport et les pièges qui faussent un résultat sans rien signaler. C'est la méthode utilisée dans cet article.
Six ans et huit mois : plus 2 512 %
Une réserve d'abord, parce qu'elle est honnête et qu'elle change la lecture. Sur 2020, le courtier ne fournit l'historique que de 13 instruments sur 18 : les deux cryptomonnaies et le pétrole n'existaient pas chez lui.
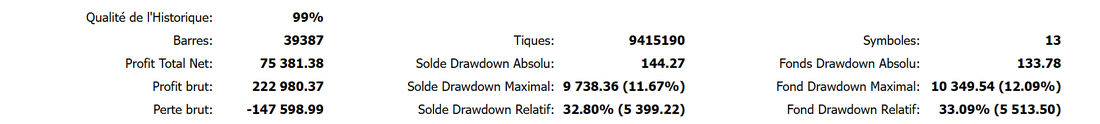
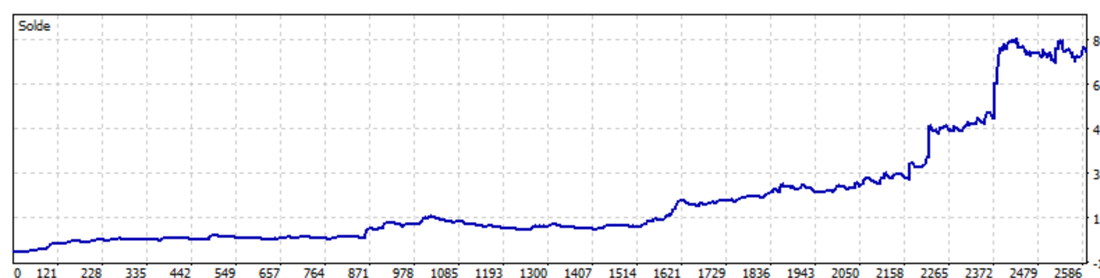
Résultat sur ce panier réduit, du 1er janvier 2020 au 31 août 2026 : 75 381,38 dollars de profit net à partir de 3 000, soit 2 512 %, sur 1 489 transactions, avec une qualité d'historique de 99 %.
| Mesure | Annoncé sur la fiche | Mesuré | Verdict |
|---|---|---|---|
| Rendement cumulé | 2 218 % | 2 512 % | meilleur, avec 5 instruments en moins |
| Facteur de profit | 1,31 | 1,51 | meilleur |
| Drawdown comparable | 30,5 % | 33,09 % | légèrement pire |
MetaTrader 5 publie deux drawdowns, et ils diffèrent
C'est ici qu'il faut être précis, parce que c'est l'erreur la plus facile à commettre en comparant un backtest à une fiche produit.
| Ligne du rapport | Ce qu'elle mesure | Valeur ici |
|---|---|---|
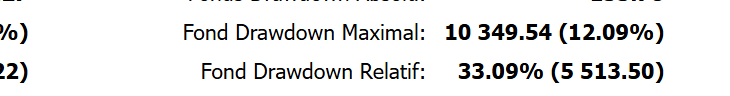
| Fond Drawdown Maximal | la plus grosse chute en valeur absolue, et le pourcentage qu'elle représentait à cet instant | 12,09 % |
| Fond Drawdown Relatif | le plus grand pourcentage de chute jamais atteint | 33,09 % |
C'est le relatif qui se compare à un drawdown affiché sur une fiche. Face aux 30,5 % annoncés, ma mesure donne donc 33,09 %, soit un creux un peu plus profond.
Et méfiez-vous du 12,09 %. Sur une courbe composée, ce chiffre ment par construction : à 80 000 dollars de capital, un creux de 10 000 ne pèse plus que 12 %. Au départ, le même creux vous coûte un tiers du compte. Publier le 12 % face aux 30,5 % de la fiche aurait fabriqué un avantage qui n'existe pas.
Le bilan des six ans est donc nuancé, et c'est mieux ainsi : deux mesures sur trois en faveur du vendeur, une contre lui.
Six mois de pertes, et seize mois sous le pic
Un creux ne se mesure pas seulement en pourcentage. Il se mesure aussi en temps, et c'est souvent lui qui décide si un compte est tenu jusqu'au bout.
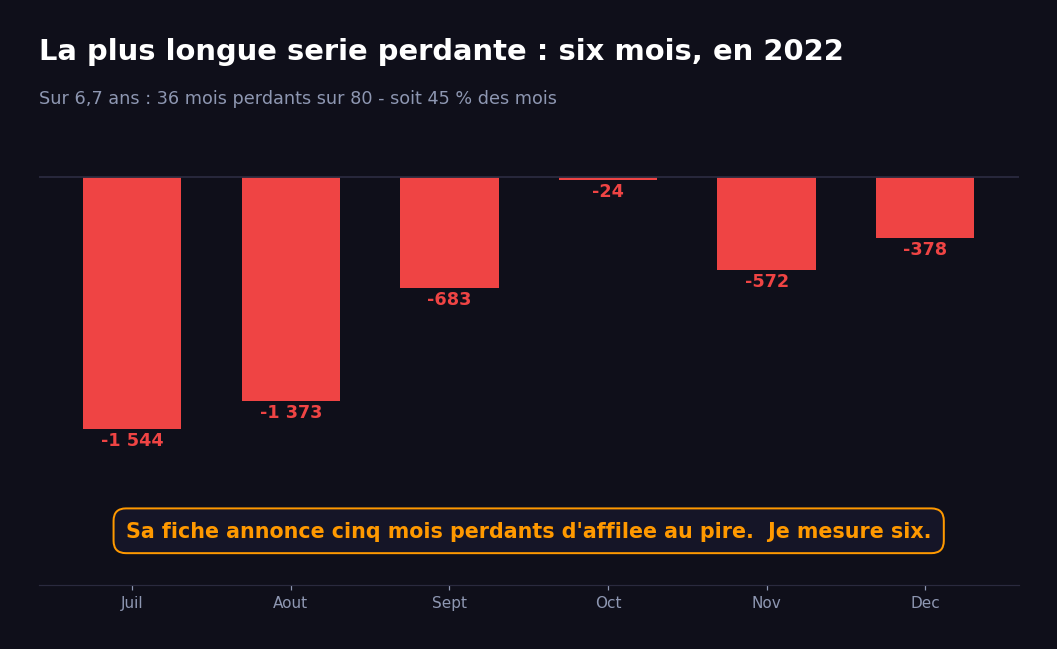
Sa page annonce cinq mois de pertes d'affilée. J'ai recompté sur mes propres relevés : j'en trouve six, de juillet à décembre 2022.
Mais le chiffre qui compte vraiment est ailleurs. Après son plus haut de juillet 2022, le compte met 499 jours à le revoir. Seize mois.
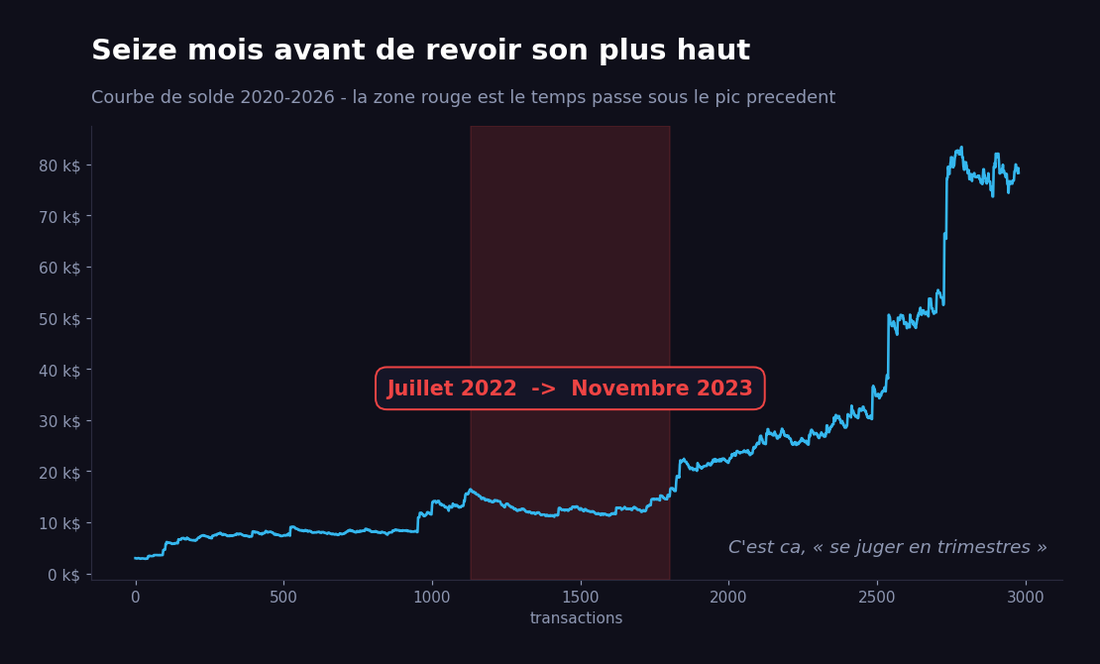
Seize mois sans nouveau record. C'est ça, concrètement, « se juger en trimestres ». Ce n'est pas une formule de vendeur, c'est seize mois à ne pas y toucher.
Sur un compte de 1 000 dollars, le creux passe à 42,74 %
Même période, mêmes réglages. Je change une seule chose : le compte. Un dépôt de 1 000 dollars au lieu de 3 000, et le levier européen 1:30 au lieu de 1:100.
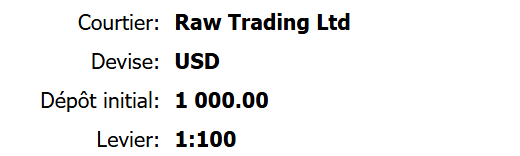
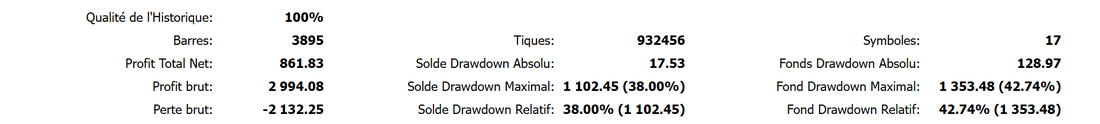
| Compte | Levier | Rendement | Creux relatif |
|---|---|---|---|
| 3 000 $ | 1:100 | 47,7 % | 28,66 % |
| 1 000 $ | 1:30 | 86,2 % | 42,74 % |
Même robot, même période, mêmes réglages : seul le capital de départ change, et le risque réellement vécu passe du simple à une fois et demie. Un petit compte n'est pas une version réduite d'un gros. C'est le sujet du guide sur le money management en trading sur MT5.
Le mode compte financé, livré désactivé
Le robot embarque un mode dédié aux comptes financés : perte totale limitée à 10 %, perte journalière à 5 %, et fermeture de toutes les positions à 8,5 %. Ce sont exactement les règles d'un challenge de société de financement.
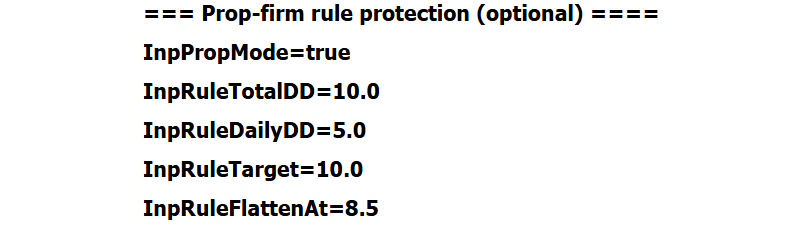
Il est livré désactivé. Je l'active, je relance le test de 2026, et je ne touche à rien d'autre.
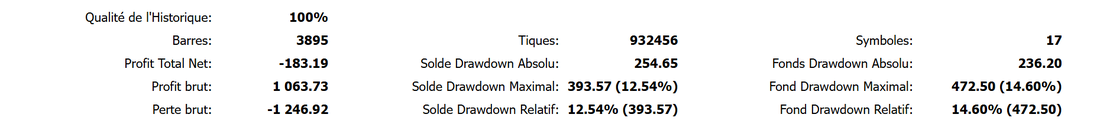
| Même test de 2026 | Mode éteint | Mode activé |
|---|---|---|
| Résultat | +47,7 % | -6,1 % |
| Facteur de profit | 1,39 | 0,85 |
| Creux mesuré | 28,66 % | 14,60 % |
| Transactions | 166 | 149 |
Et malgré le mode activé, le creux mesuré atteint quand même 14,6 %, au-delà des 10 % que la règle est censée protéger.
Attention à la conclusion qu'on en tire. Ce n'est pas un défaut de fabrication, c'est un conflit d'horloges. Ce système tient des positions plusieurs jours, sur dix-huit instruments corrélés, et se juge en trimestres. Un challenge se juge à la perte d'une seule journée. Couper un swing à 8,5 % de creux, c'est le vendre au pire moment, à chaque fois.
Ce qui veut dire deux choses. Le développeur a raison de le livrer éteint, et ce robot n'est pas un outil de challenge. La mesure ne dit rien de plus, et rien de moins. Si c'est votre objectif, le comparatif des sociétés de financement explique quelles contraintes un système doit respecter pour y survivre.
Chez un autre courtier, le même test rend 19 %
Reste la question la plus importante, et c'est sa page qui la pose. Elle indique que sur un autre courtier, la même configuration rend 20 à 40 % des chiffres affichés, parce que les écarts de cotation et l'exécution changent tout.
C'est une affirmation. Donc on la mesure.
Le protocole. Pour isoler proprement la variable, je réduis le robot à un seul instrument, l'or, sur la même fenêtre de janvier 2022 à août 2026, mêmes réglages, même version. Je ne change que le flux de données.
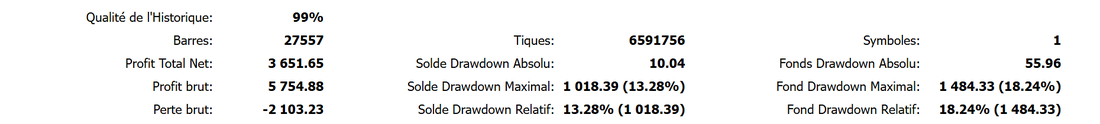
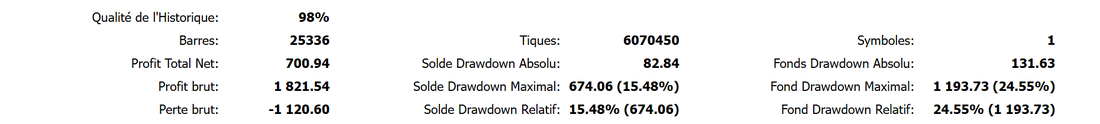
| L'or seul, 2022 à 2026 | Flux du courtier de référence | Flux tiers |
|---|---|---|
| Profit net | 3 651,65 $ | 700,94 $ |
| Facteur de profit | 2,74 | 1,63 |
| Transactions | 60 | 54 |
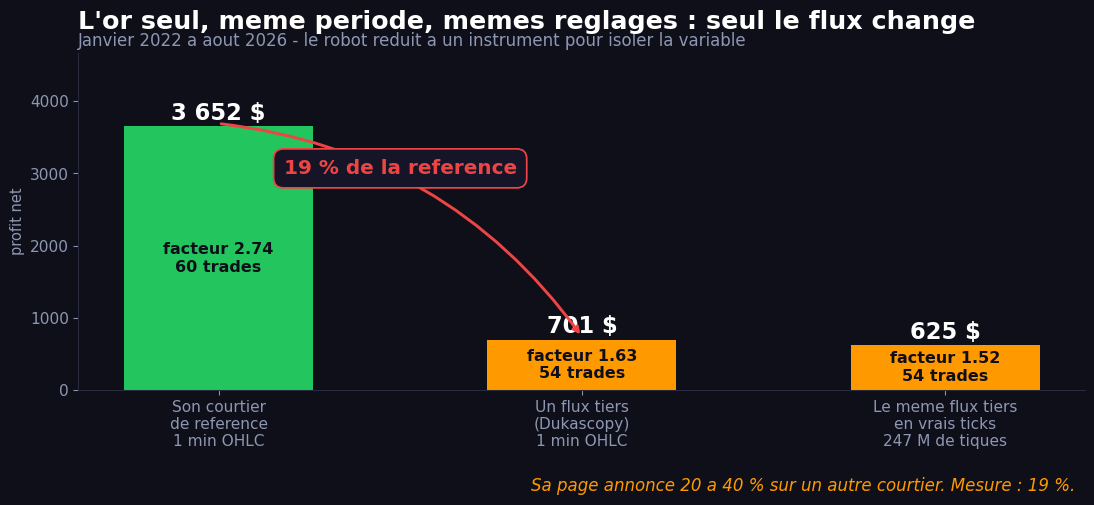
Et puisque ce flux tiers fournit de vrais ticks, j'ai relancé le même test dessus : 247 758 899 tiques, qualité d'historique 99 %.

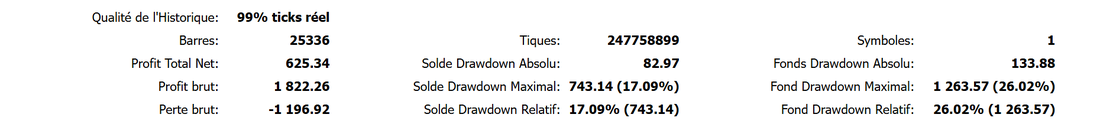
Ce qui règle une question qui revient sans arrêt. Entre les deux, ce n'est pas la modélisation des données qui décide du résultat, c'est le courtier : 11 % d'écart entre OHLC et ticks réels, contre 81 % entre deux flux.
Ce que ce test ne prouve pas
C'est la partie que la plupart des tests sautent, et c'est pourtant celle qui décide de ce qu'on peut faire du reste.
Le panier complet n'a tourné que sur un seul courtier. La comparaison de flux ci-dessus porte sur l'or seul, pas sur les 18 instruments. La fiche indique elle-même que sur d'autres flux, la même configuration rend une fraction de ces chiffres, parce que les écarts de cotation et l'exécution changent tout sur un système rapide. Traitez donc ces résultats comme le haut de la fourchette, pas comme la moyenne.
Aucun compte réel. Il n'y a pas de suivi en argent réel derrière ce test. Un historique n'est pas un futur.
Et pas de forward court pour combler le trou. Sur un système qui fait environ 275 transactions par an, deux semaines de démonstration représentent 5 % d'une année. C'est du bruit, pas une mesure, et c'est d'ailleurs ce que le vendeur écrit lui-même sur sa page.
Pour qui, et pour qui certainement pas
| Profil | Ce que la mesure indique |
|---|---|
| Challenge de compte financé | Non. Le mode dédié fait passer le résultat en négatif, et le vendeur le livre éteint. |
| Compte de 1 000 $ au levier européen | Non, sauf à accepter de voir 43 % du capital partir en cours de route. |
| Quelqu'un qui regarde son compte chaque semaine | Non. Le système se juge en trimestres, 52 % des mois seulement sont positifs. |
| Compte personnel capitalisé, tenu sur plusieurs trimestres | C'est le cadre dans lequel les chiffres mesurés existent, et c'est le vendeur lui-même qui le décrit. |
Alors, la fiche tient-elle ses chiffres ?
En tant que mesure, et rien d'autre : oui. Sur son cadre de référence, ce robot fait ce que sa fiche annonce, et sur six ans il fait un peu mieux. Le creux, lui, est un peu plus profond qu'affiché.
Dans ce marché, c'est un résultat rare. La plupart des fiches que je teste annoncent beaucoup plus que ce qu'elles rendent. Celle-ci annonce à peu près ce qu'elle rend, et elle affiche ses creux à côté de ses gains.
Cela ne veut pas dire que cela fonctionnera demain. Cela veut dire que les chiffres publiés correspondent à ce qu'une mesure indépendante retrouve. C'est une condition nécessaire. Ce n'est pas une condition suffisante, et aucun backtest ne peut l'être.
Ta stratégie vaut-elle quelque chose ?
Trois modules vidéo pour vérifier toi-même si un résultat de backtest tient debout : la qualité des données, la lecture des deux drawdowns, et les biais qui font passer une courbe pour un système. Onze minutes, sans rien à installer.
Swing Meridian TechnoTrader : les questions
Quelle version a été testée ?
La version 1.12, téléchargée le 1er septembre 2026, soit après sa mise en ligne du 25 août 2026. C'est la version proposée à l'achat aujourd'hui. Le numéro de version figure dans l'en-tête de chaque rapport MetaTrader 5 conservé.
Les réglages ont-ils été optimisés pour améliorer le résultat ?
Non, aucun paramètre n'a été modifié. Le rapport enregistre InpPreset = 1 et InpRiskPct = 2.5, qui correspondent au paquet équilibré de la fiche, celui avec lequel le vendeur publie ses propres chiffres. C'est ce qui rend la comparaison valide ligne par ligne.
Pourquoi tester en 1 minute OHLC plutôt qu'en ticks réels ?
Parce que le courtier ne fournit des ticks réels sur l'or que depuis avril 2026, et aucun sur le pétrole ni sur la livre-yen. Un test en ticks réels sur six ans aurait rendu un rapport à 14 % de qualité d'historique, le reste reconstruit depuis les barres, sans le signaler. En 1 minute OHLC, la qualité obtenue est de 99 à 100 %.
Pourquoi deux drawdowns différents dans le même rapport ?
MetaTrader 5 publie le Fond Drawdown Maximal, la plus grosse chute en valeur absolue, ici 12,09 %, et le Fond Drawdown Relatif, le plus grand pourcentage de chute jamais atteint, ici 33,09 %. C'est le second qui se compare au drawdown affiché sur une fiche produit. Confondre les deux fabrique un avantage qui n'existe pas.
Le robot convient-il à un challenge de compte financé ?
La mesure dit non. Le robot embarque pourtant un mode dédié, réglé sur 10 % de perte totale et 5 % de perte journalière, mais il est livré désactivé. Activé sur le test de 2026, le résultat passe de +47,7 % à -6,1 %, et le creux atteint quand même 14,6 %. Un système à positions de plusieurs jours et un challenge jugé à la perte d'une journée sont deux horloges incompatibles.
Pourquoi moins d'une transaction sur deux est-elle gagnante ?
Parce que le système laisse courir ses gains. Sur 2026, le gain moyen atteint 67,48 dollars contre une perte moyenne de 39,01. Avec 45,18 % de transactions gagnantes, le résultat reste positif. Un taux de réussite bas n'est pas un défaut en soi : il faut le lire avec le rapport gain moyen sur perte moyenne.
Ces résultats sont-ils reproductibles chez un autre courtier ?
Pas à l'identique, et la fiche le dit elle-même : sur d'autres flux, la même configuration rend une fraction de ces chiffres, parce que les écarts de cotation et l'exécution pèsent lourd sur un système rapide. Tous les tests de cet article portent sur un seul courtier, ils doivent donc être lus comme le haut de la fourchette.
Un backtest positif suffit-il pour se décider ?
Non. Un backtest établit qu'un résultat publié est retrouvé par une mesure indépendante, ce qui est une condition nécessaire mais pas suffisante. Il ne dit rien du futur, ne couvre ici qu'un seul flux courtier, et ne remplace pas un suivi en conditions réelles. C'est aussi vrai pour un robot que vous coderiez vous-même.
Aller voir la fiche par vous-même
Tous les chiffres de cet article viennent de rapports MetaTrader 5 rejouables. Ceux de l'éditeur sont sur sa fiche : comparez les deux.
Rappel : cet article est un contenu éducatif. Il ne constitue ni un conseil en investissement, ni une recommandation d'achat ou d'utilisation d'un quelconque expert advisor. Les résultats présentés proviennent de backtests réalisés sur des données historiques et sur un seul flux courtier : ils ne préjugent en rien des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé, pouvant aller jusqu'à la totalité de la mise. N'engagez que des sommes que vous pouvez perdre.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →