Trend Catcher EA Pro MT5 : le test du preset officiel
Trend Catcher EA Pro MT5 :
ce que donne le preset officiel
Ce robot est gratuit sur le marché MQL5, noté 4,43 sur 5 par 50 utilisateurs, et son fichier de réglages officiel n'est pas sur sa page produit. Je l'ai trouvé, chargé, et rejoué sur six mois d'euro dollar en ticks réels. Sur les données de mon courtier, le compte culmine à 12 805 dollars puis le courtier liquide les positions le 13 mai. Voici les cinq tests, les réglages, et le chiffre que personne ne regarde.
Zéro chiffre reconstitué
Avertissement : contenu strictement éducatif. Aucun conseil en investissement, aucune recommandation d'achat ni de rejet de ce logiciel. Les résultats présentés sont des simulations sur données historiques : les performances passées ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé.
La version filmée du test : les cinq backtests, le journal MT5 à l'écran et la lecture des rapports, plan par plan.
Un robot gratuit, très téléchargé, et presque jamais testé sérieusement
Trend Catcher EA Pro MT5 est publié depuis le 31 octobre 2025 sur le marché MQL5. Il est gratuit, il affiche 4,43 sur 5 sur 50 avis et plus de cent commentaires. Autant dire qu'il tourne sur beaucoup de comptes.
Son auteur recommande l'euro dollar en unité de temps d'une minute, un compte de couverture, un levier de 1:100 à 1:500 et un dépôt minimum de 5 000 dollars. Dans les commentaires, il publie aussi ses propres résultats : facteur de profit 2,75, drawdown 2,23 %, 25 790 dollars de gain sur 1 386 trades. Sur le papier, c'est excellent.
J'ai tout rejoué. Cinq backtests, en ticks réels, sur la paire et l'unité de temps que l'auteur recommande lui-même, avec un dépôt de 10 000 dollars, soit le double de son minimum conseillé. Rien n'a été réglé pour le faire échouer, et le fichier de réglages utilisé est le sien. Cet article donne le protocole, les chiffres bruts, et surtout la méthode de lecture qui change complètement le verdict.
Euro dollar en une minute, modèle « ticks réels », dépôt de 10 000 dollars, levier 1:100, courtier Raw Trading Ltd, MT5 build 6090. Le détail des cinq tests et leurs limites sont donnés plus bas.
La fiche produit, avant d'ouvrir le testeur
Un expert advisor gratuit pour MetaTrader 5, publié fin octobre 2025 en version 1.0. Le nom parle de suivi de tendance. Le manuel de l'auteur, lui, documente un mode grille avec paliers, un multiplicateur de lot et un mode verrou. Ce sont deux familles de systèmes très différentes.
Facteur de profit 2,75, drawdown 2,23 %, 25 790 dollars de gain sur 1 386 trades, en mode unidirectionnel. Ces chiffres sont publiés dans les commentaires de la fiche, pas dans un rapport certifié. Ils servent de point de comparaison, pas de preuve.
Euro dollar, unité de temps d'une minute, compte de couverture de type ECN, levier de 1:100 à 1:500, dépôt minimum de 5 000 dollars, serveur privé virtuel. Mon test respecte tout, avec un dépôt deux fois supérieur au minimum conseillé.
Le fichier de réglages. Il n'est pas attaché au produit : il est en pièce jointe d'un article de blog de l'auteur, dont le lien figure en première ligne de la description. Sans ce fichier, vous ne testez pas ce que l'auteur a testé.
Cinq backtests, et une seule variable à la fois
Deux jeux de réglages, deux sources de données de ticks, deux fenêtres de temps. Toutes les autres conditions sont identiques d'un test à l'autre.
C'est le point le plus utile de tout ce test, et c'est celui que la plupart des gens cherchent en arrivant ici. Le fichier eurusdm1_unidirectional.set est en pièce jointe d'un article publié par l'auteur sur le blog MQL5, lié dès la première ligne de la description du produit. Il ne se télécharge pas depuis l'onglet du produit.
Une fois téléchargé, il se dépose dans le dossier MQL5/Presets du terminal, puis se charge par le bouton « Charger » de l'onglet Réglages du testeur de stratégie. Et son contenu dit déjà presque tout.
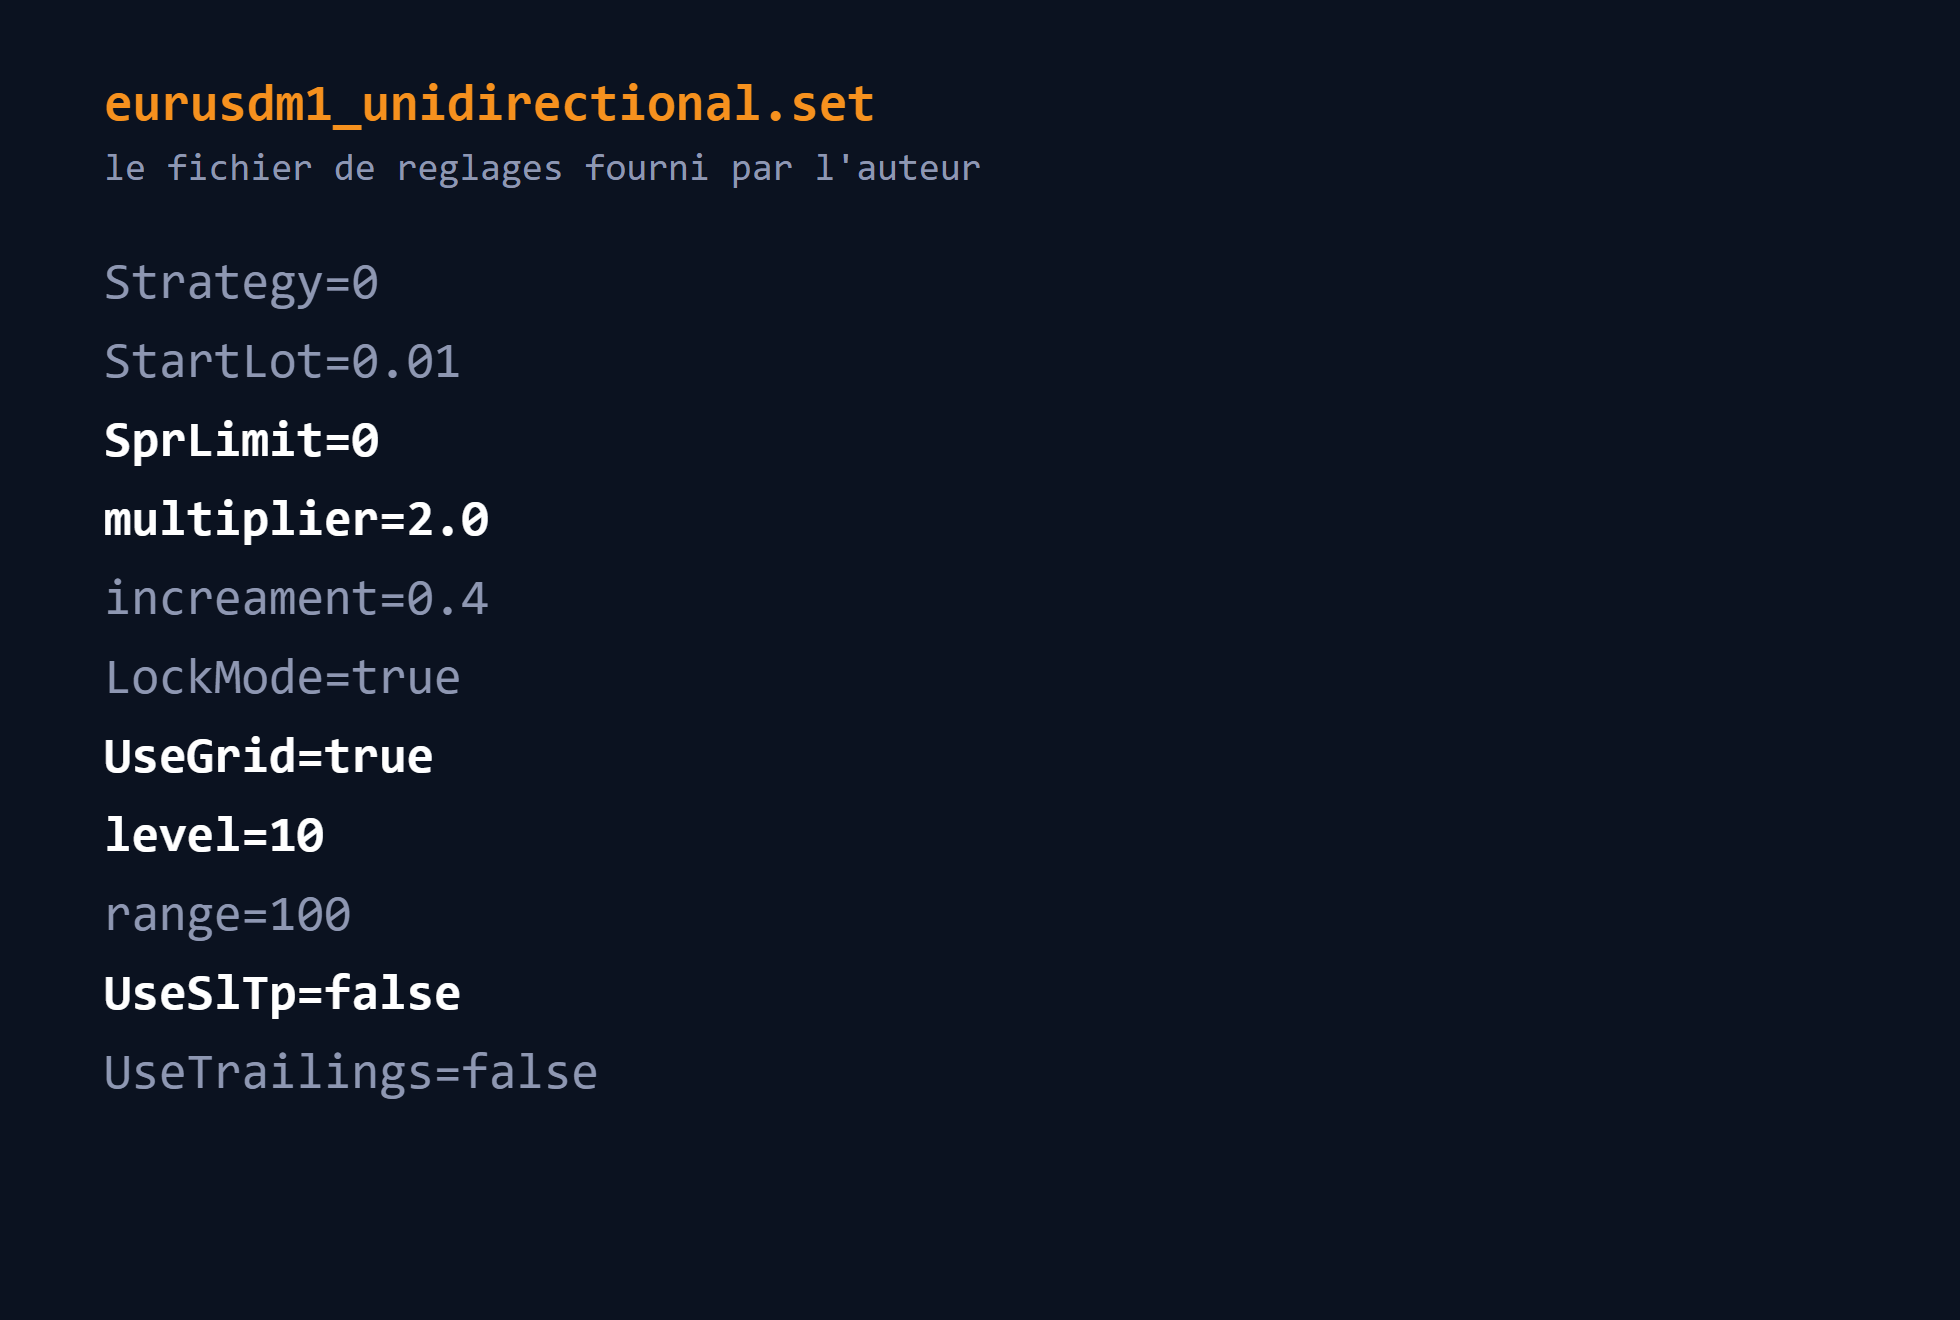
- UseGrid = true et level = 10 : la grille est active, avec dix paliers autorisés.
- multiplier = 2.0 : chaque palier double la taille du précédent.
- UseSlTp = false : aucun stop loss, aucun take profit posés sur les positions.
- SprLimit = 0 : le filtre de spread est désactivé. L'auteur le documente lui-même dans son manuel, la valeur zéro coupe le filtre.
Avant de charger quoi que ce soit, voilà ce que fait le robot tel qu'il s'installe. Sur six mois d'euro dollar en une minute, une unité de temps où un système actif ouvre des centaines de positions, il en ouvre trois. Résultat : -12,11 dollars, drawdown de 0,62 %.
- Le 2 février, il ouvre un achat et une vente en même temps, puis se verrouille. Le mode verrou est actif par défaut.
- Il tient cette couverture pendant 4 mois et 22 jours. La position finit fermée d'office en fin de test, à 323 points de perte. Ce comportement n'est pas celui d'un scalpeur.
- Détail visible dans le journal : la toute première entrée passe avec 67 points d'écart entre l'achat et la vente (1,18477 contre 1,18544), un dimanche soir, pour un objectif fixé à 50 points. Conséquence directe du filtre de spread laissé à zéro.
Même paire, même unité de temps, seuls les réglages changent. Sur des données de ticks importées, du 1er février au 17 avril, avec une qualité d'historique de 100 %, le robot se réveille : 982 trades, +2 085,76 dollars, facteur de profit 2,85, drawdown affiché 0,84 %. On est très près de ce que l'auteur annonce.
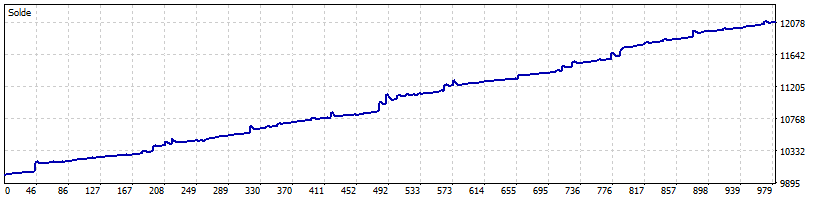
Cette courbe est celle qu'on retrouve dans la plupart des présentations de ce type de systèmes. Retenez-la : le reste de l'article consiste à montrer ce qu'elle ne dit pas.
Même preset, même paire, mais cette fois les ticks réels de mon courtier et une fenêtre de six mois au lieu de deux mois et demi. 2 018 trades. La courbe monte exactement de la même façon, jusqu'à 12 805 dollars. Puis le 13 mai, elle tombe. Perte nette -4 055,15 dollars, drawdown maximal 53,84 %, solde final 5 944,85 dollars.
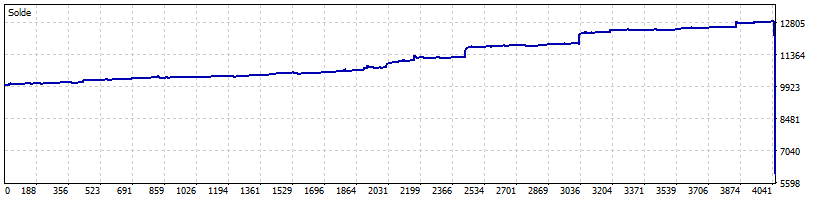
Le journal du testeur ne laisse aucune place à l'interprétation sur ce qui s'est passé ce jour-là.
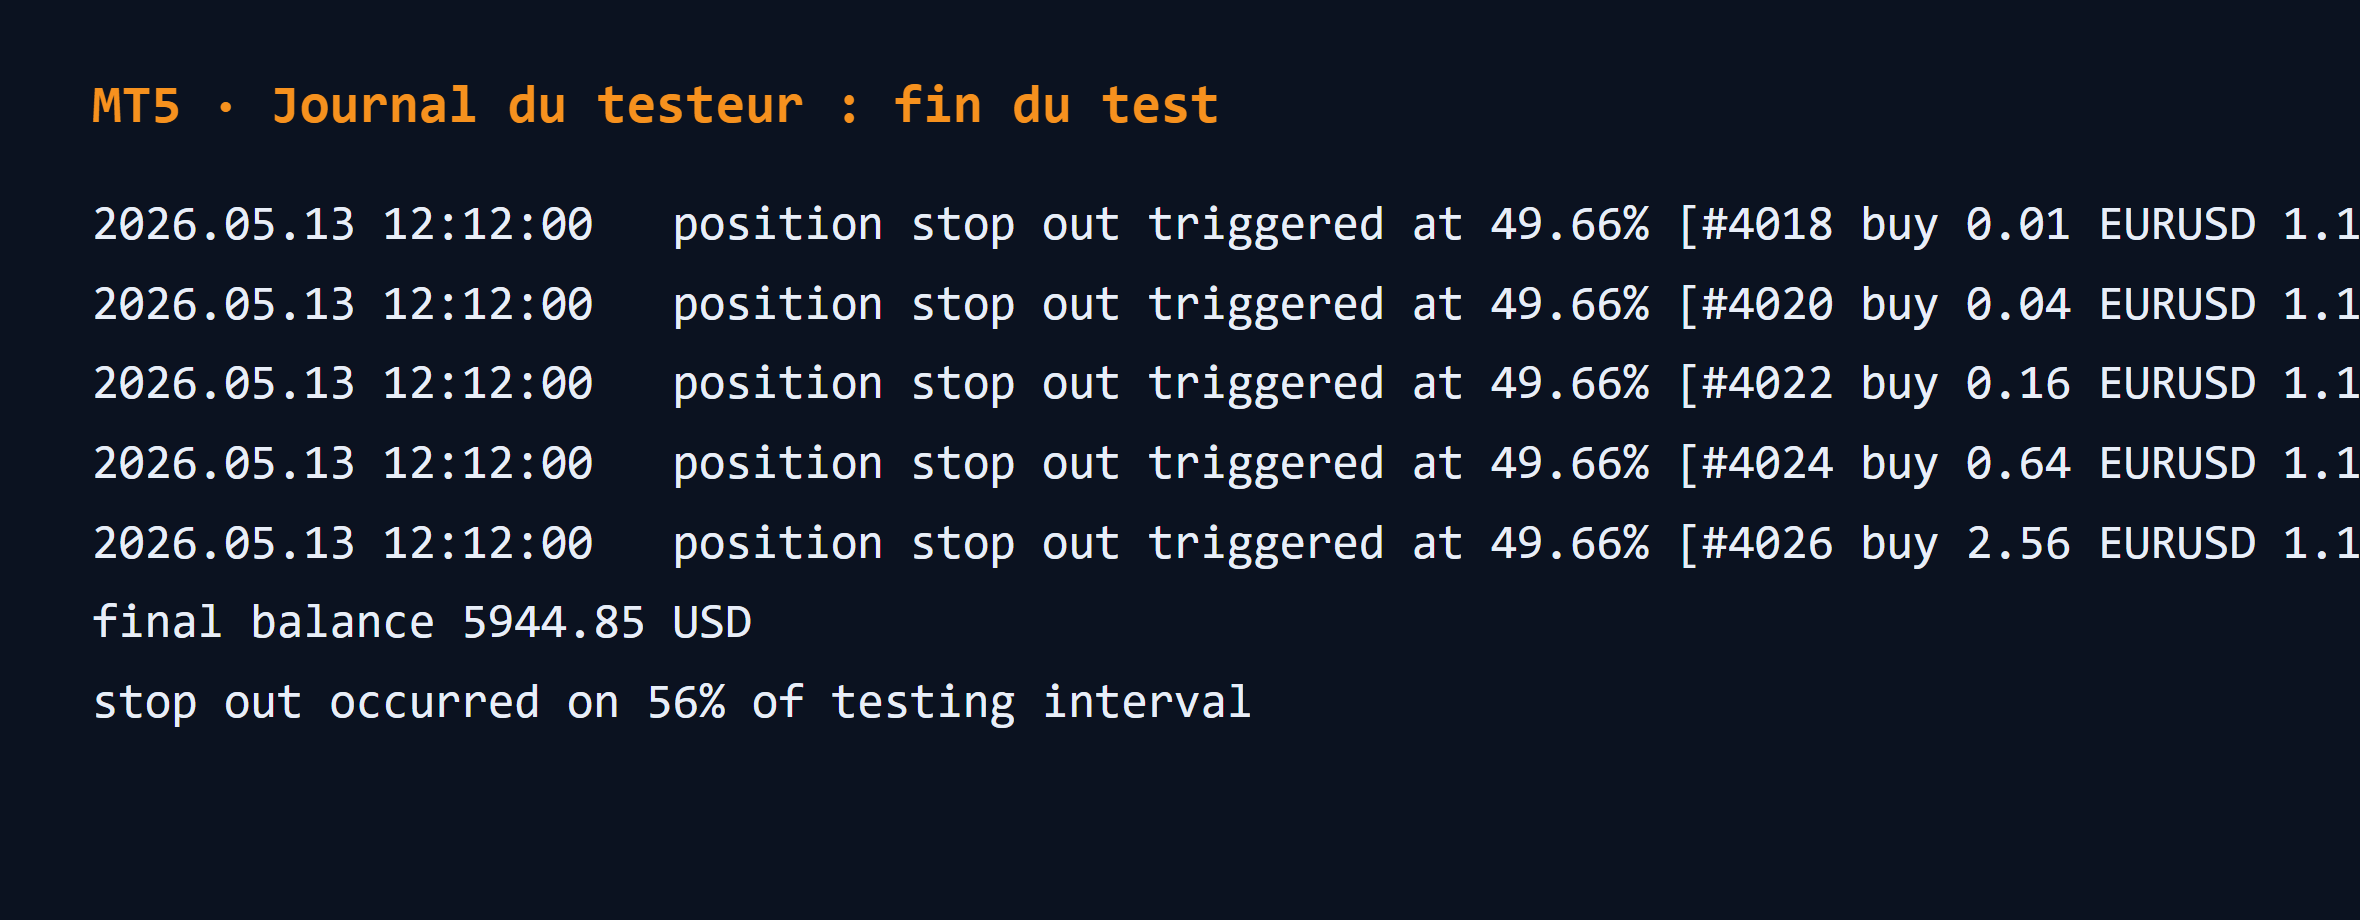
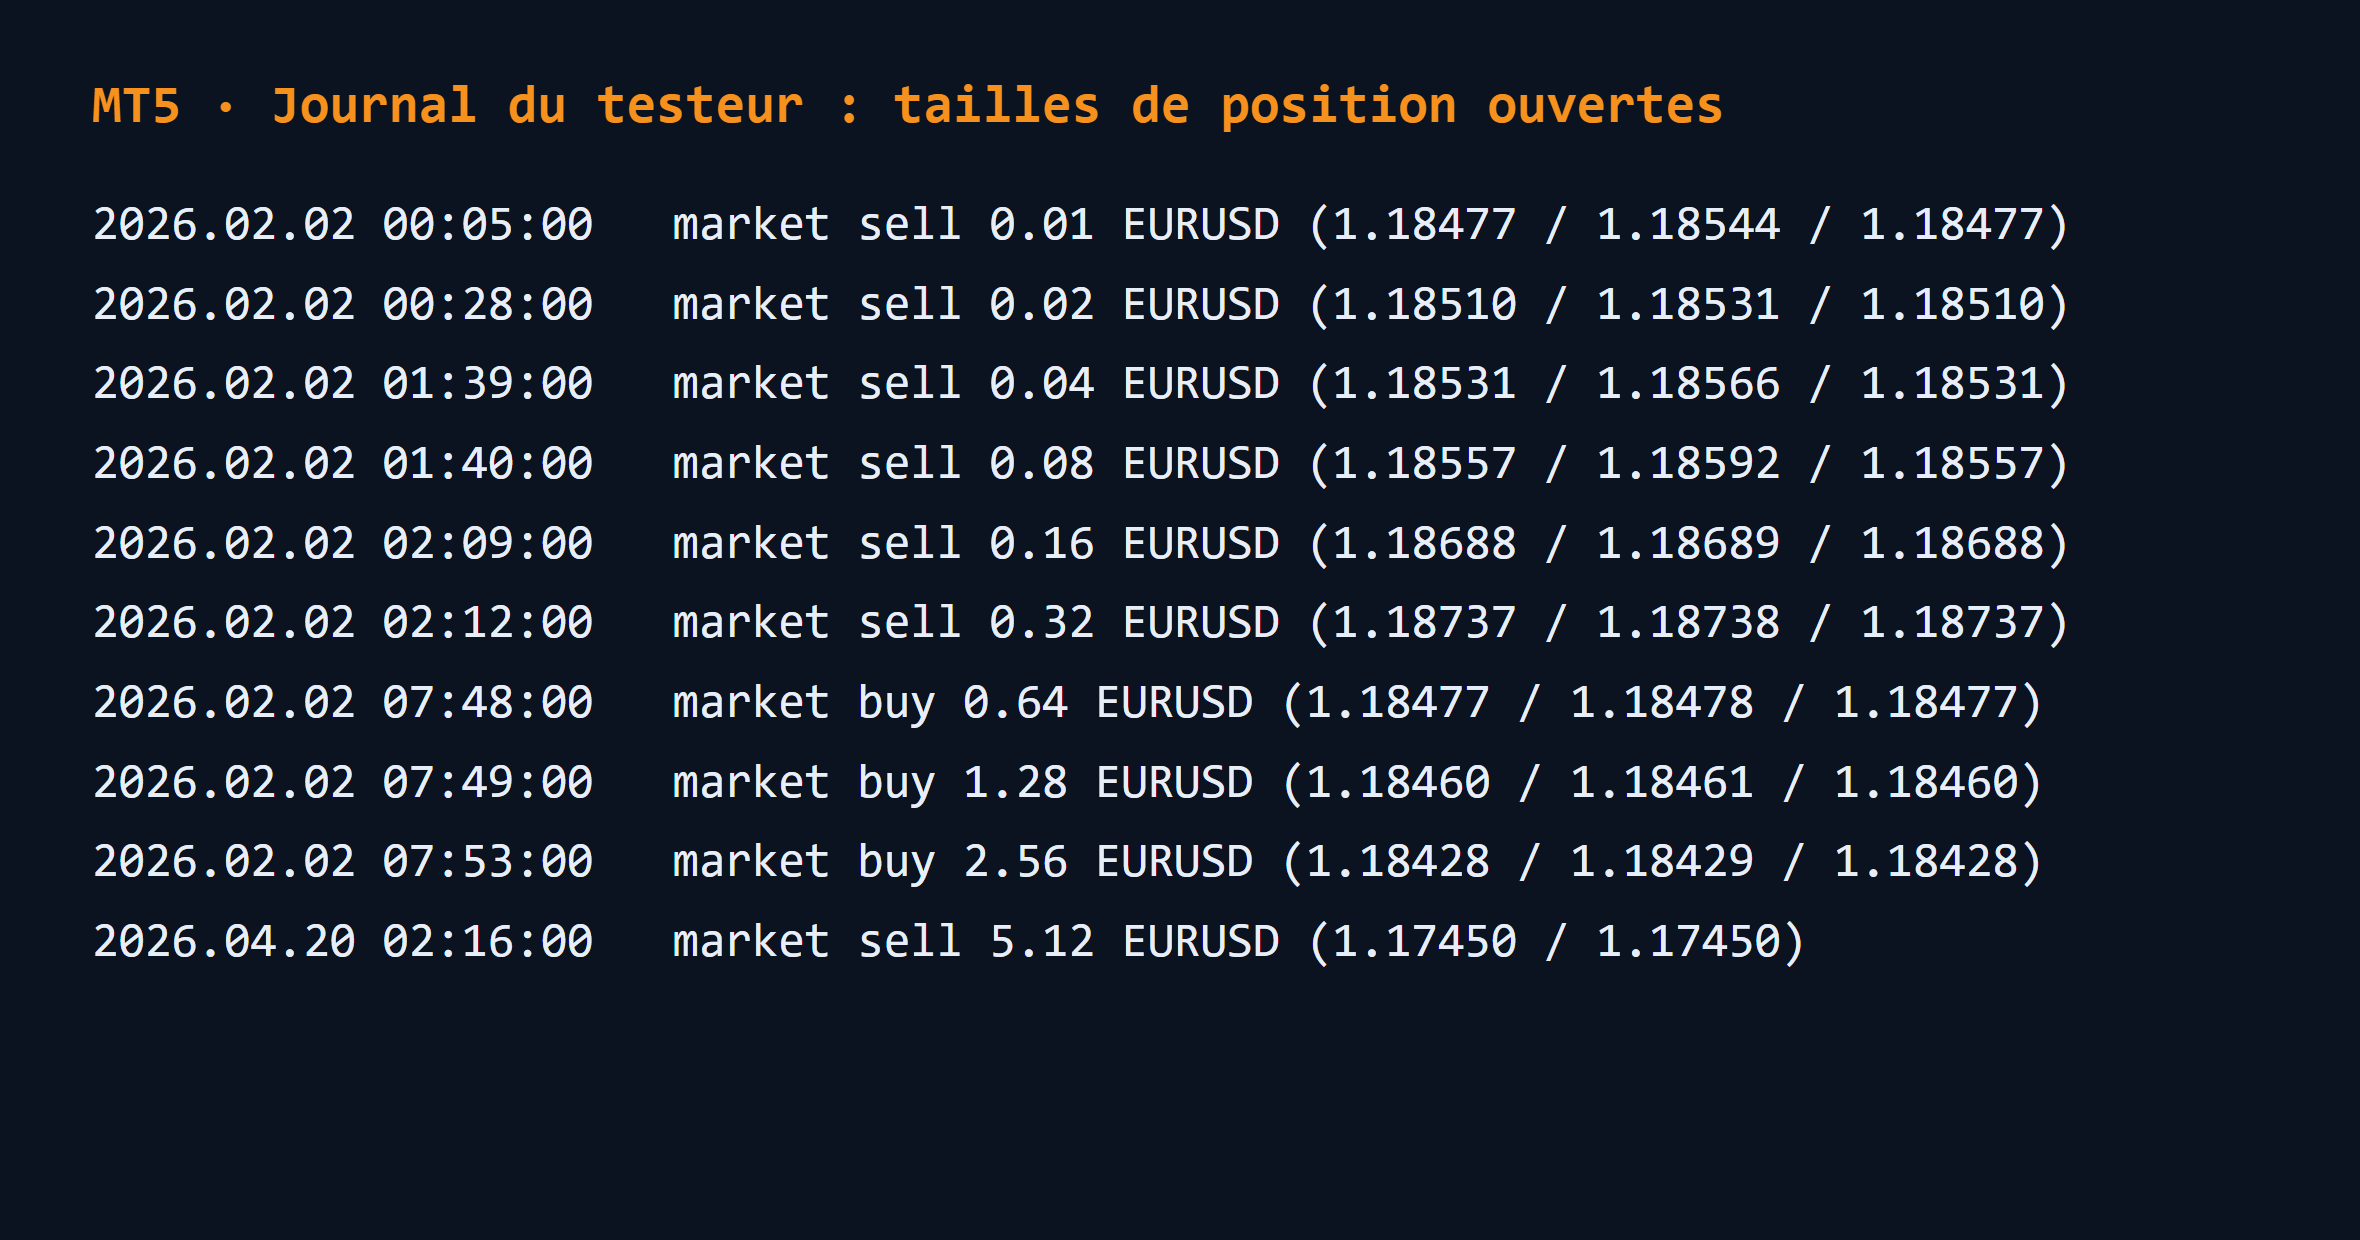
Il n'y a rien à deviner : le journal donne les volumes ouverts, les uns après les autres. 0,01 puis 0,02, 0,04, 0,08, 0,16, 0,32, 0,64, 1,28, 2,56 et 5,12.
- Gain moyen d'un trade gagnant : 7,44 dollars. Plus grosse perte sur un seul trade : -3 376,83 dollars.
- Douze pertes consécutives ont coûté 6 876,79 dollars, soit 69 % du compte, avec un taux de réussite pourtant proche de l'équilibre (47,22 %, 953 trades gagnants sur 2 018).
- Un système qui gagne sept dollars et qui en perd trois mille sur un seul trade n'a pas besoin de se tromper souvent. C'est une propriété arithmétique, pas une opinion sur ce logiciel : le dimensionnement des positions décide seul de l'issue.
Les cinq tests, côte à côte
Mêmes conditions partout : euro dollar en une minute, ticks réels, dépôt de 10 000 dollars, levier 1:100. Seules les colonnes « réglages », « données » et « période » changent.
Les données importées s'arrêtent au 17 avril 2026, ce qui borne les tests concernés à deux mois et demi. La fenêtre longue va du 1er février au 31 juillet 2026.
Le drawdown annoncé ne mesure pas le risque
C'est la partie qui dépasse largement ce robot, et qui vaut pour n'importe quel système à grille du marché.
Reprenons le test gagnant, celui qui affiche +2 085,76 dollars et 0,84 % de drawdown. MetaTrader 5 donne les deux mesures sur la même ligne de l'onglet Backtest. À gauche, le drawdown du solde. À droite, celui de l'équité, c'est-à-dire du compte pertes latentes comprises.
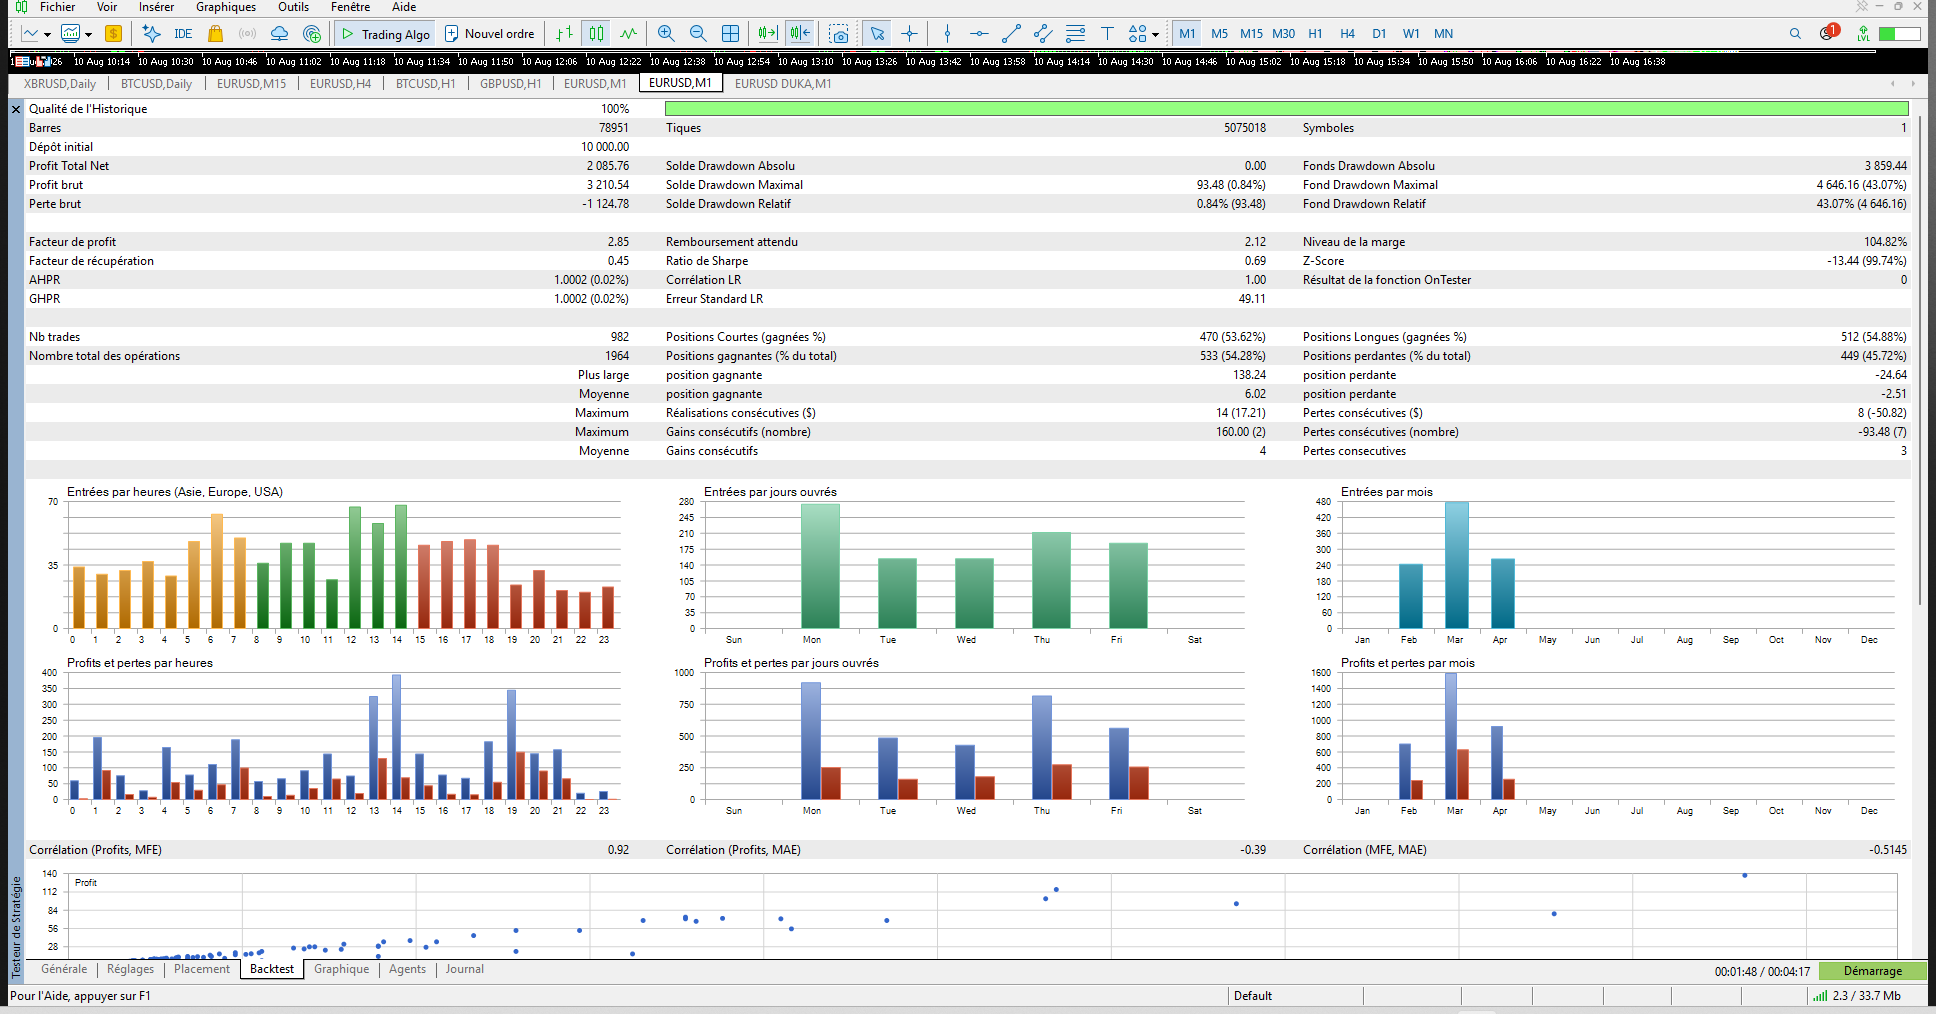
- Le test « gagnant » est descendu à 43,07 % de drawdown d'équité et termine à 104,82 % de niveau de marge. L'appel de marge se déclenche à 100 %.
- Autrement dit, il n'a pas évité la liquidation : il est passé à moins de cinq points d'elle. Sur ce test, le drawdown de solde sous-estime le risque d'un facteur 51.
Le mécanisme est simple et parfaitement documenté. Tant qu'une position perdante reste ouverte, la perte est latente : elle pèse sur l'équité, pas sur le solde. Un système qui empile des positions et ne les ferme qu'au moment où le panier repasse en gain affiche donc, par construction, une courbe de solde impeccable.
- Les 2,23 % annoncés par l'auteur sont un drawdown de solde. Le chiffre n'est pas faux : il mesure simplement la mauvaise chose sur ce type de système. C'est une nuance importante, et elle vaut pour la moitié du catalogue d'expert advisors à grille.
- Le critère réutilisable tient en une phrase : sur un système qui empile des positions, lisez le Fond Drawdown Maximal, jamais le Solde Drawdown Maximal, et regardez le niveau de marge final. C'est exactement le genre de piège que couvre le guide de lecture d'un rapport de backtest MT5.
La période, ou les données ? Les deux, et voici la part de chacun.
Il fallait vérifier une objection honnête : le test long échoue-t-il parce qu'il est plus long, ou parce que les données sont différentes ? J'ai donc rejoué les données du courtier sur exactement la fenêtre des données importées.
- Facteur de profit : 2,85
- Plus large perte sur un trade : -24,64 $
- Qualité de l'historique : 100 %
- Facteur de profit : 1,08
- Plus large perte sur un trade : -687,31 $
- Le même système, sur les mêmes dates
Sur la fenêtre courte, les ticks du courtier restent gagnants : +381,35 dollars. Les données ne renversent donc pas le résultat, elles divisent le risque affiché. Deux effets se cumulent, et aucun des deux n'est une accusation : la fenêtre courte cache la série qui tue (elle arrive en mai), et des données trop lisses divisent le drawdown affiché par quinze. La méthode complète pour éviter ces deux pièges est décrite dans le guide du backtest d'expert advisor sur MT5.
Ce que disaient déjà les utilisateurs
Le test ne découvre rien que la fiche ne racontait pas déjà, à condition de lire les commentaires plutôt que la note. En février, un utilisateur écrit noir sur blanc que le robot videra le compte à long terme et que la logique d'entrée des trades suivants lui paraît illogique. En janvier, un autre décrit une position bloquée qu'il n'arrive plus à dénouer, ni automatiquement ni manuellement : exactement le comportement de verrou mesuré dans mes deux premiers tests.
Et il faut être juste, parce que tout le monde n'est pas mécontent. Un acheteur note cinq étoiles en précisant qu'il n'utilise aucun stop loss, qu'il programme une marge de perte de 25 % de son compte et qu'il laisse le robot travailler seul. Un autre, cinq étoiles également, indique qu'après quelques ajustements de réglages, le comportement lui convient. La note de 4,43 sur 5 n'est pas usurpée : elle mesure la satisfaction d'utilisateurs, pas le risque du système.
C'est précisément le fond du sujet. La question n'est pas de savoir si ce logiciel plaît, mais si le chiffre de risque qu'on regarde correspond à ce qu'on encaisse.
Les limites de ce test, dites clairement
Un backtest n'est pas une preuve, c'est une indication. Le test du courtier sur la fenêtre courte tourne avec une qualité d'historique de 21 % seulement, parce que mes ticks réels ne commencent qu'au 1er avril sur cette paire. Ça ne change rien au mécanisme de doublement des positions, qui se lit dans le journal, mais ça doit être dit.
Le test long, lui, tourne à 67 % de qualité. Un seul courtier, un seul dépôt, un seul niveau de levier, une seule paire : ce sont les conditions recommandées par l'auteur, pas un balayage exhaustif. Enfin, six mois restent une fenêtre courte pour un système dont l'accident arrive par paquets. Un autre semestre donnerait d'autres chiffres, dans un sens comme dans l'autre.
Ce qui ne dépend pas de ces limites, en revanche, c'est la structure du système : dix paliers, doublement à chaque palier, aucun stop loss, aucun filtre de spread. Ces quatre lignes sont dans le fichier de l'auteur, et elles décrivent un profil de risque, quel que soit le courtier.
Tester un robot sans se faire avoir par la courbe
Trois réflexes suffisent à éviter ce piège : tester sur la durée plutôt que sur un trimestre choisi, lire le drawdown de l'équité et jamais celui du solde, et vérifier les tailles de position dans le journal plutôt que la forme de la courbe. Le Protocole Backtest MT5 est la méthode complète que j'applique avant de valider quoi que ce soit.
Ce qu'il faut retenir, au-delà de ce robot
Si vous utilisez Trend Catcher EA Pro MT5, vous savez maintenant où se trouve le preset officiel, ce qu'il active, et à quel profil de risque il correspond. Ce que vous en faites vous appartient : ce n'est ni une recommandation, ni une mise en garde personnalisée.
Et si vous testez n'importe quel autre expert advisor, gratuit ou payant, les trois réflexes valent pour tous. Tester sur la durée, parce qu'une fenêtre bien choisie rend n'importe quel système profitable. Lire le drawdown de l'équité, parce que le drawdown de solde ne mesure rien tant que les positions restent ouvertes. Vérifier les tailles de position dans le journal, parce que c'est là, et nulle part ailleurs, qu'un doublement se voit.
Le même raisonnement s'applique quand vous codez votre propre robot MT5 ou quand vous évaluez un robot de trading avant de le lancer : la logique d'entrée fait le spectacle, le dimensionnement fait le résultat.
Ta stratégie vaut-elle quelque chose ?
La formation gratuite en trois modules : la méthode pour savoir si un schéma tient debout avant de risquer un centime en réel, et les erreurs de mesure qui font passer un système dangereux pour un système rentable. Onze minutes, accès immédiat.
Sylvain, trader et développeur MT5
Trader depuis 2013 et développeur MQL5, je code et je teste les stratégies avant d'en parler. Pas de promesses de gains : des mesures reproductibles, des tests dont je donne les limites, et des outils concrets pour MetaTrader 5.
Questions fréquentes
Où trouver le preset officiel de Trend Catcher EA Pro MT5 ?
Que contient exactement ce fichier de réglages ?
Trend Catcher EA Pro est-il vraiment un robot de suivi de tendance ?
Pourquoi le drawdown annoncé est-il si différent de celui que j'ai mesuré ?
Quel chiffre faut-il regarder pour juger un expert advisor à grille ?
Le test aurait-il été différent avec un dépôt plus important ?
Peut-on utiliser ce type de robot sur un compte financé de prop firm ?
Ressources complémentaires
La méthode complète pour tester une stratégie sans se mentir : qualité des données, forward test, sur-optimisation, lecture du rapport.
Le sujet réel de cet article : la taille de position se calcule à partir de ta perte acceptable, elle ne se multiplie pas par deux.
Gratuite : la méthode pour valider un schéma avant de risquer un centime en réel.
Contenu strictement éducatif. TradingTips.fr ne fournit aucun conseil en investissement ni recommandation personnalisée, et ne recommande aucun logiciel de trading en particulier. Les résultats présentés proviennent de simulations sur données historiques réalisées chez un seul courtier, sur une seule paire et sur une période limitée : ils ne constituent ni une preuve ni une promesse, et les performances passées ne préjugent pas des performances futures. Le trading à effet de levier comporte un risque de perte en capital élevé. Vous restez seul responsable de vos décisions.
Derrière TradingTips : Sylvain, trader algo depuis 2013
Je trade en manuel depuis 2013, en algo sur MT5 depuis 2017. Les indicateurs et EA que je développe, je les teste sur mes propres comptes avant de les publier. 13 outils disponibles sur le MQL5 Market.
Découvrir mes outils MT5 →